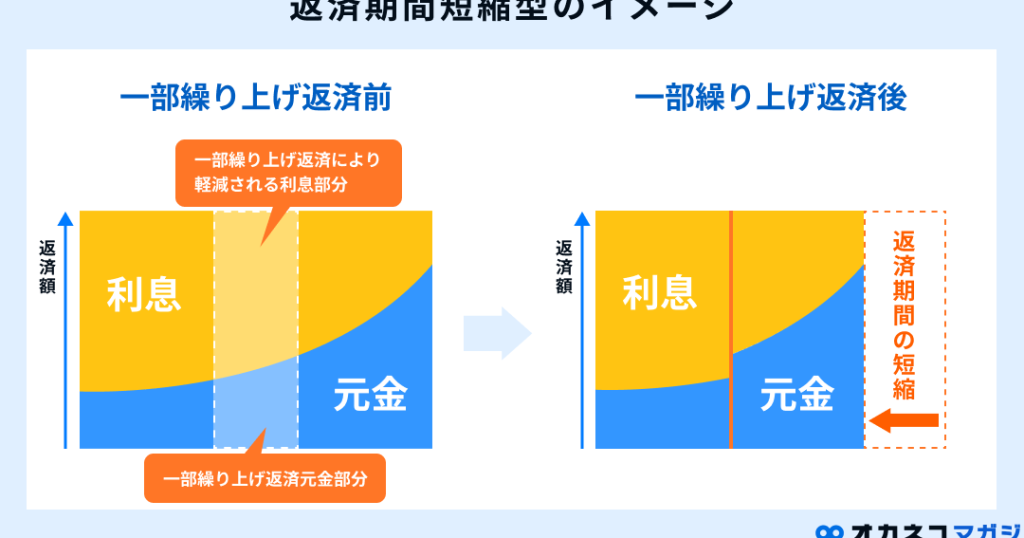
住宅ローンの返済は、私たちの生活に大きな影響を与えます。特に「繰り上げ返済すべきか」という選択肢は、多くの人が悩むテーマです。繰り上げ返済をすることで、利息負担を軽減し、早期完済を目指せる一方で、その資金を他の投資や貯蓄に回した方が良い場合もあります。
住宅ローン 繰り上げ返済のメリット
繰り上げ返済には、いくつかの重要なメリットが存在します。特に利子負担の軽減と返済期間の短縮は、多くの人にとって魅力的です。
利子負担の軽減
繰り上げ返済を行うことで、利息支払いが大幅に減少する。これは借入残高が早期に減るためであり、結果として総支払額も低下します。例えば、3000万円を金利1.0%で35年借りた場合、繰り上げ返済せずに完済すると約800万円の利息が発生します。しかし、その一部を繰り上げれば、この金額は大きく削減できます。また、長期的な視点から見ても、早めに支払うことで経済的自由度が増すことにつながります。
住宅ローン 繰り上げ返済のデメリット
繰り上げ返済にはいくつかのデメリットも存在します。これらを理解し、適切な判断をすることが重要です。
現金流動性の低下
繰り上げ返済によって現金流動性が低下する可能性があります。資金を一度に支払うことで手元に残る現金が減少します。その結果、急な出費や予期せぬ事態への対応が難しくなる場合があります。例えば、急な医療費用や修理費用など、生活に必要な資金が不足するリスクがあります。また、十分な貯蓄がないと将来的な計画にも影響を与える可能性があります。このように現金流動性の低下は長期的な財務健全性にも関わります。
繰り上げ返済をするタイミング
繰り上げ返済のタイミングは、さまざまな要因によって決まります。特に収入の変化や金利の動向が重要です。
収入の変化
収入が増加したとき、繰り上げ返済を検討する価値があります。例えば、ボーナスや昇給があった場合、その資金を住宅ローンの短縮に充てることで、将来的な利息負担を軽減できます。また、安定した副収入が得られる状況でも、早期返済が有効です。逆に、収入が減少している時期には、手元資金を確保する方が賢明かもしれません。
金利の変動
市場金利が低下した場合も繰り上げ返済の良いタイミングと言えます。たとえば、新たに借り換えを行うことでより低い金利で再融資できる可能性があります。この際、一部繰り上げ返済することで総支払額も減少します。一方で、市場金利が高騰している時期には、高い金利で新たな負担を背負うリスクがありますので慎重な判断が求められます。
繰り上げ返済の方法
繰り上げ返済にはいくつかの方法があり、それぞれの特徴を理解することで、最適な選択が可能です。
一括返済
一括返済は、借入残高を一度に全額返済する方法です。この選択肢は、資金に余裕がある場合に適しています。たとえば、貯蓄やボーナスで得た資金を利用して住宅ローンを完済できます。一括返済を行うことで利息負担が大幅に軽減されるため、長期的なコスト削減につながります。ただし、大きな支出となるため、その後の生活費や急な出費への影響も考慮する必要があります。
結論
住宅ローンの繰り上げ返済は私たちにとって非常に重要な選択肢です。利息負担を軽減し早期完済を目指すメリットがある一方で、現金流動性の低下というデメリットも考慮する必要があります。
私たちは自身の財務状況やライフスタイルに応じて最適な判断をすることが求められます。収入や市場金利の変化に敏感になり、適切なタイミングで繰り上げ返済を検討することで、経済的自由度を高めることが可能です。方法についてもしっかり理解し、自分たちに合った選択肢を見つけていきましょう。