住宅を購入する際に気になるのが、**住宅ローン控除 1年目 いつもらえる**というポイントです。初めての住宅ローンを組む私たちにとって、この控除は大きな助けになります。しかし、具体的にどのタイミングで受け取れるのか、疑問に思う方も多いでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際にかかる税金を軽減する制度です。この控除によって、私たちは年末調整や確定申告で税金が還付されます。重要なポイントは、条件を満たすことで適用が受けられることです。
住宅ローン控除とは
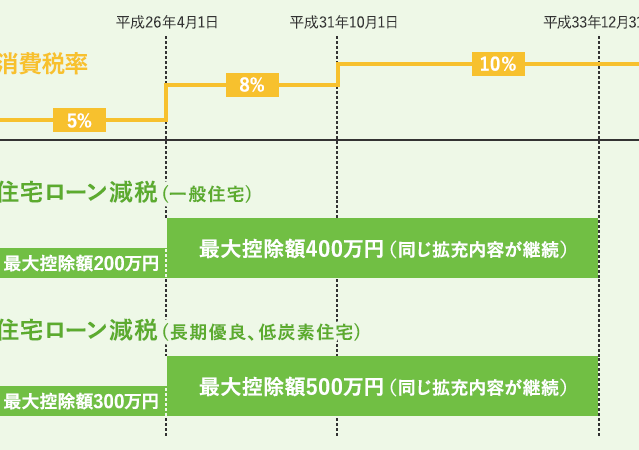
住宅ローン控除とは、私たちが自宅の購入のために借り入れたローンに対して所得税から一定額を控除できる制度です。具体的には、借入残高に応じて決まった割合で計算された額が年間の所得から差し引かれます。この制度は新築・中古問わず適用され、多くの場合、最初の10年間は高い割合で還付されることが特徴です。
対象となる条件
住宅ローン控除の対象となる条件には以下があります。
- 居住要件: 購入した住宅に実際に居住する必要があります。
- 借入先: 借り入れ先は銀行などの金融機関であること。
- 利用目的: 自己使用または親族への賃貸でも可。ただし、一部制限あり。
- 借入期限: ローン契約日から一定期間内(通常10年以上)であること。
1年目の控除のスケジュール
住宅ローン控除の受け取りスケジュールは、申請方法や税務処理によって異なる。初めてのケースでは、このスケジュールをしっかり把握することが重要だ。
控除の申請時期
控除の申請は、年末調整または確定申告を通じて行う。新しい住宅ローン契約を結んだ年の翌年に申請が必要で、その際に必要書類を提出する。具体的には、次年度の1月から3月までに手続きを完了させるべきだ。例えば、2023年に住宅購入した場合、2024年1月から3月中に提出する。
控除金額の計算方法
控除金額は、借入金額や適用税率によって決まる。一般的には以下のような計算式が使われる:
- 借入金残高 × 控除率 = 控除額
住宅ローン控除の受け取り方法
住宅ローン控除を受け取るには、確定申告や年末調整を通じて手続きが必要です。具体的な流れを見ていきましょう。
確定申告の流れ
確定申告は、所得税の還付を受けるために重要なステップです。以下の手順で行います。
- 必要書類を準備する。 住民票や借入契約書、控除証明書などが含まれます。
- 申告書を作成する。 所得や控除額を正確に記入します。
- 税務署へ提出する。 期限内に窓口またはオンラインで提出しましょう。
- 還付金を確認する。 通常、数週間後に指定した口座へ振り込まれます。
このプロセスでは、自分で計算した控除額が正しいかどうかも確認しておくことが大切です。
年末調整の利用
年末調整は、会社員や公務員向けの便利な制度です。この制度では以下のポイントがあります。
- 会社が代行手続きを行う。 給与から天引きされた税金が調整されます。
- 簡単な手続きで済む。 必要な情報を書いた源泉徴収票とともに提出すればOKです。
- 翌年1月から3月までに実施する。 この期間内に処理が完了します。
注意点と確認事項
住宅ローン控除を受ける際には、いくつかの注意点が存在します。これらのポイントを押さえることで、手続きがスムーズに進むでしょう。
書類準備の重要性
書類準備は非常に重要です。正確な書類が揃っていないと、申請が遅れることがあります。具体的には次のようなものがあります。
- 住宅ローン契約書
- 登記簿謄本
- 住民票
- 所得証明書
これらの書類は、必要に応じて税務署から求められる場合があります。そのため、事前に確認しておくことが大切です。また、不足や誤りがあると還付金の支払いにも影響します。
確認すべき書類リスト
以下は、住宅ローン控除を受けるために確認すべき主要な書類リストです。
結論
住宅ローン控除は私たちの家計にとって非常に価値のある制度です。1年目の控除を受け取るタイミングや手続きについて理解することで、税金の軽減を最大限に活用できます。
申請方法には年末調整と確定申告があり、それぞれのメリットがあります。必要な書類をしっかり準備し、手続きをスムーズに進めることが重要です。不安な点があれば、専門家に相談することも選択肢として考えてみましょう。
この制度をうまく利用して、充実した住環境を築いていきましょう。