住宅を購入する際、多くの人が気になるのが住宅ローン控除 振り込み いつというポイントです。これを理解することで、私たちの家計に大きな影響を与える可能性があります。控除が適用されるタイミングや振り込み日について知っておくことは、賢い資金管理につながります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入者にとって重要な制度です。この制度により、所得税が軽減されるメリットがあります。
住宅ローン控除とは
住宅ローン控除とは、一定の条件を満たした場合に、支払った住宅ローンの利息相当額が所得税から控除される制度です。具体的には、年末残高の1%を上限として、その金額が課税所得から差し引かれます。これにより、実質的な負担が軽減されるため、多くの人々に利用されています。
対象となる要件
この制度を利用するにはいくつかの要件があります。主な要件は以下の通りです:
- 居住用物件:自分自身または家族が居住するための物件であること。
- 借入金額:借入金額が4,000万円以下であること(新築の場合)。
- 契約日:契約締結日が2019年10月1日以降であること。
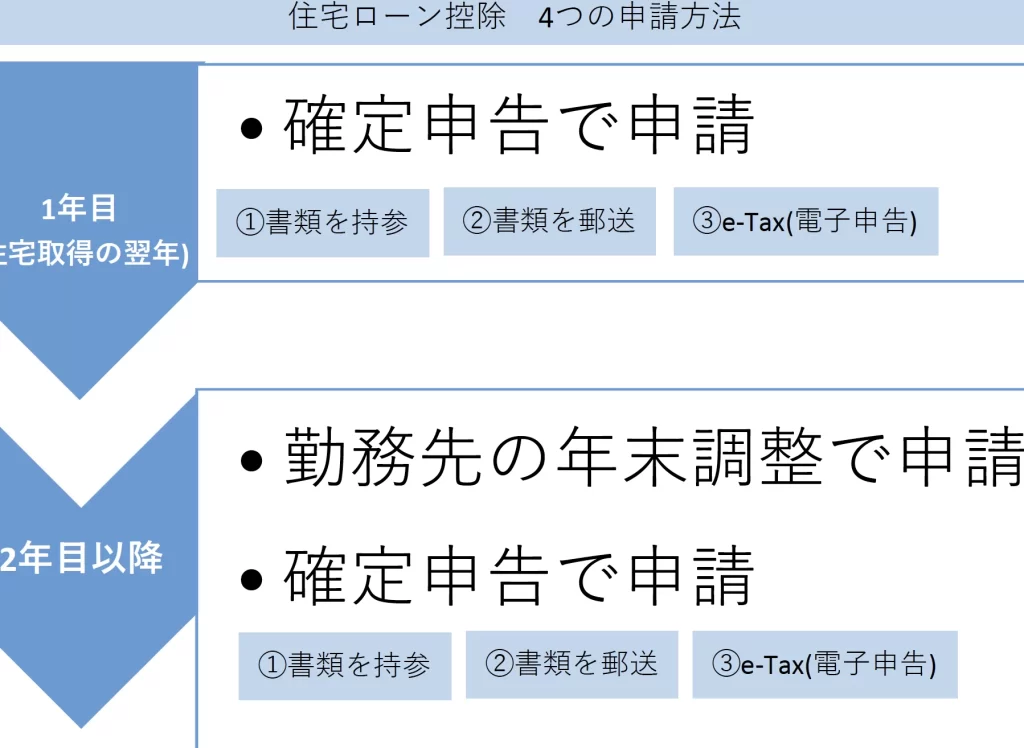
- 申告手続き:初年度は確定申告を行う必要があります。その後は年末調整で対応可能です。
振り込みのタイミング
振り込みは、住宅ローン控除を受ける上で重要な要素です。具体的な振り込み時期を把握することで、計画的な資金管理が可能になります。
振り込みが行われる時期
振り込みは通常、毎年12月から翌年1月にかけて行われます。具体的には以下のようになります:
- 12月に申告した場合:その年度の所得税から控除される金額が、翌年の1月中旬頃に振り込まれる。
- 確定申告期間後:確定申告を経て、還付金が確認された後に指示通り振り込まれることもある。
このため、事前に必要書類や手続きを整えておくことが重要です。
振り込みの手続き
振り込みをスムーズに進めるためには、次の手続きを踏む必要があります:
- 確定申告:初年度のみ必須であり、必要書類を準備して提出する。
- 銀行口座情報の登録:振込先として指定したい口座情報を正確に記入すること。
- 控除対象となる情報提供:住宅ローン契約書や登記事項証明書など、自身の物件関連書類をしっかりと用意しておく。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。これを利用することで、税金の負担が軽くなり、家計に好影響を与えられます。
節税効果
住宅ローン控除は所得税が軽減される重要な制度です。この制度を適用することで、支払った住宅ローンの利息相当額が所得税から控除されます。具体的には、年末残高の1%が課税所得から差し引かれます。このように、大きな節税効果があります。また、借入金額が4,000万円以下であることなどの条件を満たすと、更なる優遇措置も得られる可能性があります。
注意点
住宅ローン控除を利用する際には、いくつかの重要な注意点があります。これらを理解することで、スムーズな手続きが可能になります。
振り込みに関する注意
振り込みのタイミングは非常に重要です。例年、控除額の振り込みは12月から翌年1月中旬頃まで行われます。この期間内に申告した場合、指定された銀行口座に還付金が振り込まれます。しかし、初年度の確定申告や登録情報の不備によって遅延が生じることがあります。そのため、事前に必要書類を用意し、正確な情報を提供することが大切です。また、不明点があれば税務署に相談することも推奨されます。
申請時の留意点
申請時にはいくつかの留意すべき事項があります。まず、居住用物件であることや借入金額が4,000万円以下であることなど条件があります。また、契約締結日が2019年10月1日以降であることも確認しましょう。さらに、初年度の確定申告は必須です。この手続きを怠ると控除を受けられなくなる可能性があります。適切な書類を整え、一度見直しておくことでトラブルを防げます。
Conclusion
住宅ローン控除の振り込み時期を理解することは非常に重要です。私たちがこの制度を利用することで、税金の軽減や家計へのプラス効果が期待できます。特に初年度の確定申告や必要な手続きをしっかり行うことで、スムーズな振り込みが実現します。
忘れずに居住用物件であり借入金額が4,000万円以下であることを確認し正確な情報を提供しておきましょう。これらのポイントを押さえることで、より良い資金管理が可能になります。住宅購入後も賢く制度を活用して、快適な生活を築いていきましょう。