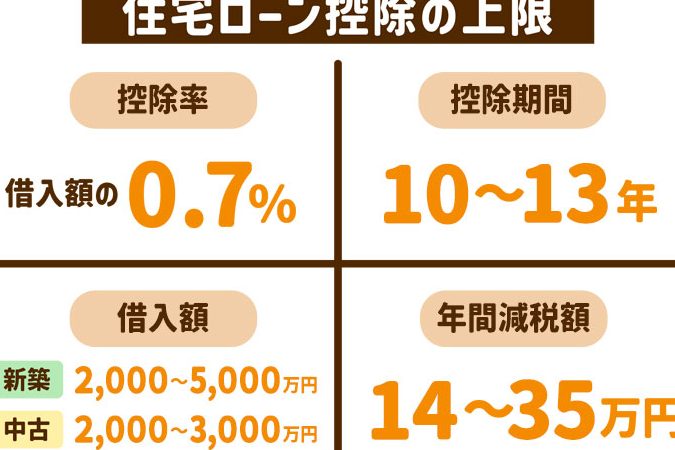
住宅ローンを利用している私たちにとって、住宅ローン控除は大きなメリットです。年収500万円の方がどれくらい戻ってくるのか気になりますよね。この控除を上手に活用することで、税金の負担を軽減し、家計を助けることができます。
住宅ローン控除の概要
住宅ローン控除は、住宅を取得する際に借り入れたローンに対して税金が軽減される制度です。この制度を利用すると、所得税や住民税の負担を大幅に減少させることが可能です。
住宅ローン控除とは
住宅ローン控除とは、一定条件を満たす住宅ローンの利息分について、所得税から直接控除できる仕組みです。具体的には、年末残高の1%が控除対象となります。このため、新築や中古物件購入時に借り入れた場合でも適用されます。ただし、最大で4000万円までの借入額が対象になります。
対象となる人と条件
この控除を受けられる人にはいくつかの条件があります。以下は主な要件です:
- 居住用物件:自ら居住するための家屋であること。
- 借入金額:最大4000万円まで。
- 年収制限:年収3000万円以下であること。
- 申請期限:初年度は確定申告が必要ですが、その後は年末調整で行えます。
年収500万円の税負担
年収500万円の場合、税負担は重要な要素です。このセクションでは、具体的な税率や計算方法について詳しく説明します。
年収500万円の税率
年収500万円に対して適用される所得税の税率は、5%から20%までの範囲です。以下に、各課税所得階層とその対応する税率を示します。
| 課税所得(円) | 税率 (%) |
|---|---|
| 195万以下 | 5 |
| 195万超~330万 | 10 |
| 330万超~695万 | 20 |
この表からもわかるように、年収が上がるにつれて適用される税率も高くなります。また、住民税は一律で約10%となっており、この部分も考慮しなければなりません。
税金の種類と計算方法
主に支払うべき税金には所得税と住民税があります。これらの計算方法を理解することが大切です。
- 所得税: 課税対象となる年間総所得から控除額を引いた後、その結果に基づいて段階的に課せられます。
- 住民税: 所得割と均等割があり、均等割は一律で約5,000円程度ですが、地域によって変動があります。
例えば、年収500万円の場合、
- 所得控除を考慮し、
- 課題試算後の金額に応じた累進課税を適用します。
- 最終的な納付額から住宅ローン控除分を差し引くことで実際の負担額が明確になります。
住宅ローン控除の具体的な計算
住宅ローン控除を理解するためには、具体的な計算方法を知ることが重要です。年収500万円の場合、どのように控除額が決まるか見ていきましょう。
控除の計算式
住宅ローン控除の基本的な計算式は以下の通りです。
- 借入残高 × 1% = 控除額
- 最大で4000万円まで適用可能
- 控除対象となる年末残高が必要
例えば、年末時点で借入残高が3000万円の場合、控除額は次のようになります。
- 3000万円 × 1% = 30万円
この金額が年間所得税から差し引かれます。
戻ってくる金額の具体例
年収500万円の場合、実際に戻ってくる金額について考えてみます。仮に住宅ローン控除によって30万円が税金から差し引かれるとします。この場合、
- 所得税率:10%
- 課税所得:500万円 – 各種控除(例:基礎控除48万円)
課税所得は452万円となります。これに基づいて所得税を計算すると、
- 所得税=452万×10%=45.2万
- 控除後納付額=45.2万−30万=15.2万
住宅ローン控除のメリットとデメリット
住宅ローン控除は、税負担を軽減する手段として多くの人に利用されています。ここでは、その具体的なメリットとデメリットについて詳しく見ていきます。
メリット
- 税金の軽減: 住宅ローン控除によって、所得税や住民税が減少します。この制度を利用することで、家計への負担が大幅に軽減される可能性があります。
- 資産形成の促進: 自宅を取得する際に得られる控除は、長期的な資産形成につながります。これにより、将来的な財務状況が安定しやすくなります。
- 初年度の確定申告: 初年度には確定申告が必要ですが、その後は年末調整で簡単に行えます。この手続きの簡便さも、多くの人に支持されている理由です。
- 借入額による恩恵: 最大4000万円までの借入残高に対して1%が控除対象となり、高額なローンを組むほど戻ってくる金額も増加します。
デメリット
- 条件付き: 控除を受けるためには居住用物件であることや年収3000万円以下など、特定の条件を満たす必要があります。これらの要件が合わない場合、恩恵を受けられません。
- 初年度の手間: 確定申告には一定程度の手間と時間がかかります。この煩雑さから、一部の人々は利用をためらうことがあります。
- 長期的な影響: ローン返済期間中のみ適用されるため、長期的にはその効果が薄れてしまう可能性があります。また、中途解約の場合にも不利益が生じます。
- 金利変動リスク: 住宅ローン自体には金利変動リスクも伴います。市場金利上昇時には返済負担も増える要因となり得ます。
まとめ
住宅ローン控除は、年収500万円の方にとって重要な税制優遇です。具体的には、借入残高の1%が控除対象となり、最大4000万円まで適用されます。例えば、年末時点での借入残高が3000万円の場合、控除額は30万円になります。この控除によって実際に戻る金額を考慮すると、大きなメリットがあります。
所得税率も重要な要素です。年収500万円では、5%から20%の税率が適用されます。課税所得に応じた段階的な計算が必要ですが、この制度を利用することで負担軽減が図れます。また、住民税は一律約10%であるため、この点も考慮しつつ戦略を立てることが求められます。
初年度は確定申告、その後は年末調整で対応可能です。これにより手間を軽減できます。ただし条件付きであり、長期的には金利変動リスクや影響も考えなくてはいけません。
Conclusion
住宅ローン控除は年収500万円の私たちにとって大きなメリットがあります。この制度を活用することで税負担を軽減し、家計に寄与できるため非常に重要です。具体的な控除額が明確になった今、私たちは自身の状況に応じた最適な活用方法を考えるチャンスがあります。
もちろん条件やリスクもあるため慎重に検討する必要がありますが上手く利用すれば資産形成にもつながります。これからも住宅ローン控除について学び続けていきましょう。