住宅ローンを考えるとき、私たちが最初に思い浮かべるのは自己資金の重要性です。自己資金は住宅購入においてどれだけ影響するのでしょうか? いつ支払うべきなのか、そしてそのタイミングによって何が変わるのかを理解することは、成功する家づくりには欠かせません。
住宅ローンの基礎知識
住宅ローンを理解することは、自己資金の重要性を把握する上で不可欠です。私たちが選択する住宅ローンの種類や、自己資金がどれほど影響を与えるかについて詳しく見ていきます。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
- 固定金利型: 金利が契約時に決まるため、返済期間中ずっと同じ金利で支払います。
- 変動金利型: 市場金利に応じて金利が変更されるため、将来的な支払い額が不確定です。
- フラット35: 長期固定金利で、35年まで借り入れ可能な商品です。安定した返済計画が立てられます。
これらの選択肢によって、私たちのライフプランに適した住宅ローンを見つけることができます。また、それぞれの特徴とリスクをしっかり理解しておくことも大切です。
自己資金の重要性
自己資金は住宅購入時に非常に重要な要素です。具体的には、
- 頭金として使用: 自己資金を多く用意すると、借入額が減少します。その結果、毎月の返済負担も軽減されます。
- 融資条件への影響: 多くの自己資金を用意することで、有利な融資条件や低い金利で借りられる可能性があります。
- 信用力向上: 自己資金比率が高いと金融機関から信頼されやすくなります。
自己資金を準備するタイミング
自己資金の準備は、住宅購入において重要なステップです。適切なタイミングで準備を進めることで、より良い条件での融資が得られます。
家購入前のプランニング
家購入前には、しっかりとしたプランニングが求められます。まず、希望する物件の価格帯を決定します。そして、自分たちの生活スタイルや将来計画も考慮しながら予算を設定します。また、以下の点も確認しておくべきです:
- 現在の貯蓄額:自己資金として利用できる額。
- 毎月の支出:ローン返済後に残る生活費。
- 今後の収入見込み:昇給や転職による変動。
このように事前に計画しておくことで、不安なく住宅ローンへの申し込みが可能になります。
資金計画の立て方
資金計画は明確に立てることが重要です。具体的には、次の手順を踏むと良いでしょう:
- 目標額を設定する:必要な自己資金を明確にする。
- 貯蓄方法を選ぶ:定期預金や投資信託など、自分たちに合った方法で貯蓄する。
- 支出管理を行う:無駄遣いを抑えながら毎月一定額を貯蓄へ回す。
住宅ローンの申請プロセス
住宅ローンの申請プロセスは、計画的かつ効率的に進めることが大切です。適切な準備を行うことで、スムーズな融資獲得が可能になります。
必要書類
必要書類は申し込み時に提出する重要な要素です。主な書類には以下が含まれます。
- 本人確認書類: 運転免許証やパスポートなど。
- 収入証明書: 給与明細、源泉徴収票など。
- 資産状況の証明: 銀行口座の残高証明や不動産登記簿謄本。
これらの書類を事前に用意しておくことで、申請手続きが迅速になります。また、不足があると審査に影響するため、注意が必要です。
申請時の注意点
申請時にはいくつかのポイントに留意することが求められます。まず、正確な情報を提供することです。不正確な情報は信用を損ねる原因となります。また、金利タイプや返済期間についても慎重に考えるべきです。それぞれの選択肢にはメリットとデメリットがありますので、自分たちに最適な条件を見極めることが重要です。
具体的な自己資金の支払いタイミング
自己資金の支払いタイミングは、住宅購入において重要です。適切なタイミングで支払うことで、よりスムーズな取引が可能になります。
購入契約時の支払い
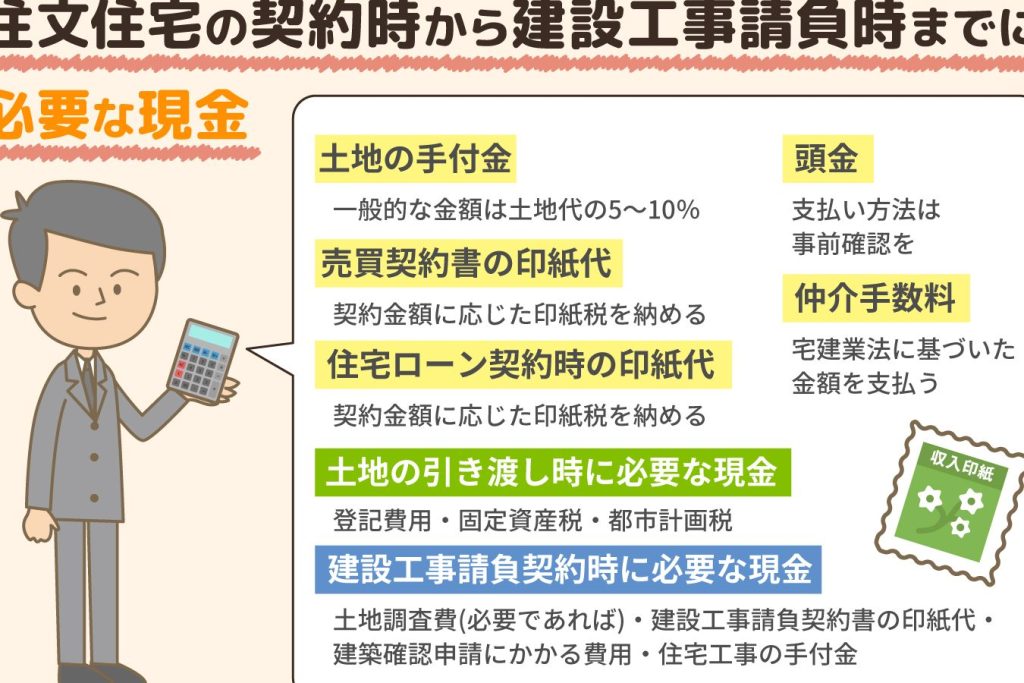
購入契約時には、一般的に頭金を支払う必要があります。この頭金は物件価格の10%から20%が一般的です。また、売買契約書への署名と同時に、手付金を支払います。この手付金は通常、物件価格の1%から5%程度となります。これにより売主との信頼関係が築かれます。
- 手付金: 売買契約締結時
- 頭金: 融資実行前に必要
その後は、融資手続きが進むため、自分たちの財務状況をしっかり確認しておくことが望ましいです。
住宅ローン契約時の支払い
住宅ローン契約時も自己資金の支払いがあります。この段階では、更なる頭金を準備することが求められます。金融機関によって異なるものの、多くの場合、この段階で最終的な頭金を支払うことになります。また、このタイミングで残りの費用(登記費用や諸経費など)も考慮するべきです。
- 最終的な頭金: 融資額決定後
- 登記費用や諸経費: 契約日までに必要
まとめ
自己資金の準備と支払いタイミングは住宅購入において非常に重要です。私たちが計画的に自己資金を用意することで、より良い融資条件を得ることが可能になります。これにより、住宅ローンの負担を軽減し、安心して家づくりを進められるでしょう。
また、物件価格や生活スタイルを考慮した適切な予算設定も欠かせません。事前に必要な手続きを理解し、スムーズな申請プロセスを実現するためにも十分な準備が求められます。このように、自分たちの状況に合った計画を立てることが成功への第一歩となります。