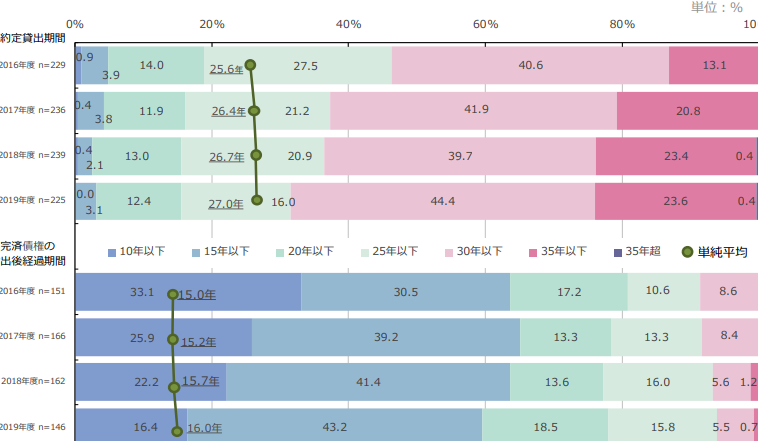
住宅を購入する際、多くの人が考えるのが「住宅ローン 何年」という問題です。ローン期間は、返済額や利息に大きな影響を与えるため、慎重に選ぶ必要があります。私たちもこの選択肢について悩むことが多いですが、それぞれのライフスタイルや将来設計によって最適な期間は異なります。
住宅ローンの基本
住宅ローンは、私たちが家を購入する際に利用する重要な金融商品です。このローンは、購入資金を借り入れ、その後一定期間内に利息と元本を返済していく仕組みです。
住宅ローンとは
住宅ローンとは、主に不動産の購入や建築に使用される貸付金のことです。一般的には、金融機関から借り入れる形式で提供されます。多くの場合、長期的な返済計画が必要となります。例えば、30年や35年といった期間で設定されることが一般的です。このような長期契約では、月々の支払額を抑える一方で、総支払額は増加します。
住宅ローンの種類
私たちが選べる住宅ローンにはさまざまな種類があります。以下に代表的なものを示します。
- 固定金利型: 借入時に設定した金利が返済期間中変わらないタイプ。
- 変動金利型: 金利が市場の動向によって変化し得るタイプ。
- フラット35: 一定年数(通常35年)で固定された低金利プラン。
何年で返済するべきか
住宅ローンの返済期間は、私たちの経済的な状況や生活スタイルに大きく影響します。返済期間を選ぶ際には、いくつかの重要な要素を考慮する必要があります。
返済期間の選び方
返済期間を決める際、以下のポイントに注目しましょう。
- ライフプラン: 将来の収入や家族構成に基づいて計画する。
- 毎月の負担額: 月々の支払いが予算内に収まるよう調整する。
- 金利タイプ: 固定金利型と変動金利型で異なるリスクを理解する。
- 資産形成: 短期で多く支払うことで、早期に資産を築ける可能性がある。
これらを基に、自分たちにとって最適な返済期間を検討できます。
返済期間のメリットとデメリット
それぞれの返済期間には、明確なメリットとデメリットがあります。具体的には次の通りです。
メリット
- 短期の場合:
- 利息総額が少ないため、お得になることがある。
- 借入から早く解放され、精神的にも安心感が得られる。
- 長期の場合:
- 月々の支払いが軽減されるため、家計への負担が少ない。
- 不測の事態への対応力が高まる。
デメリット
- 短期の場合:
- 毎月の支払いが高額になりやすいので、高所得者向けとなることもある。
- 長期の場合:
- 結果として支払う利息総額が増加し、高コストになる傾向がある。
返済計画の立て方
返済計画を立てることは、住宅ローンを選ぶ際に重要なステップです。ここでは、具体的な要素に焦点を当てます。
収入に対する返済割合
収入に対する返済割合は、住宅ローンの負担を測る大切な指標です。一般的には、月々の住宅ローン返済額が手取り収入の25%以下であることが望ましいとされています。この基準を超えると、生活費や他の支出とのバランスが崩れる可能性があります。また、以下のポイントも考慮すべきです。
- 安定した収入源: 定職や副業などで安定した収入が必要。
- 将来の収入予想: 昇進や転職による増加も考慮。
- 緊急時資金: 予期せぬ出費への備えとして貯蓄も重要。
変動金利と固定金利
変動金利と固定金利、それぞれ異なる特徴があります。どちらが自分たちに合っているか理解することが不可欠です。変動金利は市場金利に連動し、以下のようなメリットがあります。
- 初期金利が低い: 通常、固定金利よりも低く設定される。
- 借り換え時期に有利: 市場状況によっては早期返済で利益になる場合あり。
一方で固定金利は、市場変動から保護されます。そのため、
- 長期間同じ条件: 金利上昇リスクから守られる安心感。
- 計画的な支出管理: 将来的な支払い額を正確に把握できる。
住宅ローンの借り換えの考え方
住宅ローンの借り換えは、返済条件を見直す重要な手段です。特に金利が低下した場合やライフスタイルが変化した際には、借り換えを検討することが有効です。
借り換えのタイミング
借り換えのタイミングは慎重に判断する必要があります。以下の要素を確認してみましょう。
- 金利動向: 金利が現在よりも低い時期。
- 返済額: 現在の支払い負担が高く感じるとき。
- ライフイベント: 家族構成や仕事状況に変化があった場合。
- 経済状況: 自身の収入や資産状況に影響を与える出来事。
適切なタイミングで借り換えることで、長期的なコスト削減につながります。
借り換えのメリット
借り換えには多くのメリットがあります。主な利点は次の通りです。
- 金利削減: 新しいローンでより低い金利を得られる可能性。
- 月々の支払い軽減: 支払額が少なくなることで、生活費に余裕が生まれる。
- 返済期間短縮: 借入方法によっては早期完済も視野に入る。
- 資産形成促進: 財務状況改善により、新たな投資機会へつながる。
住宅ローンの比較ポイント
住宅ローンを選ぶ際には、いくつかの重要な比較ポイントがあります。これらの要素を理解することで、最適な選択ができます。
金利の違い
金利は住宅ローンにおいて非常に重要です。特に以下の点を考慮することが必要です。
- 固定金利型: 借入時に設定された金利が返済期間中変わらないため、将来の支払い額が確定します。
- 変動金利型: 市場金利によって変動し、初期は低めですが、将来的には上昇するリスクがあります。
- フラット35: 融資額や年齢制限なく利用できる長期固定金利で、多くの人に人気があります。
私たちは、自分たちに合った金利タイプを明確に理解することが大切です。例えば、安定した支出を望む場合は固定金利型が適しています。一方で、市場状況次第では変動金利型も魅力的かもしれません。
手数料や保証料
手数料や保証料も無視できない要素です。これらは総返済額に影響を与えます。具体的には、
- 事務手数料: 借入時に発生し、金融機関によって異なるため注意が必要です。
- 保証料: ローンを借りる際、金融機関によって求められる場合があります。この費用は一括前払いまたは分割可能です。
結論
住宅ローンの期間選びは私たちの将来に大きな影響を与えます。ライフスタイルや経済状況に応じた返済計画が必要です。短期と長期それぞれのメリットを理解し、自分たちに最適な選択をすることが重要です。
また、金利タイプや借り換えのタイミングも考慮することで、より良い条件での返済が可能になります。住宅購入という大きな投資に対して慎重にアプローチし、安心して生活できる未来を築いていきましょう。