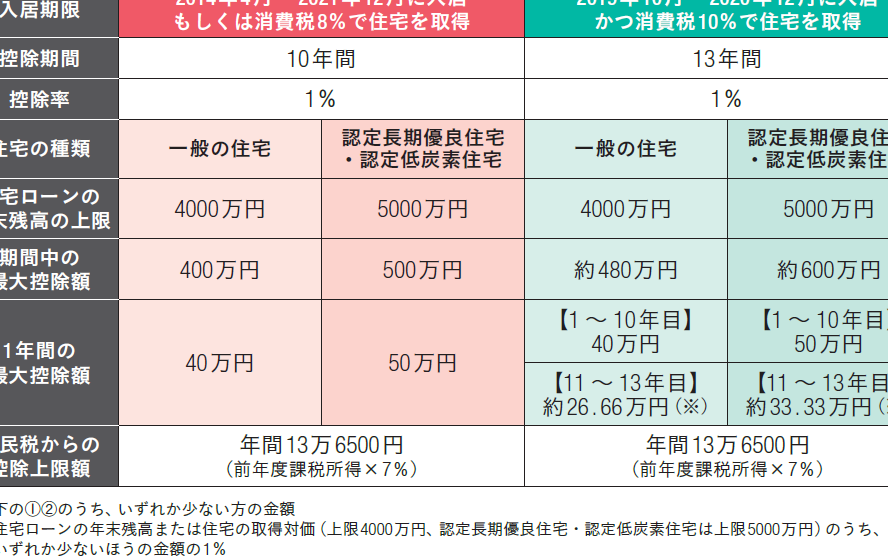
住宅を購入する際、私たちが考慮すべき重要な要素の一つが「住宅ローン控除」です。特に年末調整での影響を理解することは、私たちの家計に大きな影響を与えます。住宅ローン控除は、私たちが受けられる税金の優遇措置であり、年末調整での適用が重要です。 では、具体的にどのくらいの控除が受けられるのでしょうか?
住宅ローン控除の概要
住宅ローン控除は、住宅購入時にかかる税金を軽減するための制度です。この制度を活用することで、私たちの経済的負担を大幅に軽減できます。では、具体的にどのような内容なのか見ていきましょう。
住宅ローン控除とは
住宅ローン控除は、住宅を取得するために借りたローンの利息分を税金から控除できる制度です。この控除は、最大で13年間適用され、年々控除額が異なります。控除の対象となる金額や適用条件について細かく確認することが重要です。例えば、借入金額の上限や年収制限などが設けられています。
年末調整の役割
年末調整は、私たちの収入に基づいて税額を最終的に確定する重要な手続きです。このプロセスによって、税金の還付や不足納税が明らかになります。
年末調整とは
年末調整は、勤労者が年末に行う税金の調整手続きです。給与支払い者が行い、年間の収入や税額控除を見直します。具体的には、以下の流れで進みます。
- 所得の合計を算出します。
- 支払った税金を反映させます。
- 必要な控除額を計算します。
このように、年末調整は税金の過不足を調整するために必要です。
住宅ローン控除の反映
住宅ローン控除が年末調整で反映されると、税負担が軽減されます。特に、住宅ローンの利息分が控除可能です。
- 最大控除額は540,000円です。この控除額は、借入金額や金利に基づいて変わります。
- 控除期間は最大13年間続きます。控除が適用される条件も確認が必要です。
控除額の計算方法
住宅ローン控除の計算は、具体的な借入金額や金利、返済期間に依存します。この控除により、私たちの税負担は軽減されるため、十分に理解する価値があります。
控除額の算出例
控除額は、以下の主な要素に基づいて算出されます。
- 借入金額: 住宅ローンを借りた総額を基にします。
- 控除率: 年によって異なる控除率が設定されていますが、一般的に1%が適用されます。
- 控除期間: 最大13年間控除が適用され、毎年の控除額が異なる場合もあります。
例えば、借入金額が3,000,000円の場合、初年度の控除額は以下のように計算されます。
| 借入金額 | 控除率 | 初年度控除額 |
|---|---|---|
| 3,000,000円 | 1% | 30,000円 |
このように、控除額は借入金額に応じて変動します。
所得税との関係
住宅ローン控除は、私たちの所得税に深く関係しています。年末調整時に控除額を申請することで、直接税負担を軽減できます。ただし、控除を受けられる最大限度額が設定されています。
- 最大控除額: 年間540,000円まで控除可能。
- 所得に応じた影響: 所得が高いほど、控除額の効果が最大化されます。
さらに、控除を受ける際には、必要な書類を提出し、条件を満たすことが求められます。このプロセスを通じて、私たちの家計にプラスの影響を与えます。
申請手続き
住宅ローン控除の申請手続きは明確で、私たちが理解しやすく進められるようになっています。具体的な手順を押さえて、必要書類も準備しましょう。
必要書類
住宅ローン控除を申請するためには、以下の書類が必要です。
- 借入金消費貸借契約書: 銀行との契約が取り交わされたことを示します。
- 住宅取得に関する証明書: 取得した住宅の登記簿謄本など。
- 年末調整の書類: 給与所得者に必要な源泉徴収票。
- 住宅ローン残高証明書: 借入先金融機関から発行される書類。
これらは、申請内容を正確に証明するために欠かせません。
申請の流れ
申請の流れは、簡潔でわかりやすいステップに分かれます。以下の手順を踏んで進めます。
- 書類の準備: 必要な書類を集めます。特に、借入金消費貸借契約書と住宅取得に関する証明書は重要です。
- 申請書類の記入: 指定の申請書を正確に記入します。ここでの記入ミスは後で問題になることがあります。
- 書類の提出: 所定の税務署に申請書類を提出します。期限を守ることが重要です。
- 控除の確認: 提出後、控除の内容が正しいかどうかの確認を受けます。この確認作業には時間がかかる場合があります。
まとめ
住宅ローン控除は、私たちが住宅購入時に受ける重要な税制優遇措置です。年末調整での適用が大きく家計に影響します。特に控除が適用されれば、税負担の減少が期待でき、控除額は最大540,000円です。また、利息部分の控除が含まれるため、実質的な負担軽減が可能です。
控除の計算方法は明確で、借入金額や控除率に依存します。例えば、借入金額が3,000,000円の場合、初年度の控除額は30,000円に達します。このように、具体的な例をもとに理解を深められます。さらに、年末調整時に控除額を申請することで、直接的に税負担を軽減する機会が生まれます。
Conclusion
住宅ローン控除は私たちの家計にとって非常に重要な要素です。年末調整での適用を通じて税負担を軽減できることは大きなメリットです。最大540,000円の控除が受けられる可能性があるため、しっかりとした理解と申請手続きが求められます。
正確な書類の準備や条件の確認を行うことで、控除を受けるチャンスが広がります。住宅購入を考えている私たちにとって、住宅ローン控除を活用することは、賢い資金計画の一環と言えるでしょう。