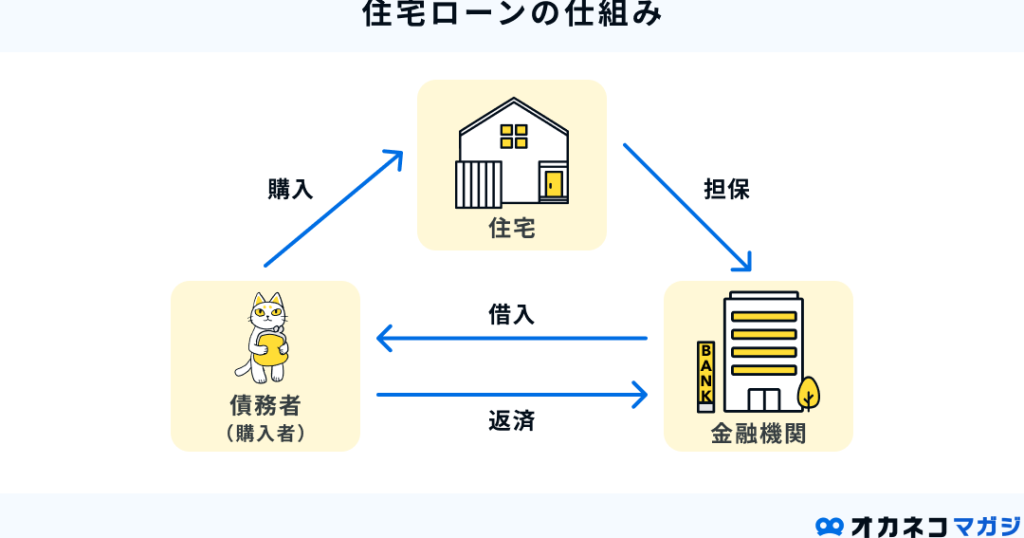
私たちは、住宅を持つことが夢である多くの人にとって、**住宅ローンとは何かを理解することが非常に重要だ**と感じています。住宅ローンは、家を購入するための資金調達手段ですが、その仕組みや条件については知らない方が多いのではないでしょうか?この文章では、住宅ローンについてわかりやすく解説します。
住宅ローンの基本
住宅ローンは、私たちが家を購入するために必要な資金を借りる手段です。多くの人々がこの仕組みを理解することで、賢い選択ができるようになります。
住宅ローンの定義
住宅ローンとは、家や土地を購入するために金融機関から借り入れるお金です。一般的に、融資額は物件の価格や担保価値によって決まります。また、返済期間や利率も重要な要素です。返済は月々行われ、元本と利息を含むことが通常です。このようにして、私たちは自分たちの住まいを手に入れることができます。
住宅ローンの種類
住宅ローンには主に以下の種類があります:
- 固定金利型:契約時点で決まった金利が返済期間中変わらないタイプ。
- 変動金利型:市場金利に応じて金利が見直されるタイプ。
- フラット35:長期固定金利で一定額まで借りられる国民生活金融公庫提供のプラン。
住宅ローンの仕組み
住宅ローンは、家を購入する際に必要な資金を金融機関から借り入れる方法です。返済は毎月行われ、指定された期間内に元金と利息を返す必要があります。
金利について
金利は住宅ローンの重要な要素であり、返済額に大きく影響します。主に固定金利型と変動金利型が存在します。
- 固定金利型:借入時に決まった金利が適用され、返済期間中変わらない。
- 変動金利型:市場の状況に応じて金利が変動し、年間で見直されることがある。
どちらのタイプもメリットとデメリットがありますので、自分のライフスタイルや経済状況を考慮して選択しましょう。
返済方法の選択肢
住宅ローンにはいくつかの返済方法があり、それぞれ異なる特徴があります。代表的なものには次のようなものがあります。
- 元利均等返済:毎月同じ額を支払い、最初は多くの部分が利息となり、徐々に元本への割合が増える。
- 元金均等返済:毎月一定額の元本と、その都度計算される利息を支払うため、初期負担は大きいですが総支払額は少なくなることが多い。
住宅ローンの申請プロセス
住宅ローンの申請プロセスは、いくつかの重要なステップから構成されています。理解しておくことで、スムーズに手続きを進められます。
必要な書類
必要な書類を揃えることは、申請プロセスの第一歩です。以下のような書類が一般的に求められます:
- 本人確認書類:運転免許証やパスポート
- 収入証明:給与明細や確定申告書
- 物件情報:購入予定の物件に関する資料
- 借入希望額と返済計画:具体的な金額とプラン
これらを準備することで、審査が円滑に進みます。また、不足がある場合には追加で依頼されることもあるため、事前に確認しておきましょう。
審査の流れ
審査過程は主に次のステップで進行します。まず初めに、提出した書類を基に金融機関が内容を確認します。次に、信用情報機関から信用情報を取得し、債務状況や返済能力を評価します。そして、その後で金融機関による内部審査が行われます。この段階では、
- 借入者の年収や勤務先
- 物件価値と立地
- 他社からの借り入れ状況
住宅ローンのメリットとデメリット
メリット
- 資産形成: 住宅ローンを利用して家を購入することで、資産を築けます。賃貸では得られない所有権が手に入ります。
- 税制優遇: 住宅ローン控除により、所得税や住民税の軽減が可能です。この制度は長期的な経済的な負担軽減につながります。
- 金利固定化: 固定金利型の場合、将来の返済額が安定します。これにより、予算計画も立てやすくなります。
- 自己資本比率向上: 家を所有することで、自身の信用力が向上し、将来的な借り入れ条件も有利になる場合があります。
デメリット
- 返済負担: 月々の返済は長期間続きます。収入状況次第では生活費に影響が出ることもあります。
- 金利変動リスク: 変動金利型の場合、市場状況によって金利上昇リスクがあります。このため、返済額も増加する可能性があります。
- 維持管理費用: 家庭には修繕やメンテナンスなどの追加費用も発生します。これらは予算に考慮しないといけません。
- 売却時の損失リスク: 不動産市場で価格下落した際には、売却時に損失を被る恐れがあります。この点について十分な理解と準備が必要です。
住宅ローン利用時の注意点
住宅ローンを利用する際には、いくつかの重要な注意点があります。これらを理解することで、円滑な資金調達と返済が可能になります。
費用の見積もり
住宅ローンに関連する費用は多岐にわたる。主な費用として以下が挙げられます。
- 手数料: ローン申請時に発生する事務手数料。
- 登記費用: 不動産登記に必要な費用。
- 保険料: 生命保険や火災保険など、借入中に加入が求められる場合がある。
- 税金: 不動産取得税や固定資産税など。
これらの費用を正確に見積もることが大切だ。予算オーバーを避けるためにも、徹底した計画と情報収集が要ります。具体的な金額については地域や物件によって異なるため、専門家への相談も検討しましょう。
リスク管理
リスク管理は住宅ローン利用者にとって不可欠である。以下のポイントを考慮してください。
- 金利変動リスク: 特に変動金利型の場合、市場状況によって月々の返済額が増加することがあります。
- 収入減少リスク: 失業や病気などで収入が減った場合、返済負担が重く感じることがあります。
- 物件価値下落リスク: 市場環境によっては、不動産価格が下落し、売却時に損失を被る可能性があります。
Conclusion
住宅ローンは家を手に入れるための重要な手段です。私たちがその仕組みや条件を理解することで、より賢い選択ができるようになります。申請プロセスや返済方法について知識を深めることも大切です。
メリットとデメリットをしっかり把握し、リスク管理にも注意を払うことで、安心して住宅ローンを利用できます。夢のマイホーム実現へ向けて、一歩ずつ進んでいきましょう。