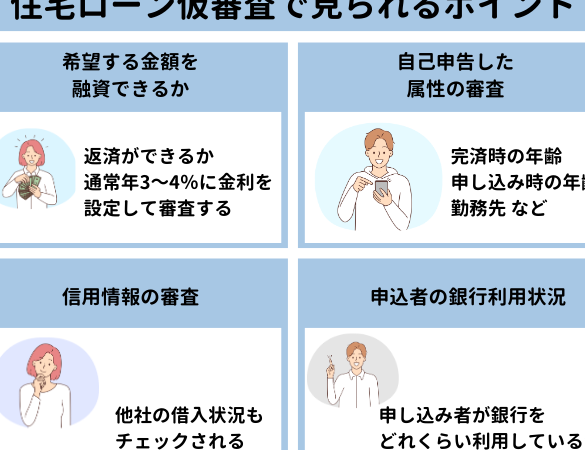
住宅を購入する際、**住宅ローン仮審査は欠かせないステップ**です。でも、私たちはどこまで調べる必要があるのでしょうか?仮審査のプロセスは複雑に思えるかもしれませんが、正しい情報を持つことで安心して進められます。
この記事では、**住宅ローン仮審査で確認すべきポイントや注意点**について詳しく解説します。私たちが知っておくべきことを理解することで、より良い選択ができるようになります。これから家を買う予定の方や、既に検討中の方には必見の内容です。
住宅ローン仮審査とは
住宅ローン仮審査は、住宅購入の際に重要なプロセスです。仮審査を通じて、金融機関が私たちの返済能力を評価します。
定義と目的
住宅ローン仮審査とは、私たちが借入可能な金額や条件を確認するための事前調査です。主な目的は以下の通りです。
- 返済能力の確認: 我々の収入や支出をもとに、適切な借入額を算出。
- 信用情報のチェック: クレジットヒストリーなどから信用力を評価。
- 融資条件の提示: 金利や返済期間など、具体的な融資条件が示される。
重要性
このプロセスは非常に重要で、多くの場合、次の理由から必要不可欠です。
- 予算設定: 仮審査によって明確にされた金額が予算設定に役立つ。
- 物件選びへの影響: 借入可能額が決まれば、それに基づいて物件選びができる。
- 交渉材料として活用: 仮審査結果は、不動産業者との交渉時にも利用できる。
仮審査のプロセス
仮審査は、住宅ローンを利用するための重要なステップです。このプロセスでは、必要書類の提出と審査基準への適合が求められます。
必要書類
仮審査を受けるには、以下の書類が必要です:
これらの資料を整えることで、迅速な審査が可能になります。特に収入に関する情報は非常に重要で、金融機関はこれをもとに返済能力を判断します。
審査基準
仮審査では、いくつかの基準が設定されています。主なポイントには次があります:
どこまで調べるか
住宅ローン仮審査を行う際、重要な情報をしっかり把握することが求められます。ここでは、具体的にどの程度の情報を調べる必要があるのかについて説明します。
信用情報のチェック
信用情報は私たちの借入能力を判断する上で非常に重要です。金融機関は以下の点を確認します。
- 信用履歴: 過去の返済状況や延滞歴
- 借入残高: 現在抱えている他社からの借入金額
- 利用可能枠: クレジットカードなど未使用枠も含む
これらの情報によって、融資可否や条件が決まります。また、自分自身で事前に信用情報を確認することで、問題点を早期に把握できます。
収入と負債の確認
収入と負債も審査基準として欠かせない要素です。特に次のポイントが重視されます。
- 年収: 安定した収入があるかどうか
- 自己資金比率: 手元資金と借入額との比率
- 月々の支出: 固定費や変動費も考慮される
注意点とアドバイス
住宅ローン仮審査を進める際には、いくつかの注意点があります。特に、正確な情報を提供することが大切です。また、適切な準備を行うことでスムーズに進められます。
審査に通るためのポイント
審査に通るためには、以下のポイントが重要です。
- 信用情報の確認: 自分の信用情報を事前にチェックし、不安要素がないか確認します。
- 収入証明書の整備: 直近の給与明細や源泉徴収票など、収入を証明できる書類を用意します。
- 借入状況の把握: 現在の借入残高や返済状況について正確な情報を持っておきます。
- 自己資金比率の向上: 借入額に対して自己資金比率が高いほど、有利な条件で融資されやすくなります。
これらの準備によって、審査通過への可能性が高まります。
よくある落とし穴
仮審査で注意すべき落とし穴は以下です。
- 過去の延滞履歴: 過去数ヶ月以内に延滞があった場合、その影響は大きいです。
- 不正確な情報提供: 書類内容や申告内容に誤りがあると、信頼性が低下します。
- 負債比率オーバー: 月々支払う負債総額が年収に対して多すぎると判断されることもあります。
- 急激な収入変動: 短期間で給与水準が変わりすぎている場合もリスク要因となります。
まとめ
住宅ローン仮審査は家購入の第一歩として非常に重要です。私たちがしっかりと準備を整え正確な情報を提供することでスムーズな審査が可能になります。信用情報や収入状況を事前に確認し適切な書類を揃えることが成功の鍵です。
また注意点を理解しておくことでよくある落とし穴を避けられます。これから住宅購入を検討する皆さんには、このプロセスへの理解が貴重な資産になるでしょう。自信を持って仮審査に臨み理想の住まいへ一歩近づきましょう。