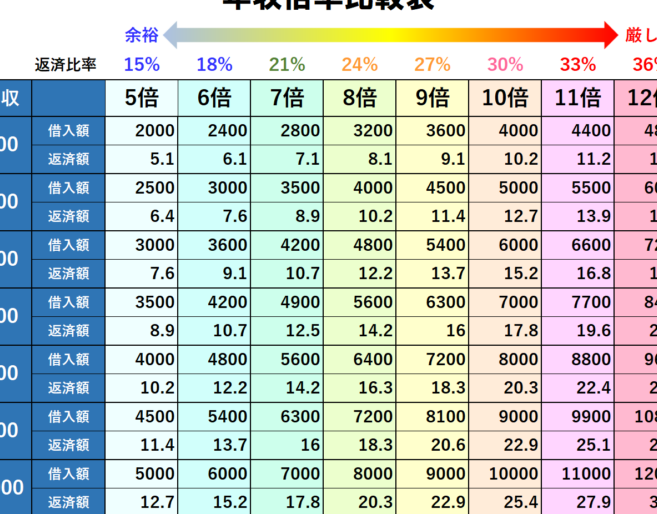
住宅購入を考えるとき、最も気になるのが住宅ローンの借入可能額は年収の何倍か</strongという点です。多くの人がこの疑問を抱えており、正しい情報を知ることで将来への不安を軽減できます。私たちも同じように感じているので、その答えを探求してみましょう。
住宅ローンの基礎知識
住宅ローンは、住宅を購入する際に利用する重要な資金調達手段です。借入額や返済計画について理解を深めることで、より良い選択が可能になります。
住宅ローンとは
住宅ローンは、不動産を購入するための長期的な貸付金です。金融機関から借りた資金で新築や中古物件の購入ができ、通常は数十年かけて返済します。主な特徴には以下があります。
- 元利均等返済: 毎月同じ額で返済し、初めは利息が多く元本が少なくなります。
- 元金均等返済: 毎月一定額の元本を返済し、その分利息も減少していきます。
- 変動金利型と固定金利型: 金利の種類によって支払い総額に影響があります。
これらの要素を考慮して、自分に合ったプランを選ぶことが大切です。
借入可能額の計算方法
借入可能額は年収や支出状況に基づいて決まります。一般的には年収の5〜7倍程度と言われています。この範囲内で借入すれば、安心して返済できます。また、以下のポイントも考慮しましょう。
- 年収: 高ければ高いほど、多く借りられます。
- ライフスタイル: 家族構成や生活費も影響します。
- 信用情報: 信用スコアが良好だと、有利な条件で借りられる場合が多いです。
年収と借入可能額の関係
年収は住宅ローンの借入可能額に大きく影響します。特に、金融機関は年収を基にして個人の返済能力を評価します。このため、年収が高いほど借入可能額も増加する傾向があります。
年収の重要性
年収は住宅ローン審査で最も重視される要素です。貸し手は借り手が安定した収入を持っていることを確認し、返済能力を判断します。また、多くの場合、年収の5倍から8倍程度が一般的な借入限度となります。例えば、年収500万円の場合、2500万円から4000万円までの範囲で借りられることが多いです。
借入可能額の目安
借入可能額にはいくつかの目安があります。一般的に以下の基準が参考になります:
- 返済比率:月々の返済額が年収に対して25%以内
- 金利:固定金利や変動金利によって影響
- 信用情報:良好な信用情報で条件が改善
影響を与える要素
住宅ローンの借入可能額は、いくつかの重要な要素によって影響を受けます。これらの要素を理解することで、自分に合った借入額を見極める手助けになります。
金利の変動
金利は、住宅ローン返済において非常に重要な役割を果たします。金利が高くなると、毎月の返済額も増え、結果的に借入可能額が減少します。一方で、金利が低下すると返済負担が軽くなり、借入可能額が増加する傾向があります。具体的には以下の点が考慮されます。
- 固定金利型: 市場金利よりも安定しているため、長期的な計画が立てやすい。
- 変動金利型: 市場に応じて変化し得るため、一時的に低い返済になることもある。
このような状況から、自分たちのライフプランと金融環境をよく考慮する必要があります。
返済期間の選択
返済期間は借入可能額にも大きな影響を与えます。一般的には短期であればあるほど月々の返済額は高くなるため、その分だけ借入可能額は減少します。しかし、長期の場合は月々の負担が軽減されるため、高い借入限度を設定できます。以下のポイントにも注目しましょう。
- 短期(10年〜15年): 利息総額が少なくなる傾向。
- 中期(20年〜25年): バランス良い返済計画。
- 長期(30年以上): 月々の支払いは楽だが総支払額は増加する場合もある。
借入可能額を増やす方法
借入可能額を増やすためには、いくつかの具体的な方法が存在します。これらの方法を実践することで、住宅ローンの条件が改善されることがあります。
年収を上げる方法
年収の向上は、借入可能額に直接影響を与えます。具体的には、以下の手段で年収を増加させることが考えられます。
- 昇進・昇給: 職場でのパフォーマンス向上に努め、定期的な評価によって昇進や昇給を目指します。
- 副業: 本業以外に副業を持つことで追加収入が得られます。例えば、フリーランスやオンラインビジネスなど。
- 資格取得: 専門的な資格を取得し、市場価値を高めることで高給与の職へ転職するチャンスも広がります。
これらの取り組みは短期間ではなく長期的に考えるべきです。しかし、一歩ずつ進むことで確実に年収アップにつながります。
その他の収入源
他にも借入可能額を引き上げる要素として、様々な収入源があります。安定した家計管理とともに、新たな収益源も重要となります。
- 投資: 株式、不動産などへの投資から得られる配当金や賃貸料は、有力な追加資金となります。
- 家族からの支援: 家族から経済的支援が受けられる場合、その分も返済能力として考慮されます。
- 政府補助金: 住宅購入者向けの補助制度や税制優遇なども活用します。特定条件下で利用できる公的支援は、大きな助けになります。
結論
住宅ローンの借入可能額を理解することは、私たちが理想の住まいを手に入れるための第一歩です。年収や返済比率、金利などさまざまな要素が影響しますが、これらをしっかり把握することで、自分に合ったプランを選ぶことができるでしょう。
また、年収を上げる努力や他の収入源の活用も重要です。これからの生活設計において賢明な判断を下すために必要な知識と情報は、私たち自身の未来をより明るくしてくれます。共に学びながら一歩ずつ進んでいきましょう。