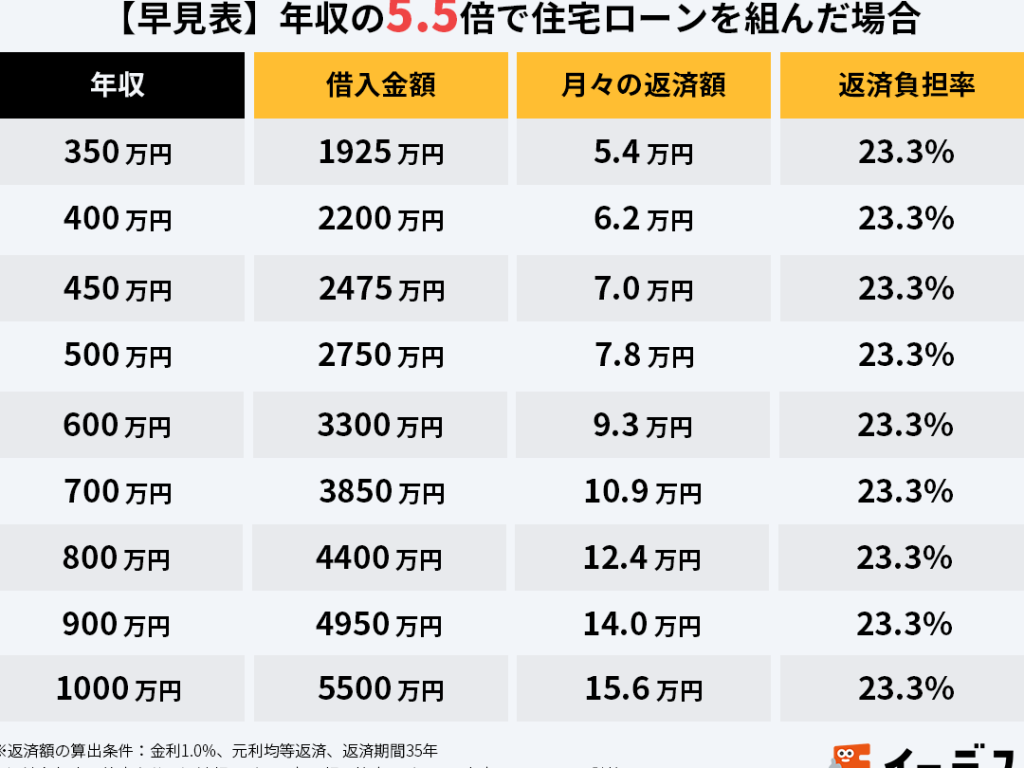
住宅購入を考えるとき、**住宅ローンはどのくらいの月収に対して適切なのか**悩むことが多いですよね。私たちもその疑問を抱えながら、理想の住まいを手に入れるための計画を立てています。実際には、月収の何割までなら無理なく返済できるのでしょうか?
住宅ローン 月収の何割とは?
住宅ローンの月収に対する適切な割合は、借入れ可能額や返済負担を考える上で重要です。一般的には、**住宅ローンの返済額は月収の25%以内が理想とされています。**これは無理なく返済を続けるために必要な目安です。
例えば、月収が30万円の場合、住宅ローンの返済額は7.5万円以下が望ましいです。この基準を守ることで、生活費や他の支出への影響を最小限に抑えられます。
また、金融機関によっては、この割合が異なることがあります。そのため、自分たちの経済状況やライフスタイルに合った割合を見極めることが大切です。具体的には以下の要素も考慮します。
- 家族構成:扶養家族が多い場合、負担能力は低下します。
- 職業安定性:安定した収入源があれば、高い割合でも対応可能です。
- その他の借入れ:クレジットカードなど他の負債も影響します。
住宅ローンの基礎知識
住宅ローンについて理解することは、私たちの家購入計画において重要です。ここでは、住宅ローンの種類やメリット・デメリットを詳しく見ていきます。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
- 固定金利型: 金利が返済期間中ずっと一定で、予測可能性が高い。
- 変動金利型: 市場金利に応じて金利が変動し、初期段階で低い場合が多い。
- 混合型: 一定期間は固定金利、その後は変動金利になるハイブリッドなタイプ。
それぞれの特徴を理解し、自分たちのライフスタイルや経済状況に合った選択をすることが大切です。例えば、長期的な安定を求めるなら固定金利型がおすすめですが、市場環境によっては変動金利型も魅力的です。
住宅ローンのメリット・デメリット
住宅ローンにはさまざまなメリットとデメリットがあります。これらを把握することで、より良い判断ができるでしょう。
メリット
- 資産形成: 自宅購入によって資産を築くことができる。
- 税制優遇: 住宅ローン控除など税制上の恩恵を受けられる場合もある。
- 生活安定感: 自分たちの家が持てることで安心感が得られる。
デメリット
- 返済負担: 毎月の返済額が生活費に影響する可能性あり。
- 市場リスク: 特に変動金利の場合、市場状況によって支払い額増加のおそれあり。
- 維持管理費用: 購入後も修繕費や税金など追加コストがかかる。
月収の何割を返済に充てるべきか
住宅ローンの返済に充てる月収の割合は、重要な要素です。一般的には、返済額は月収の25%以内が理想とされます。この基準を守ることで、生活費やその他の支出への影響を最小限に抑えられます。
支出のバランス
住宅ローン返済と他の支出とのバランスが必要です。例えば、家計全体で考慮する項目として以下があります:
- 生活費
- 教育費
- 医療費
- 貯蓄・投資
これらの支出が安定していれば、住宅ローンも無理なく続けられます。一方で、高い割合で借り入れると、他の重要な支出に影響を与えるリスクがあります。
生活費との関係
住宅ローン返済は生活費とも密接に関連しています。具体的には、
- 家賃や光熱費などの日常的な支出。
- 食品や交通など、毎月発生する固定費用。
- 不意の医療や修繕など、一時的な大きな支出。
具体的な計算例
住宅ローンの返済額を具体的に計算することで、月収の何割を返済に充てるべきか理解できる。ここでは、収入別の返済割合とケーススタディについて詳しく見ていく。
収入別の返済割合
一般的に、住宅ローンの返済は月収の25%が理想とされる。この基準をもとに、以下のようなシンプルな計算が可能だ。
- 月収30万円の場合
- 返済額: 7.5万円
- 月収40万円の場合
- 返済額: 10万円
- 月収50万円の場合
- 返済額: 12.5万円
このように、自分たちの月収から適切な返済額を導き出せる。もちろん、生活費や他の支出とのバランスも考えるべきだ。
ケーススタディ
例えば、家族構成や生活環境によって必要となる住宅ローンの金額は異なる。我々が実際に考えられるシナリオを2つ示す。
- 若い夫婦の場合
- 月収: 35万円
- 理想的な返済割合: 月8.75万円(約25%)
- 貯蓄や教育資金なども含めれば、この範囲内で安心して暮らせる。
- 子供が2人いる家庭
- 月収: 60万円
- 理想的な返済割合: 月15万円(約25%)
- 教育費や医療費など他の固定支出が増えるため、この数値を超えないことが重要だ。
住宅ローンの見直しポイント
住宅ローンを見直す際の重要なポイントには、金利や返済額、ライフスタイルの変化が含まれます。まず金利の種類を確認することが大切です。固定金利型は安定した返済を提供しますが、変動金利型は市場に応じて変わります。それぞれの特性を理解し、自分たちに合った選択をする必要があります。
次に返済額と月収とのバランスを考えます。一般的には月収の25%以内で抑えることが推奨されています。この割合を超えると、生活費や教育費に影響が出る可能性があります。また、家計全体を見ることで、無理なく支払い続けられるか判断できます。
さらにライフスタイルの変化にも注意しましょう。転職や家族構成の変更などがあれば、それによって収入や支出も変動します。このような場合、住宅ローンの条件を見直して適切なプランに変更することが求められます。
また他の借入れとの関係も考慮しなければなりません。他にも借り入れている場合、その負担も総合的に評価することで最適な返済計画が立てられます。そして、不意の支出にも備えておくことが大切です。不測の事態に対応できる余裕を持つためには、十分な貯蓄も必要です。
具体的には以下の要素について再評価すると良いでしょう:
- 現在の金利状況
- 将来予想される収入
- 生活環境や家族構成
結論
住宅ローンの月収に対する適切な割合を理解することは私たちの未来を守るために非常に重要です。返済額が理想的な25%以内であれば、他の生活費とのバランスも取りやすくなります。この基準を踏まえ、自分たちの経済状況や家族構成に合った返済計画を立てることで、安心して住宅購入へと進むことができるでしょう。
さらに、今後のライフスタイルや金利変動も考慮しながら定期的に見直す姿勢が大切です。私たちは賢い選択をすることで、より充実した生活を実現できます。