住宅を購入する際、私たちが直面する大きな選択肢の一つが**住宅ローン控除**です。国税庁と住宅金融支援機構のどちらを利用すべきか迷っている方も多いでしょう。これらの制度はそれぞれ異なるメリットを持ち、適切な選択が将来に大きな影響を与えることがあります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に受けられる税制上の優遇措置です。この制度により、一定期間中に支払った住宅ローンの利息分が所得税から控除されるため、家計への負担軽減につながります。
住宅ローン控除とは
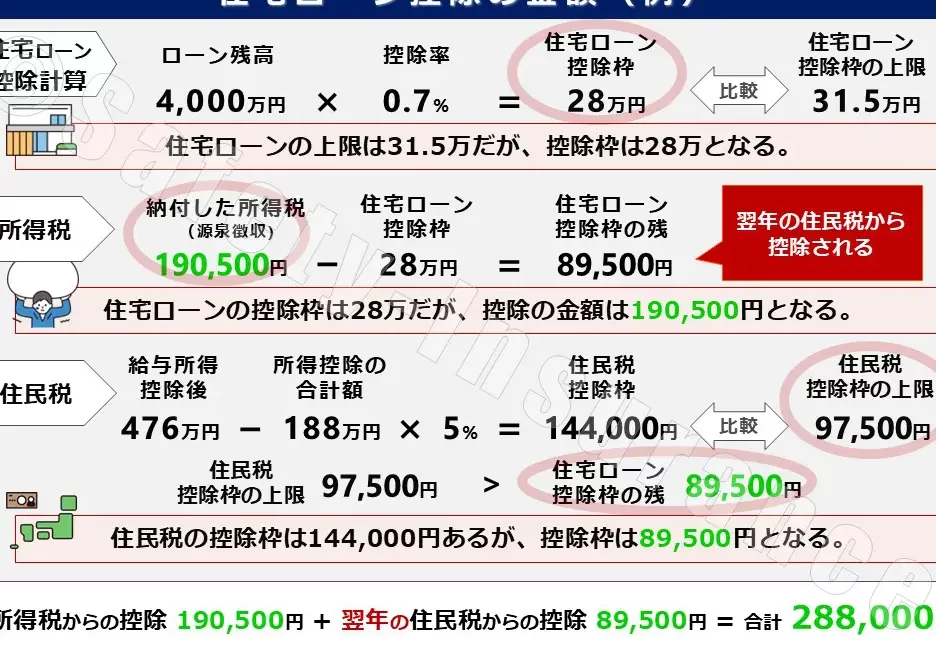
住宅ローン控除は、新築や中古住宅の取得・改修などで利用できる制度です。具体的には、年末時点で残高がある借入金の1%を最大10年間にわたり所得税から差し引くことができます。例えば、2,000万円の借入れの場合、年間20万円が控除対象になります。これによって、私たちの負担額が大幅に軽減されます。
国税庁の住宅ローン控除
国税庁の住宅ローン控除は、住宅購入を支援するための重要な制度です。この制度を利用することで、所得税から一定額を控除できます。
条件と特典
この制度にはいくつかの条件があります。例えば、以下のような要件が必要です。
- 住宅取得者が居住すること:新築または購入した住宅に実際に住む必要があります。
- 借入金残高があること:年末時点で残高がある借入金が対象となります。
- 適用期限内に契約すること:定められた期間内に住宅ローンを契約しなければなりません。
特典として、年末時点での借入金残高の1%を最大10年間控除可能です。例えば、2,000万円の借入れの場合、年間20万円が所得税から差し引かれる計算になります。このように、大きな経済的メリットがあります。
申請手続き
申請手続きは比較的簡単ですが、いくつかのステップがあります。まず、確定申告書類を準備します。その後、以下の書類も必要です。
- 住宅取得証明書:購入した物件に関する詳細情報。
- 借入金関連書類:金融機関から発行された返済計画など。
住宅金融支援機構の役割
住宅金融支援機構は、住宅購入をサポートする重要な機関です。この機関は、国民が安心してマイホームを取得できるようにさまざまなサービスを提供しています。
提供するサービス
住宅金融支援機構は主に以下のサービスを提供しています:
- 住宅ローンの保証
借入金の返済が困難になった際、一定額まで保証します。
- 低利融資プログラム
金利が低い条件で融資を受けられる制度があります。
- 情報提供
住宅市場や融資手続きについての最新情報を公開し、利用者が賢く判断できるようサポートします。
これらのサービスにより、多くの人々がスムーズに住宅購入へ進むことが可能になります。
利用のメリット
住宅金融支援機構を利用することには多くのメリットがあります。具体的には、
- 低金利で借り入れ可能
一般的な金融機関と比べて有利な金利で借りられる場合があります。
- 安心感のある保証制度
万一の場合でも保障されているため、不安なく返済できます。
- 専門家からのアドバイス
専門知識を持つスタッフから直接相談できる点も大きな魅力です。
比較:国税庁と住宅金融支援機構
国税庁と住宅金融支援機構の比較を行います。それぞれの特徴や利点を理解することで、最適な選択が可能になります。
特徴の違い
- 国税庁: 住宅ローン控除制度は、所得税から一定額を控除できる仕組みです。年末時点での借入金残高に応じて、最大10年間1%が控除対象となります。申請には確定申告書類や住宅取得証明書が必要です。
- 住宅金融支援機構: この機関は、低金利での融資や保証サービスを提供しています。また、専門家によるアドバイスも受けられるため、多くの人々に安心感を与えます。さらに、最新の情報提供も行っており、市場動向に基づいた提案が得られます。
どちらを選ぶべきか
私たちがどちらを選ぶかは、個々の状況に依存します。以下のポイントを考慮してください。
- 収入状況: 所得税から控除されることが重要な場合は国税庁がおすすめです。
- 融資条件: 低金利や保証制度が必要ならば住宅金融支援機構が有利です。
- 将来計画: 長期的に住む予定ならば、両方利用する方法も検討できます。
結論
住宅ローン控除を選ぶ際には国税庁と住宅金融支援機構のそれぞれのメリットをしっかり理解することが重要です。私たちが直面する選択肢は、それぞれ異なる条件や利点を持っています。
自分たちの収入状況や将来計画に基づいて最適な制度を選ぶことで、経済的な負担を大幅に軽減できる可能性があります。どちらの制度も、住宅購入をサポートするための貴重な手段ですので、自分たちに合った選択肢を見つけていきましょう。