住宅を購入する際に多くの人が気になるのが住宅ローン控除何回まで受けられるのかという点です。私たちもこの制度を利用して、少しでも負担を軽減したいと思っていますよね。控除が適用される回数や条件を知っておくことで、将来の資金計画が立てやすくなります。
住宅ローン控除の基本知識
住宅ローン控除は、住宅を購入した人が利用できる税制優遇制度です。これにより、税金の負担を軽減できるため、特に初めて住宅を購入する方にとって重要です。控除を受けるためにはいくつかの条件があります。
住宅ローン控除とは
住宅ローン控除は、年末残高に応じて所得税が控除される制度です。この控除により、一定期間にわたり税負担が軽減されます。具体的には、住宅ローンの残高が最大4,000万円の場合、控除率は1%です。これにより、年間最大40万円を控除できる可能性があります。控除の適用期間は通常10年間ですが、特例措置により、場合によってはそれが延長されることもあります。
対象となる人
住宅ローン控除の対象になるのは、主に以下の条件を満たす人です。
- 住宅を購入した個人: 新築、既存、あるいは増改築を含む。
- ローンの契約者: 住宅ローンを契約した本人である必要があります。
- 居住要件: 購入した住宅に居住開始し、居住を継続していること。
住宅ローン控除の回数制限
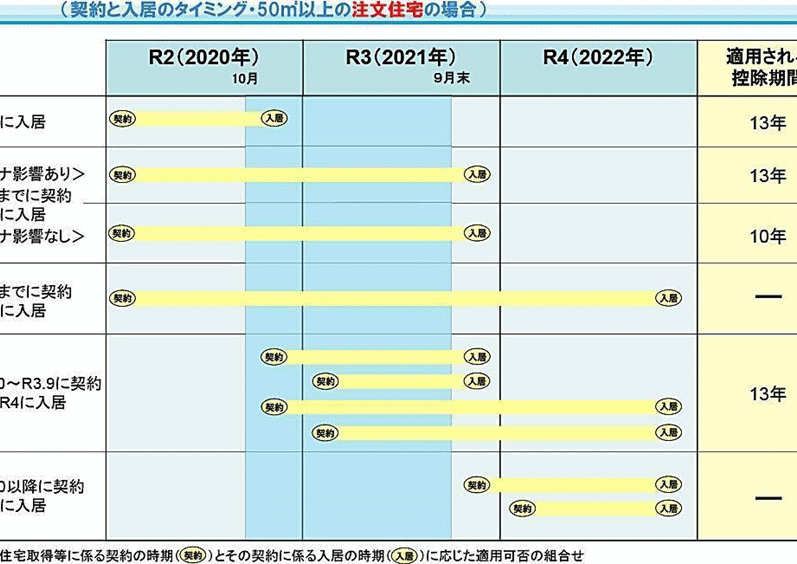
住宅ローン控除の適用は、主に年数に基づいて制限される。基本的には、最長で10年間の控除を受けられる。ただし、特例措置が適用される場合、さらに延長が可能だ。
控除を受けられる年数
控除を受けられる年数には、いくつかのルールがある。以下の点が重要だ。
- 住宅ローン控除は、初年度から10年間連続して受けることができる。
- 特例措置により、特定の条件を満たす場合、控除期間が13年や15年に延長されることもある。
- 各年の控除額は、年末残高の1%で計算される。
回数に影響を与える要因
控除を受ける回数に影響を与える要因が複数存在する。そのいくつかを以下に示す。
- 住宅の購入時期:購入時の条件により控除開始が変わる場合がある。
- 所得制限:一定の所得を超えると、控除額が減少または停止される。
- 借入先の金融機関:金融機関によって条件が異なるため、慎重に比較検討が必要だ。
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きはスムーズに行えるよう、必要な書類を整えておくことが重要です。以下の手続きに従って、控除を受けるための準備を進めましょう。
必要書類
申請に必要な書類は次の通りです。これらの書類を整えることで、申請が円滑に進みます。
これらの書類は、申請時に提出が求められます。各書類が揃ったら、次のステップに進みましょう。
申請の流れ
申請の流れは以下の通りです。本手続きに従って、スムーズに申請を行いましょう。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。これにより、私たちの税負担が軽減され、家計が助かります。
税金の軽減
住宅ローン控除は、主に所得税の軽減を目的としています。具体的には、住宅ローンの年末残高に対して最大1%の控除が受けられます。この場合、住宅ローンの残高が4,000万円の場合、年間最大40万円の控除が可能です。簡単に言えば、私たちが支払う税金が減るため、家計に直接的な利益がもたらされます。また、この控除は毎年適用されるため、合計で数百万円の節税効果が期待できます。
Conclusion
住宅ローン控除は私たちの家計に大きな影響を与える制度です。適用回数や条件を正しく理解することで、より効果的にこの恩恵を受けることができます。特例措置を活用すれば、控除期間も延長される可能性があるため、住宅購入を考えている方には特に重要な情報です。
申請手続きも簡単に行えるため、必要書類を整えてスムーズに進めることが大切です。この制度を活用し、私たちの未来の資金計画をしっかりとサポートしていきましょう。