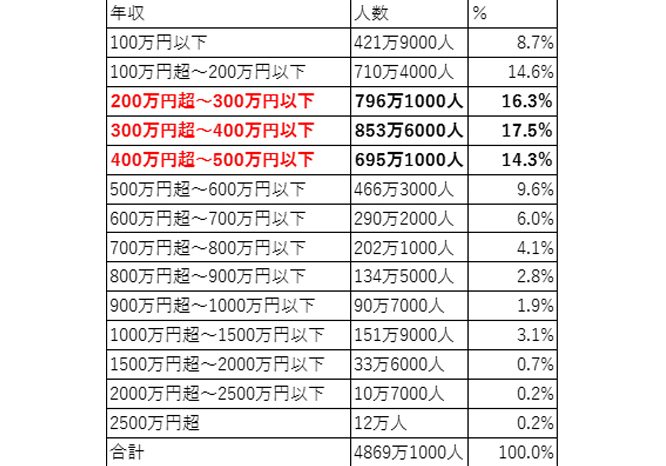
年収400万の私たちにとって、住宅ローンの選択は大きな決断です。特に、フラット35のような長期固定金利の選択肢は、将来の安心感を提供します。しかし、実際にいくらまで借りられるのか、具体的な数字が気になりますよね。私たちは、年収400万でどの程度の住宅ローンが現実的なのかを探ります。
年収400万と住宅ローンの基礎知識
年収400万円の家庭には、住宅ローンに関する具体的な知識が求められる。我々は、住宅購入に必要な情報を把握し、適切な判断を下すことが重要だ。
年収400万の特徴
年収400万円では、生活費や貯蓄額とのバランスを考慮する必要がある。具体的には、年間の手取額は約300万円程度となり、これに基づいて無理のない返済計画が求められる。以下のポイントが重要だ:
- 固定費の把握: 家賃や光熱費、教育費などの支出を明確にすること。
- 貯蓄習慣の確立: 住宅ローン返済に備えた長期的な貯蓄を行うこと。
- 生活の維持: 日常生活での支出管理が返済計画に影響を与える。
住宅ローンの枠組み
- 貸出額の基準: 年収に基づいて借入額が決まる。年収400万円の場合、一般的には借入可能額が最大で約3000万円程度になる。
- 返済期間の選択: 返済期間が長いほど毎月の返済額が減少するが、総支払額は増加する。
- 金利の確認: フラット35の金利は固定で、一定期間ごとに見直される。選択する際には、現在の利率を調べることが重要だ。
フラット35の概要
フラット35は、長期固定金利の住宅ローンとして注目されています。借入金額が最大で3,000万円程度となり、安定した返済計画が可能です。
フラット35のメリット
フラット35にはいくつかの大きなメリットがあります。
- 金利の安定性: 固定金利であるため、金利上昇の影響を受けず、返済額が確定します。
- 長期的な返済が可能: 最大で35年の返済期間が設定できるため、無理のない返済計画が実現します。
- 返済計画の透明性: 月々の返済額が一定であるため、ライフプランに組み込みやすいです。
- 利用条件の緩和: 収入や年齢の制限が緩やかで、広い範囲の人々が利用できます。
フラット35のデメリット
- 借入額が限定的: 借入金額が年収に基づいて制限されるため、大きな物件を購入する際に不足する可能性があります。
- 手数料や諸経費: 借入時には手数料が発生し、全体のコストが増加することがあります。
- 選べる物件が制限される: フラット35を利用するための物件条件が定められているため、希望する物件が選べないこともあります。
- 金利上昇リスク: 固定金利は安定性をもたらしますが、長期的に見れば金利が市場よりも高く設定されることも考慮すべきです。
住宅ローンの借入可能額
住宅ローンの借入可能額は、年収や返済比率によって大きく変わります。私たちは年収400万円のケースを考えて、具体的な借入額を詳しく見ていきます。
年収との関連性
年収400万円の場合、一般的に住宅ローンは年収の5~6倍が目安です。したがって、借入可能額は約2000万円から2400万円程度になります。また、金融機関によっては、最大3000万円まで借り入れ可能なケースもありますが、注意が必要です。高額な借入をする場合は、将来の収入や支出を考慮し、無理のない返済計画を立てることが重要です。
返済比率の計算方法
返済比率は、年間返済額を年収で割ったものです。具体的には、以下の計算式を使います。
- 年間返済額:月々の返済額 × 12ヶ月
- 返済比率 = (年間返済額 ÷ 年収) × 100%
たとえば、月々の返済額が8万円の場合、
- 年間返済額は8万円 × 12 = 96万円
- 返済比率は(96万円 ÷ 400万円) × 100 = 24%
具体的なシミュレーション
年収400万円の家庭が利用できる住宅ローンについて、具体的にシミュレーションを行う。どのように返済計画を立てるかは重要な要素です。
ケーススタディ:年収400万の場合
年収400万円の場合、住宅ローンの借入限度額は通常、年収の5倍から6倍。したがって、借入可能額は約2000万円から2400万円程度。この場合、フラット35を利用することで、金利の安定感を得られる。具体例として、以下に借入額のシミュレーションを示します。
- 借入額: 2400万円
- 金利: 1.5%
- 返済期間: 35年
この条件下での返済額はおおよそ月々7万2000円となる。他の固定費を考慮し、非住宅費用も計算する必要がある。
返済シミュレーション
返済シミュレーションを行い、家計に与える影響を見てみる。以下の項目が特に重要だ。
- 年間返済額: 864,000円(7万2000円 × 12カ月)
- 返済比率: 約22%
- これは、年間返済額を年収で割ったものです。
まとめ
年収400万円において、住宅ローンの選択肢は大変重要です。特に、フラット35は長期固定金利が魅力であり、安定した返済計画をサポートします。借入額は年収の5~6倍が目安で、約2000万円から2400万円程度が一般的ですが、金融機関によっては3000万円までの借入も可能です。
フラット35のメリットには、以下のポイントが挙げられます:
- 金利の安定性が高い
- 返済期間が長く設定できる
- 返済計画が透明で分かりやすい
- 利用条件が比較的緩和されている
一方で、デメリットも存在します。借入額に制限がある点、手数料や諸経費が発生すること、そして選べる物件が限られることが注意点です。また、金利上昇リスクを考慮することも必要です。
具体的なシミュレーションをすると、例えば年収400万円のケースで、借入額2400万円、金利1.5%、返済期間35年の条件の場合、月々の返済額は約7万2000円となります。この際の年間返済額は864,000円、返済比率は約22%になります。返済比率は家計の健全性を示すため、しっかり確認することが重要です。
Conclusion
年収400万円の家庭にとってフラット35は非常に魅力的な選択肢です。長期固定金利の特性があるため将来の不安を軽減しつつ、安定した返済計画を立てることができます。借入可能額は年収に応じた範囲内で設定されており、無理のない返済が求められます。
私たちの生活費や貯蓄とのバランスを考慮しながら、適切な借入額を選ぶことが大切です。将来の収入や支出を見越した計画を立てることで、安心して住宅ローンを利用できるでしょう。