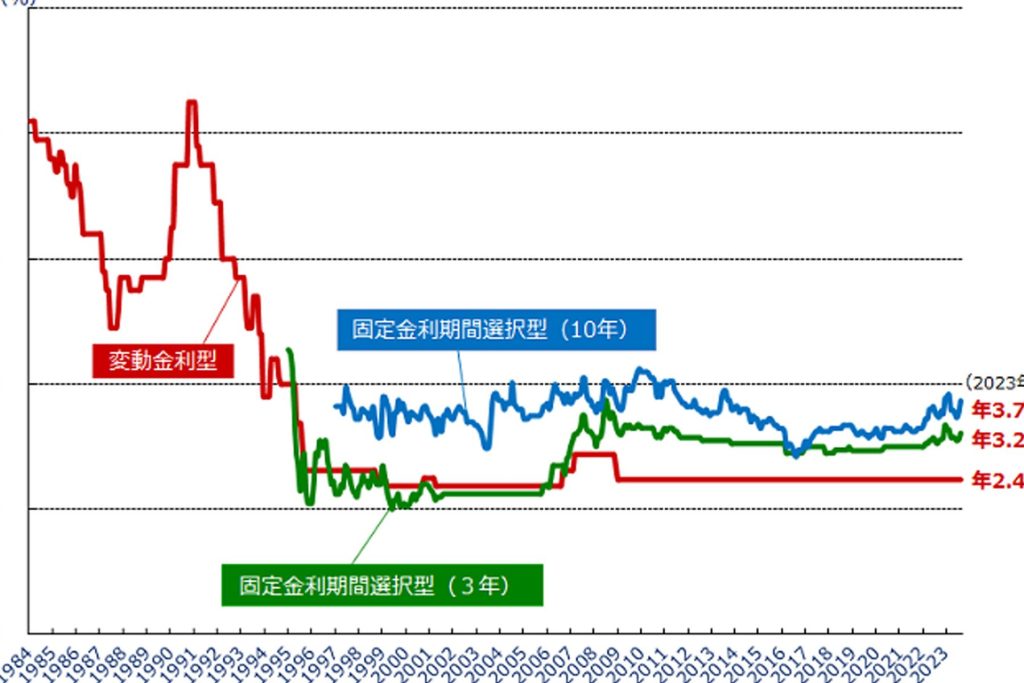
住宅購入を考えている私たちにとって、金利は非常に重要な要素です。近年の経済状況や政策の変化により、金利はどのように変動するのでしょうか?私たちの未来の家計に大きな影響を与える可能性があるため、住宅ローン金利がどうなるのかを知ることは欠かせません。
住宅 ローン 金利の現状
現在、住宅ローン金利は変動しています。金利の影響を受ける要因は、経済状況、政策、そして市場の動向です。金融機関の金利設定は、これらの要因によって大きく異なるため、常に注視が必要です。
たとえば、2023年の平均金利は次のように推移しました:
| 年月 | 平均金利 (%) |
|---|---|
| 2022年6月 | 0.75 |
| 2023年3月 | 1.00 |
| 2023年9月 | 1.25 |
主に、金利の上昇は経済の回復やインフレ懸念から来ています。また、中央銀行による政策金利の引き上げも影響を及ぼします。そのため、今後の住宅ローン金利は上昇する可能性が高いです。私たちとしては、早期に固定金利を選ぶ選択肢が重要だと考えます。
さらに、借入希望者は市場の動向をしっかり把握することが求められます。例えば、金融機関によっては借入条件が異なるため、比較検討が不可欠です。また、返済額の変動を避けるため、適切なプランを選ぶことが重要です。私たちは、状況によって変わる金利を見据えた計画が必要だと思います。
金利が上昇する要因
金利の上昇には、主に経済の動向や政策の影響が関係しています。これらの要因を理解することで、今後の住宅ローン金利の動きを予測しやすくなります。
経済の動向
経済成長が金利に直接的な影響を与える。経済が活発なとき、消費が増え、インフレの懸念が強まります。そのため、中央銀行が金利を引き上げる可能性が高まります。最近のデータでは、2023年の日本のGDP成長率が2.0%を超えると予測されています。この成長が続く限り、金利の上昇を予想できます。
また、雇用状況の改善も重要な要因となる。失業率が低下し、賃金が上昇することで、消費者の購買意欲が高まり、金利に影響を与えます。例えば、最近の失業率は2.5%で、これは経済の安定を示す指標です。これに伴い、中央銀行は金融引き締めを進めることが考えられます。
政策の影響
中央銀行の政策決定が金利に大きな影響を与える。特に、政策金利の変更は直接的な影響を持っています。中央銀行が金利を上げれば、住宅ローン金利も上昇する傾向が見られます。2023年には、中央銀行が政策金利を0.50%引き上げるとの予測が出ています。
金利が低下する可能性
金利が低下するシナリオは、いくつかの要因に左右されます。経済の状況や政策の変更が、住宅ローン金利に影響を与えることがあるので、注意が必要です。
市場の変化
市場の動向によって、金利が変わる可能性があります。例えば、競争が激化することや、金融機関の新しいプランが登場することによって、金利が低下する場合があります。以下の要因が考えられます。
- 競争の増加: 新しい金融機関の参入や、既存の金融機関のサービス向上が金利に影響する。
- 借入需要の減少: 借入希望者の減少が金利を押し下げることがある。
- 経済不安の影響: 市場の不安定要因が金利を引き下げる結果につながる可能性が高い。
中央銀行の動き
中央銀行の政策は、金利に大きく影響を与えます。金利が低下する要因としては、金融緩和政策の実施が挙げられます。以下のポイントを考慮しましょう。
- 政策金利の引き下げ: 中央銀行が政策金利を引き下げることで、住宅ローン金利も低下する可能性がある。
- 量的緩和: 市場に資金を供給することで、金利を下げる効果が期待できる。
- 経済状況の見直し: 経済指標が悪化すると、中央銀行が金利を低下させるインセンティブが高まる。
住宅 ローンの選び方
住宅ローンを選ぶ際のポイントは多岐にわたる。まず、金利タイプの選択が重要だ。固定金利と変動金利のどちらを選ぶかで、将来の返済額に大きく影響する。固定金利は安定した返済が可能な一方、変動金利は市場の動向により変動するため、注意が必要。
次に、返済期間の設定も考慮すべき要素だ。一般的には15年から35年の期間が多い。短期のローンは月々の返済額が高くなるが、総支払額は少なくなる。一方、長期のローンは月々の負担が軽くなるが、総支払額は増える。
また、借入金額の上限を確認することが必須だ。金融機関によって異なる条件があるため、自己資金の状況や収入をもとに、借入可能な金額を事前に把握しておく。事前審査を受けることで、自分たちに合った金額を明確にできる。
さらに、手数料や保証料の確認も重要だ。融資に関わる手数料は、借入金額や金融機関によって異なる。これらの費用を考慮しなければ、実際の負担額が予想以上に大きくなることがある。
最後に、金融機関ごとの条件を比較することが不可欠だ。各金融機関では、金利や手数料、サービス内容が異なる。自分たちに最適なプランを選ぶためにも、複数のローンを比較検討することが大切である。視覚的な比較表を作成すると、選択が容易になる。
まとめ
住宅ローン金利の動向には、様々な要因が影響しています。具体的には、経済成長の予測、雇用状況、中央銀行の政策金利の変動などが関与しており、これにより私たちの家計にも直結する影響があります。 2023年の日本のGDP成長率は2.0%を超えると予測されており、金利の上昇が期待されます。
私たちが住宅ローンを選ぶ際に重要視するポイントには、金利タイプの選択や返済期間の設定が含まれます。 特に、固定金利を選ぶと安定した返済が可能です。 変動金利の場合、市場の状況によって金利が変わるため、注意が必要です。このため、事前審査を通じて自分たちに適した借入金額を把握することが推奨されます。
Conclusion
今後の住宅ローン金利の動向にはしっかりと目を向けていきたいと思います。経済状況や政策の変化が金利に与える影響を理解することで、私たちの家計を守る手助けになります。特に固定金利の選択や事前審査の重要性を認識し、最適なプランを選ぶことが求められます。
これからの金利変動に備えて、柔軟な対応を心がけることが大切です。私たち自身のライフプランに合った住宅ローンを選ぶことで、安心して未来を迎えることができるでしょう。