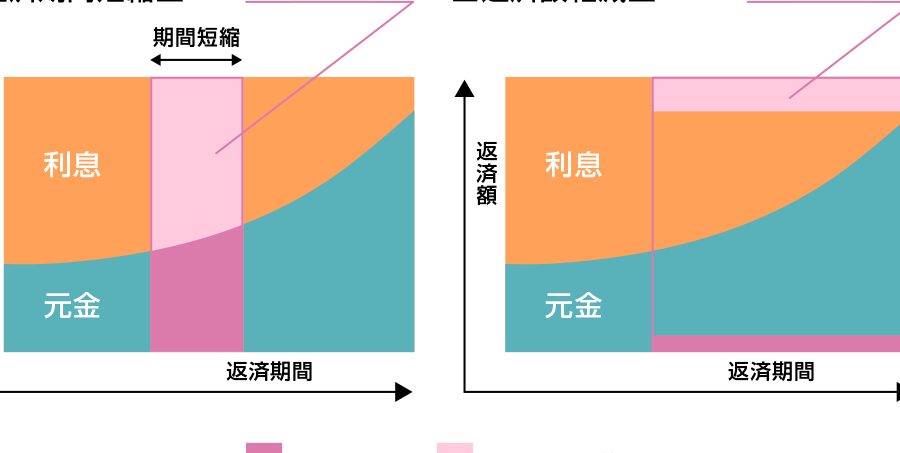
住宅ローンを組むとき、返済方法の選択は非常に重要です。私たちは、返済額をできるだけ少なくしたいと考えていますが、どの方法が最適なのか悩むことも多いですよね。この記事では、**住宅ローンで選ぶ2つの返済方法について詳しく解説し、返す総額が少なくて済むのはどっち**かを探ります。
住宅ローンの基本知識
住宅ローンは、住宅を購入するために金融機関から資金を借りる仕組みです。借入額に対して利息がかかり、長期間にわたり返済していきます。このセクションでは、住宅ローンの定義や主な特徴について詳しく見ていきます。
住宅ローンとは
住宅ローンとは、特定の目的に使用するための資金を提供する融資の一形式です。主に以下の内容を含みます。
- 担保: 住宅自体が担保となり、返済が行われない場合は金融機関が物件を差し押さえることができます。
- 期間: 返済期間は通常、15年から35年の間で設定されます。
- 利率: 固定金利や変動金利があり、市場の動向に応じて異なります。
私たちは、住宅ローンを検討する際には、これらの要素をよく理解することが重要だと考えています。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 金利が借入れ時に固定され、全期間で同じ金利が適用されます。将来の金利上昇リスクを避けたい人に向いています。
- 変動金利型: 市場の金利に応じて金利が変動します。初期は利率が低めですが、将来的に上昇するリスクを伴います。
- フラット35: 35年間の固定金利が確約されている融資です。住宅金融支援機構などが提供しているため、安心感があります。
返済方法の比較
住宅ローンの返済方法を比較する際、主に「残高均等返済」と「定額返済」の2つの方法が考えられます。それぞれの特徴を理解することで、最適な選択ができるようになります。
残高均等返済
残高均等返済は、毎月の返済額が残高に応じて変動する方法です。初期の返済額は高めですが、返済を進めるにつれて支払い額が減少します。この方式の利点は、元金を早く返済できるため、利息負担が軽くなる点です。一般的には、以下の特徴があります:
- 初期の月ごとの支払いは高い。
- 残高が減るにつれて、利息負担が軽減される。
- 長期的には総返済額が少なくなる傾向がある。
この方法を選ぶことで、早く住宅ローンを完済することを目指せます。
定額返済
定額返済は、毎月の返済額が一定となる方法です。初めから最後まで変わらないため、家計の管理がしやすいというメリットがありますが、残高によっては利息負担が大きくなる可能性があります。以下のポイントが特徴です:
- 毎月の返済額が一定で予測がしやすい。
- 利息が安定しているため、資金計画が立てやすい。
- 長期的には総返済額が多くなることがある。
返済総額の違い
住宅ローンの返済方法には、返済総額に大きく影響する2つの選択肢があります。私たちは、その違いについて詳しく説明します。
残高均等返済の総額
残高均等返済は、最初の返済額が高めで、返済が進むにつれて利息負担が軽くなります。具体的には、初期の返済額は高いものの、総返済額は比較的少なくなる場合があります。例えば、借入金額が3000万円、金利が1.5%、返済期間が30年の場合、総返済額は約3720万円となります。このように、早期に支払う利息を抑えることで、長期的に見れば負担が軽減されます。
定額返済の総額
定額返済は、毎月の返済額が一定です。これにより、支出計画が立てやすい利点がありますが、総返済額が増える傾向があります。例えば、同様の借入金額3000万円、金利が1.5%、返済期間が30年の場合、総返済額は約4320万円になります。したがって、初期負担が少ない一方で、長期的には支払い総額が大きくなりやすいです。
どちらを選ぶべきか
住宅ローンの返済方法を選ぶ際には、個々の状況や将来の計画を考慮することが重要です。私たちのライフスタイルや収入の変動により、最適な選択肢は異なります。
個々の状況に応じた選択
残高均等返済や定額返済の選択は、各自の経済状況によって異なります。たとえば:
- 収入の安定性:収入が安定している人は、初期の負担が大きい残高均等返済を選ぶことで、利息を軽減できる可能性があります。
- ライフスタイルの変化:家族構成や職業の変化に応じて、適した返済方法が変わります。定額返済の方が毎月の支出が予測しやすく、家計の管理がしやすい点が魅力です。
- 将来の計画:将来の支出や収入増を見越して選択することも考慮すべきポイントです。
長期的な視点での判断
返済方法を選ぶ際には、長期的な視点が不可欠です。以下の要素が影響を与えます:
- 総返済額:残高均等返済方式は、トータルの返済額を抑えられることが多いです。たとえば、借入金3000万円、金利1.5%、返済期間が30年の場合、総返済額は約3720万円です。
- 支出の計画:支出が固定されている定額返済は、短期的には収支を把握しやすいですが、最終的には総額が約4320万円と増えることがあります。
- 金利の変動:変動金利の場合、長期的には金利が上昇するリスクもあるため、この観点からも選択が影響を受けます。
結論
住宅ローンの返済方法選びは私たちの将来に大きな影響を与えます。残高均等返済は初期の負担が大きいものの、長期的には利息負担を軽減できるメリットがあります。一方で定額返済は毎月の支出が安定しやすいですが、総返済額が増える可能性があります。
私たちのライフスタイルや将来の計画に応じて、どちらの方法が最適かをしっかり考えることが重要です。収入の安定性や金利の変動を踏まえた上で、賢い選択をしていきましょう。最終的には、私たちの経済的な安定と安心を実現するための道筋を見つけることが鍵です。