離婚は人生の大きな転機であり、さまざまな問題が浮上します。その中でも特に悩ましいのが離婚後の住宅ローンを誰が払うのかという問題です。私たちは、この重要なテーマについて考えてみる必要があります。ローンの支払いが新たな負担となることもあるため、適切な解決策を見つけることが大切です。
離婚後の住宅ローンの基本
離婚後の住宅ローンについて理解しておくことは重要です。特に、支払い義務やローンの種類により、責任が変わってきます。
住宅ローンの種類
住宅ローンには、主に以下の種類があります。
- 固定金利型: 金利が契約期間中一定で、支払いが計画しやすい。
- 変動金利型: 市場金利に応じて金利が変動し、支払い額が変わるリスクがある。
- 割引金利型: 初期に金利が低く設定されるが、後の金利が上がることがある。
各ローンの特性を考慮し、離婚後の生活設計に合った選択をすることが求められます。
住宅ローンの契約者
住宅ローンの契約者は、通常、名義人が支払いの責任を持ちます。しかし、離婚時には名義人が一方のみである場合、もう一方が支払いを引き受けるかどうかが問題になります。
- 単独名義: その名義人が全額支払いを担う。
- 共同名義: 両者が支払い義務を持ち、分担割合の合意が必要。
離婚時の住宅ローンの取り扱い
住宅ローンの取り扱いは、離婚が進む中で重要な課題です。支払い方法や負担の分配は、法律や契約状況によって異なります。したがって、しっかりとした理解が求められます。
財産分与と住宅ローン
住宅ローンと財産分与は密接に関係しています。財産分与の際、住宅ローンの支払い責任をどのように分けるかが重要です。もし、家が共同名義の場合、二人の負担割合に基づいて分配されることが一般的です。例えば、30%の持分が一方にあり、70%が他方にある場合、それぞれの負担割合に応じた支払いが考慮されます。また、住宅ローンの名義人によっても影響がありますので、必要に応じて法的アドバイスを受けることが推奨されます。
誰が住宅ローンを払うべきか
住宅ローンの支払い責任が誰にあるかは、離婚時の重要な問題です。借入契約の名義や持分、さらに財産分与の条件によって左右されます。以下に、支払い責任を決定する要因に関して詳しく説明します。
事情に応じた相談
私たちが考慮すべき最初の点は、各自の経済状況です。以下の点について、専門家に相談することが役立ちます。
- 住宅ローンの名義
- 子供の有無
- 財産分与の合意内容
- 定職の有無や収入の安定性
以上の要因を検討することで、適切な支払い方法を見つけやすくなります。そして、弁護士やファイナンシャルプランナーからの意見を受けることが、後々のトラブルを防ぐ助けになります。
支払いの変更手続き
支払い責任の変更が必要な場合、手続きはスムーズに進めることが大切です。以下のステップを確認し、忘れずに実行してください。
- 住宅ローンの契約書を確認する
- 変更したい名義人を決める
- 銀行または金融機関に連絡する
- 必要書類を提出する
- 新たな契約条件を確認する
離婚後の選択肢
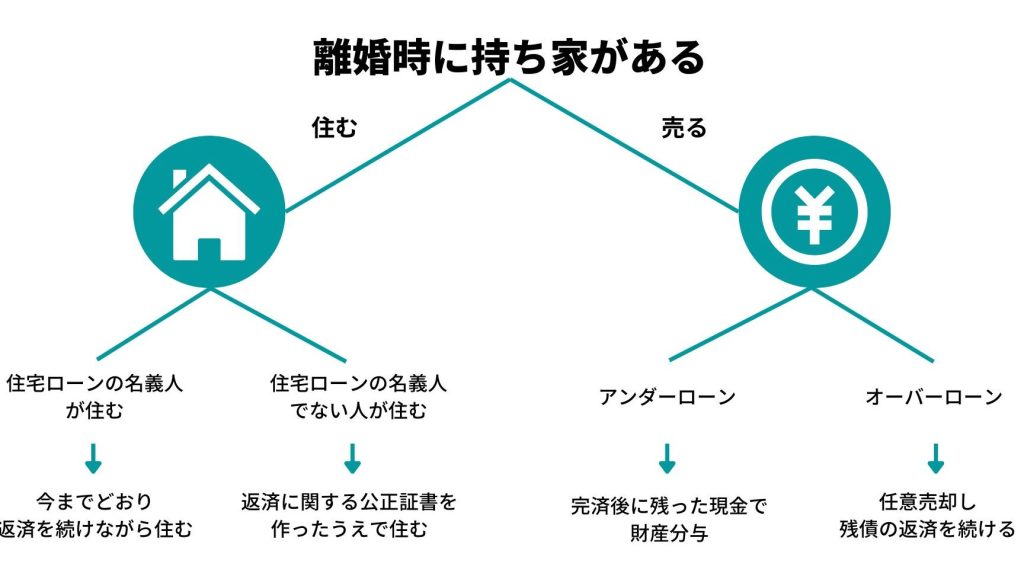
離婚後の住宅ローンに関して、いくつかの選択肢があります。特に、どのように経済的負担を軽減するかが重要です。以下に、主要な選択肢を詳しく見ていきましょう。
住宅の売却
住宅を売却することは、離婚後の財務状況を整理する一つの方法です。売却を選ぶ場合、以下のポイントが考慮されます。
この選択肢では、売却益をローン返済に充てることで、共同名義の場合の負担を軽減できます。ただし、売却にかかる手数料や時間も考慮し、計画的に進めることが肝要です。
住宅の名義変更
名義変更は、住宅ローンの支払い責任を調整する手段として有効です。名義を変更する場合、以下の手続きを踏む必要があります。
Conclusion
離婚後の住宅ローンの支払い責任は複雑であり私たち一人ひとりの状況によって異なります。適切な解決策を見つけるためには自分たちの経済状況や契約内容をしっかり理解することが大切です。法的アドバイスを受けることで不安を軽減しより良い選択ができるでしょう。
また住宅の売却や名義変更といった選択肢も視野に入れながら計画的に進めることが求められます。新たな生活を築くために必要なステップを踏み出し私たちの未来を明るいものにしていきましょう。