住宅ローンの繰り上げ返済と投資、私たちの資産形成においてどちらが有利なのか悩む方も多いでしょう。この選択は、将来の経済的安定に大きな影響を与える可能性があります。 それぞれのメリットやデメリットを理解することで、より良い判断ができるはずです。
住宅ローン 繰り上げ返済のメリット
住宅ローンの繰り上げ返済には、さまざまなメリットが存在します。具体的に考えてみましょう。
金利の軽減
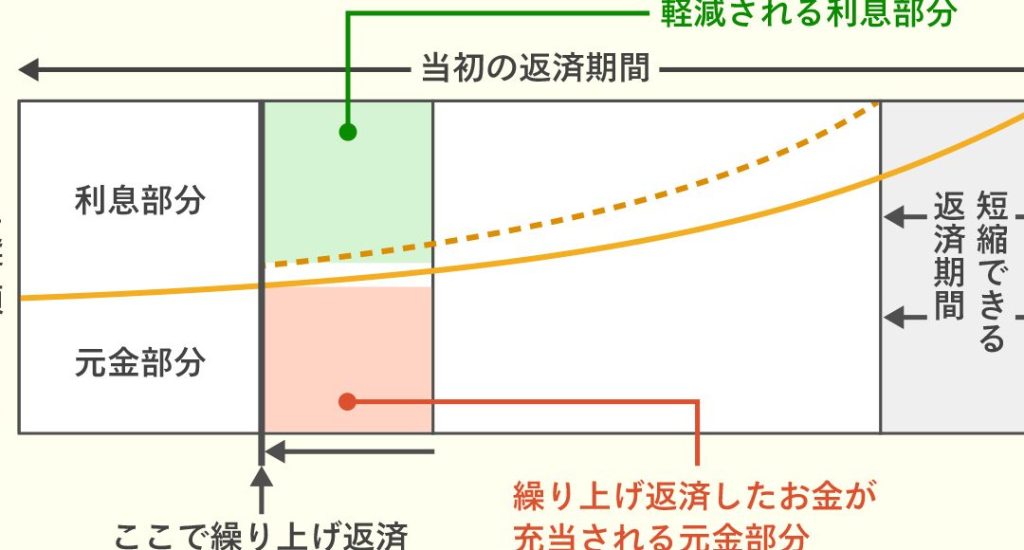
住宅ローンを繰り上げ返済することで、金利の軽減が実現する。繰り上げ返済によって借入残高が減少すれば、利息の支払いも減少する。それにより、全体の返済額を抑えられる。特に、金利の高いローンを抱えている場合、その効果は顕著だ。
- 繰り上げ返済によって、元本が直接減少。
- 減少した元本に対して、払う金利も減る。
- タイミングによっては、数十万円単位での利息軽減が期待できる。
返済期間の短縮
- 繰り上げ返済により、返済完了までの年数が減少。
- 余分な利息を支払う必要がなくなる。
- 将来的な資金計画を立てやすくなる。
投資のメリット
投資は資産形成において重要な役割を果たす。我々は、投資を通じて将来の経済的安定を図ることができる。以下では、投資の具体的なメリットについて解説する。
資産の増加
投資によって資産を増やす可能性が高まる。株式や債券、不動産などの資産は、長期的に見れば価値が上昇する傾向がある。例えば、過去10年間の日本株式市場は年平均で約8%のリターンを記録した。資本を効率的に運用することで、我々はローン返済の負担を軽減しつつ、資産を増やす手段を得る。
繰り上げ返済のデメリット
繰り上げ返済にはいくつかのデメリットが存在します。これらを理解することで、より良い資産形成の選択ができます。
資金流動性の低下
繰り上げ返済を行うと、手元にある資金の流動性が低下します。大きな金額を返済に充てることで、急な支出や投資機会に対応できない可能性が高まります。たとえば、住宅ローンの繰り上げ返済に300万円を充てると、その分の資金を他の用途に使えなくなります。これにより、突然の病院費用や修理費用といった不測の事態に直面した際、十分な資金が確保できないことがあります。
投資のデメリット
投資にはリスクや専門知識が必要であり、これらの点で注意が必要です。資産を増やすことが期待できるものの、失敗する可能性も含まれています。
リスクの高まり
投資には常にリスクが伴う。価格の変動が頻繁に起こり、特に株式市場の動きは予測が難しい。例えば、過去にある企業の株価が一夜で20%下落したケースもあり、そうしたリスクを理解しておくことが重要です。リスクを抑えるためには、分散投資が助けになりますが、それでも市場の動向に影響されることは避けられません。
結論
住宅ローンの繰り上げ返済と投資の選択は私たちの資産形成において非常に重要です。どちらにもメリットとデメリットがあり、私たちのライフスタイルや将来の計画に応じて最適な選択が変わります。
繰り上げ返済は金利軽減や返済期間短縮のメリットを提供しますが、流動性の低下というリスクも伴います。一方で、投資は資産を増やすチャンスを提供しますがリスク管理が必要です。私たちがどちらを選ぶにしても、各選択肢の特性を理解し、慎重に判断することが成功への鍵となります。