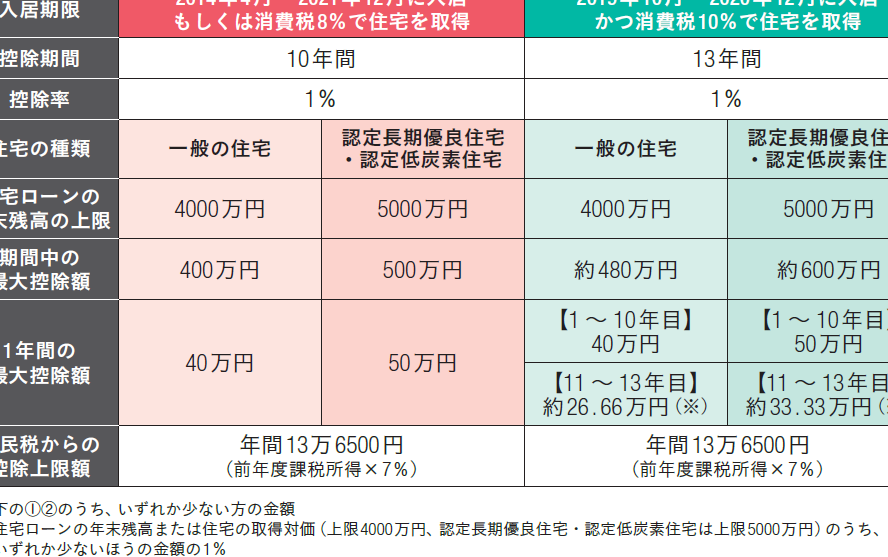
住宅を購入した私たちにとって、住宅ローン減税は大きな助けになります。しかし、年末調整で具体的にいくら戻ってくるのか、気になるところですよね。実際にどのように計算されるのか、またどのような条件があるのかを理解することが重要です。
この記事では、**住宅ローン減税と年末調整の関係を詳しく解説**します。私たちが知っておくべきポイントや、見逃しがちな申請手続きについても触れます。住宅購入を検討している方や、すでに住宅ローンを利用している方にとって、非常に役立つ情報が盛りだくさんです。
住宅ローン減税の基本
私たちの国では、住宅ローン減税が住宅購入者に大きな多様なメリットを提供します。この制度の目的は、住宅の購入を促進し、経済の活性化を図ることです。具体的には、住宅ローンの利息支払い額の一部を所得税から控除できる仕組みになっています。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンを利用して住宅を購入した際に、そのローンの支払いに対する税金を軽減する制度のことです。私たちは、年末調整の時期にこの減税がどのように適用されるかを理解する必要があります。具体的には、年間の住宅ローンの残高に基づき、控除額が計算されます。この控除により、毎年の所得税の負担が軽減され、手元に残るお金が増える利点があります。
対象となる住宅の条件
住宅ローン減税を受けるためには、いくつかの条件を満たす必要があります。主に以下の条件が該当します:
- 新築または中古住宅の購入
- 住宅の床面積が一定以上(一般的には50平方メートル以上)
- 居住用として使用されること
- ローンの借入額が上限内であること
年末調整の仕組み
年末調整は、雇用者が従業員の年間所得税を計算し、過不足を調整するプロセスです。この仕組みを理解することで、住宅ローン減税を適切に活用できます。
年末調整とは
年末調整は、毎年12月に行われる税務手続きです。税務上の義務を果たすために、以下のポイントに留意します。
- 所得税の計算: 1年間の総所得や必要経費を基に計算を行います。
- 源泉徴収との調整: すでに支払った税金と最終的に支払うべき税金を比較します。
- 過不足の返還: 過剰納税があった場合、還付を受けることが可能です。
この調整は、雇用者が行い、従業員は必要書類を提出する必要があります。
年末調整での住宅ローン減税の扱い
住宅ローン減税は、年末調整の中で特に重要な控除のひとつです。適用を受けるための条件がいくつかあります。
- 購入した住宅が条件を満たしていること: 新築または中古住宅が対象となります。
- 居住用として使用すること: 実際に居住している必要があります。
- 申請書類の提出: 所定の申請書と証明資料を年末調整時に提出します。
いくら節税できるか
住宅ローン減税による節税額は、住宅ローンの借入残高や支払い利息に基づいて計算されます。我々は、ここで具体的な計算方法を確認し、実際の例を通じて節税効果を把握します。
住宅ローン減税の計算方法
住宅ローン減税額は、一般的に以下の式で求められます。
- 控除額 = 借入残高 × 控除率(1%など)
例えば、借入残高が3,000万円の場合、控除率1%であれば、年間30万円の控除が可能です。控除率は年度によって異なることがありますので、最新の情報を確認することが重要です。
実施条件として、新築または中古住宅の購入、居住用であることが挙げられます。また、対象となるローンの額にも制限がありますので、事前に計算と確認を行う必要があります。
実際の節税額の例
ここでは、実際の例を用いて節税額のイメージを明確にします。
| 借入残高 | 控除率 | 年間控除額 |
|---|---|---|
| 3,000万円 | 1% | 30万円 |
| 4,000万円 | 1% | 40万円 |
| 2,500万円 | 1% | 25万円 |
申請手続き
住宅ローン減税を受けるためには、特定の手続きを経る必要があります。手続きは明確で、必要な書類を用意することが重要です。
必要書類とは
住宅ローン減税の申請には、以下の書類が求められます:
- 源泉徴収票: 前年度の所得税を確認するために必要です。
- 住宅借入契約書: 住宅ローンの契約内容を証明します。
- 固定資産税の納税通知書: 所有する住宅が固定資産税の対象であることを示します。
- 住民票: 住宅に実際に居住していることを示すために必要です。
これらの書類が揃っていないと、手続きがスムーズに進まない場合があります。
申請の流れ
住宅ローン減税の申請は次のステップで進めます:
- 書類の準備: 必要書類を全て揃えます。
- 申告書の作成: 所定の申告書を填写します。
- 提出: 申告書と必要書類を年末調整時に勤務先に提出します。
- 確認: 勤務先が書類を確認し、減税を適用した最終的な納税額を算出します。
注意点
住宅ローン減税の申請にはいくつかの注意が必要です。具体的な要件や手続きに関する理解がないと、減税が受けられないことがあります。
申請でのミスを避けるために
申請書類の不備は、減税を受ける際の大きな障害となります。以下の点を確認しましょう。
- 必要書類を事前に準備すること。源泉徴収票や住宅借入契約書、固定資産税の納税通知書、住民票を用意します。
- 書類の記入ミスに気をつけること。特に、名前や住所に誤りがないか確認します。
- 期限を厳守すること。年末調整の申請には、決められた締切があります。
これらの注意点を押さえておけば、スムーズに申請を進められます。
他の控除との関係
住宅ローン減税は、他の控除とは別に適用されるケースがありますが、併用することも可能です。特に以下の控除が関係します。
- 医療費控除。医療費が一定額を超える場合、住宅ローン減税と併用できます。
- 寄附金控除。慈善団体への寄附についても、減税を受けることができます。
- 扶養控除。扶養家族の人数に応じて控除が加算されます。
Conclusion
住宅ローン減税は私たちにとって大きな経済的メリットをもたらす制度です。年末調整を通じて適切に控除を受けることで、税負担を軽減し、住宅購入の負担を和らげることができます。必要書類の準備や申請手続きの理解を深めることで、スムーズに減税を受けることが可能です。
また、他の控除との併用も考慮することで、さらなる節税効果が期待できます。私たちがしっかりと情報を把握し、計画的に手続きを進めることが、住宅購入後の生活をより豊かにする鍵となります。