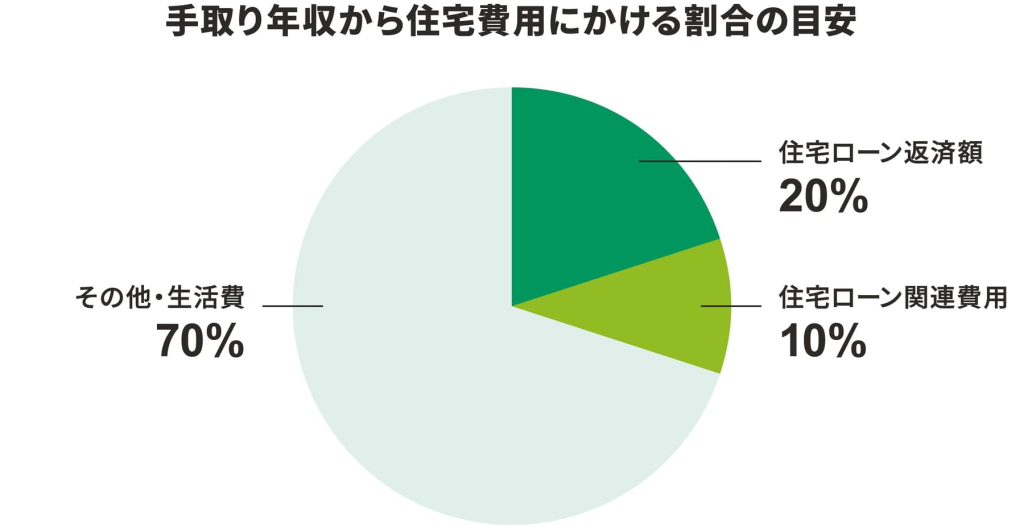
住宅を購入する際、私たちが最も気にするのは「住宅ローン月収の何割」を返済に充てるべきかということです。多くの人が夢見るマイホームですが、適切な返済額を見極めることは簡単ではありません。月収に対する住宅ローンの割合を理解することで、私たちは安心して家を買う準備ができます。
住宅ローン月収の何割とは
住宅ローンにおける月収の割合を理解することは、私たちがマイホームを購入する際に極めて重要です。この割合によって、無理のない返済計画が立てられます。一般的に、住宅ローンの返済額は月収の25%から30%が理想とされています。そうすることで、生活費や将来の支出に対応しやすくなります。
また、月収の何割を住宅ローンに充てるかは、ライフスタイルや家族の状況によって異なります。たとえば、子供の教育費や医療費が多い家庭では、住宅ローンの比率を低めに設定することが賢明です。一方で、比較的支出が少ない若い世代では、もう少し高い割合でも返済が可能かもしれません。
さらに、金融機関は借り入れ額の算出に月収の他に、家計全体のバランスを考慮します。借り入れ可能な金額が月収の4倍から6倍とされるケースが多いですが、これはあくまで一般的な目安です。状況に応じて、無理なく返済できる範囲内で借入れを行うことが重要です。
住宅ローンの基本知識
住宅ローンの基本を理解することは、効果的に返済プランを立てるために不可欠です。我々は、住宅ローンの種類や利率について詳しく見ていきます。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 変動金利型ローン: 利率が市場の動向に応じて変動し、一般的に初期の金利が低い。
- 固定金利型ローン: 契約時に決定された利率が返済期間中ずっと固定され、安定感がある。
- 固定特約型ローン: 初期に数年間は固定金利、その後に変動金利に移行する方式。
選択肢によって、毎月の返済額や長期的な負担に大きな影響があります。多様なオプションを比較し、自分たちに合ったものを選ぶことが重要です。
住宅ローンの利率
住宅ローンの利率は、契約時の市場環境に大きく依存します。例えば、変動金利型の場合、金利が上昇すると返済負担が増す可能性があります。それに対して、固定金利型では、初期の金利で安定した返済が可能です。
最近のデータによると、2023年の住宅ローンの平均利率は以下の表に示す通りです。
| ローンの種類 | 平均利率 (%) |
|---|---|
| 変動金利型 | 0.75 |
| 固定金利型 | 1.50 |
| 固定特約型 | 1.25 |
月収に対する住宅ローンの割合
月収に対する住宅ローンの割合は、家計に与える影響が大きく、返済計画の重要な要素です。一般的に、住宅ローンの返済額は月収の25%から30%が理想とされています。これにより、生活費や将来の支出への対応が可能になります。もし、負担を軽減したいなら、月収の25%未満に返済を設定することを考慮すべきです。
地域別の平均割合
地域によって住宅ローンの割合は異なります。例えば、都市部と地方では生活費の差が大きく、住宅選びにも影響を与えます。具体的なデータは以下の通りです。
| 地域 | 平均月収 | 住宅ローン返済額の割合 |
|---|---|---|
| 東京 | 50万円 | 約30% |
| 大阪 | 45万円 | 約28% |
| 名古屋 | 40万円 | 約25% |
| 札幌 | 38万円 | 約27% |
| 福岡 | 42万円 | 約26% |
このように、地域別に見ると、東京の割合が最も高く、地方都市は比較的低めに設定されています。
家族構成による違い
家族構成も、住宅ローンの返済割合に影響します。例えば、単身世帯や夫婦だけの世帯は、家計がシンプルでローン負担が軽い場合が多いです。一方、子供がいる家庭では、教育費や生活費が追加でかかります。これを考慮すると、次のような傾向があります。
- 単身世帯:月収の20%程度を住宅ローンに充てることが多い。
- 夫婦世帯:月収の25%から30%が一般的。
- 子供がいる家庭:月収の30%を超える場合もあるが、無理のない返済が大切。
住宅ローンを考慮した家計管理
住宅ローンを適切に管理するには、家計全体の把握が不可欠です。家計管理は、収入と支出のバランスを見極めることで、安定した生活を維持する手助けをします。例えば、収入の25%から30%を住宅ローンに充てるのが理想的ですが、実際には家庭ごとに異なる事情が存在します。したがって、各家庭に合った返済計画を立てることが重要です。
収支バランスの重要性
収支バランスは、家計管理の要です。月収に対する住宅ローンの割合を理解し、適切な支出計画を立てることが大切です。以下のポイントを考慮してみましょう。
収入に基づいた現実的な支出設定が、無理のない返済計画を可能にします。各家庭は、住宅ローン返済後にも生活が成り立つよう、バランスを取る必要があります。
返済計画の立て方
返済計画は、家計管理に直結します。以下のステップで計画を立てます。
住宅購入時のポイント
住宅購入時には、いくつかの重要なポイントを押さえておく必要がある。これにより、適切な予算設定や返済計画が実現しやすくなるため、きちんと理解しておこう。
購入予算の設定
購入予算の設定は、住宅購入の最初のステップだ。私たちは、収入や支出のバランスを考慮し、無理のない返済額を決めることが大切になる。そのためには、以下の事項を検討する。
- 月収の確認: 自分たちの月収を把握し、どれくらいを住宅ローンに充てるかを考慮する。
- 生活費の算出: 生活に必要な費用を計算し、それに基づいた返済計画を立てる。
- 将来の支出: 教育費や老後資金など、将来の支出も予測し、長期的に安定した生活を維持できるようにする。
基本的に、住宅ローンの返済額は月収の25%から30%を目安とし、これを超える場合には慎重に再評価する必要がある。
住宅市場の動向
住宅市場の動向は、購入計画に大きな影響を与える。我々は、タイミングよく市場を分析し、適切な時期を見極めることが求められる。以下のポイントに注目すると良い。
- 金利の変動: 住宅ローンの金利は市場の動向に応じて変化するため、金利が低いタイミングでの購入を検討する。
- 地域別の価格差: 同じ住宅であっても、都市部と地方では価格に大きな差がある。地域の特性を理解し、予算に合った物件を探す。
- 需要と供給の関係: 最近では物件の需要が高まっている地域もある。そのため、物件の選定やタイミングを慎重に考えることが大切になる。
Conclusion
住宅ローンの返済計画を立てることは私たちの将来に大きな影響を与えます。月収の25%から30%を目安にしながらも、各家庭の状況に応じた柔軟な対応が求められます。生活費や将来の支出を考慮し無理のない範囲での借入れが大切です。
また、住宅ローンの種類や金利の変動も見逃せない要素です。これらを踏まえた上で、自分たちに最適な選択をすることで、安心してマイホームを手に入れる準備が整います。私たちの未来を見据えた賢い選択が、安定した生活を築く第一歩となるでしょう。