住宅ローンを利用している会社員の皆さん、住宅ローン控除について気になっていませんか?「住宅ローン控除 いつ戻ってくるのか?」という疑問は、多くの方が抱える重要なポイントです。私たちもその一人として、税金の還付を待つ時間はドキドキしますよね。
住宅ローン控除の基本
住宅ローン控除とは、住宅を購入する際に利用できる税金の優遇制度です。この制度により、住宅ローンの利息分が所得税から控除されます。特に会社員にとって、この控除は住宅購入の際の大きな助けとなります。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した会社員の税負担を軽減するための制度です。例えば、借入金の残高に応じて年末に計算された利息を一定の割合で控除できます。これにより、実質的な負担が減り、住宅購入の際のメリットが増します。控除適用の期間は最大10年、または一定の条件を満たすと最大13年に延長されることもあります。
住宅ローン控除の適用条件
住宅ローン控除を受けるには幾つかの条件があります。これらの条件を確認することで、控除を受けられるかどうかを理解できます。
対象となるローンの種類
住宅ローン控除の対象とならなければならないローンの種類には、以下が含まれます。
- 新築住宅取得のためのローン:新しく建てた住宅を購入する際のローン。
- 既存住宅取得のためのローン:中古住宅を購入する際に使うローン。
- 住宅の増改築:住宅を改修、増築するためのローン。
ただし、特定の条件を満たさなければならないため、明確な確認が必要です。
控除を受けるための要件
控除を受けるためには、いくつかの主要な要件があります。具体的には以下の通りです。
- 居住要件:購入した住宅に実際に住むこと。
- 所得制限:年収が3,000万円以下であること。
- 融資の利用年数:ローンの借入期間が10年以上であること。
会社員の住宅ローン控除の戻り時期
会社員向けの住宅ローン控除の還付時期について、具体的な流れと時期をしっかり理解することが重要です。私たちが確認すべきポイントを整理します。
確定申告の流れ
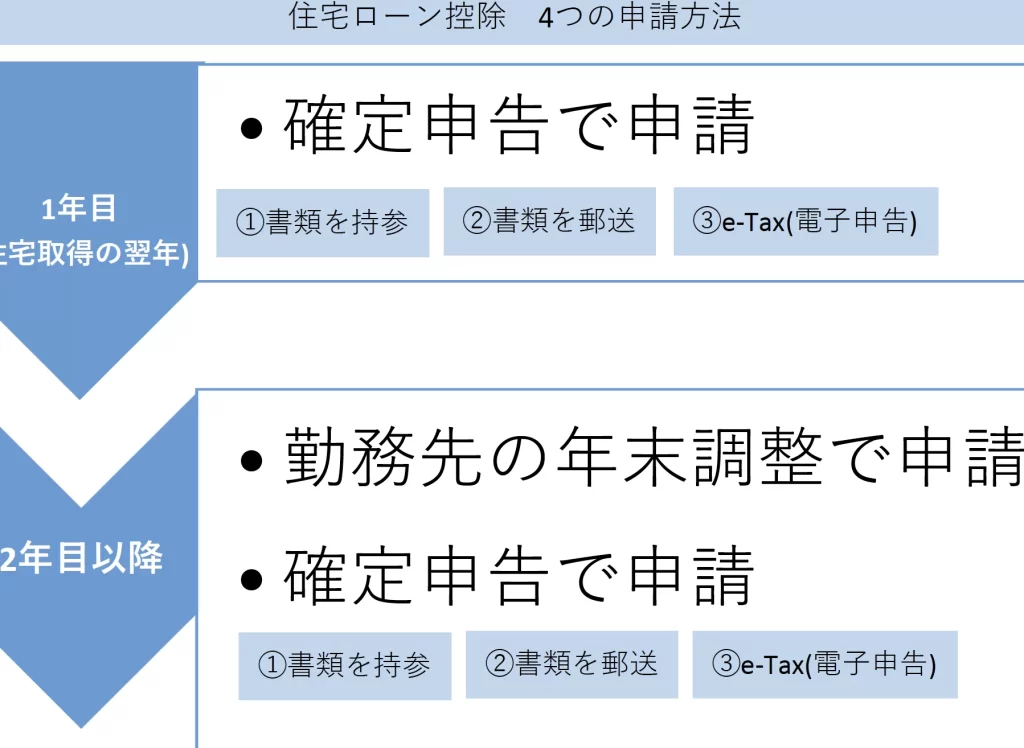
住宅ローン控除を受けるには、確定申告が必要です。以下の手順を踏むことが一般的です。
確定申告を行うことで、スムーズに住宅ローン控除を受ける準備が整います。
還付金が戻ってくる時期
還付金が戻ってくる具体的な時期については、確定申告が完了してからおおよそ1~2ヶ月程度です。具体的な流れは次の通りです。
住宅ローン控除の注意点
住宅ローン控除にはいくつかの重要なポイントがあります。特に控除額や申請のリスクについて注意が必要です。
控除額の上限
住宅ローン控除の額には上限があります。制度によって異なる条件が設定されており、以下の要素に影響されます。
- 借入金残高:控除の対象となる借入金残高によって上限額は若干異なる。
- 所得:所得税の額に応じた控除が適用され、年収が高くなると控除額が減少する場合がある。
- 控除対象期間:最長で10年、または条件を満たせば最大13年に拡大され、その期間により控除額も変わる。
これらの要素を考慮し、具体的な控除額を確認することが必要です。また、最新の法令や税制改正に基づく情報を常に収集しておくことも重要です。
申請漏れのリスク
確定申告の際には、申請漏れのリスクが存在します。特に、必要な書類の不備や手続きのミスが原因で控除を受けられないことがあります。以下の注意点に留意することが重要です。
- 必要書類の確認:住宅購入時の契約書やローン明細書など、すべての書類を準備すること。
- 申告期限:確定申告の期限内に申請しなければ、控除を受ける権利が失われる。
- 税務署への提出:正確な情報を提供することが求められるため、申告書の記入に誤りがないよう確認する。
結論
住宅ローン控除は私たち会社員にとって非常に重要な制度です。控除の適用を受けることで税金の負担を軽減し、住宅購入をより実現しやすくします。還付金が戻ってくるまでの流れを理解し、必要な手続きを正確に行うことで、スムーズに控除を受けることができます。
また、最新の情報を常にチェックし、申告漏れや手続きのミスを防ぐことが大切です。これらのポイントを押さえ、安心して住宅ローン控除を活用していきましょう。私たちの生活をより豊かにするための一歩として、ぜひ積極的に取り組んでいきたいものです。