住宅ローンを利用している私たちにとって、年末調整での控除や還付金は見逃せないポイントです。特に住宅ローン 控除年末調整還付金いつ受け取れるのか、具体的な時期を知っている人は少ないのではないでしょうか。これを理解することで、私たちの家計にどれだけの影響があるのかを知ることができます。
住宅ローン 控除の基本知識
住宅ローン控除は、住宅を購入した際に賢く資金を管理する方法の一つです。私たちが把握しておくべき基本的な知識を以下に示します。
住宅ローン 控除とは
住宅ローン控除とは、一定の条件を満たす住宅ローンの借入れに対して、所得税や住民税から控除を受けられる制度です。この控除により、私たちの税負担を軽減させ、住宅購入を促進します。具体的には、住宅ローンの年末残高に応じて、税額から控除される金額が決まります。
控除の対象と条件
控除の対象となるのは、住宅ローンの借入金額や住宅の種類によって異なります。以下の条件を満たす場合、控除を受けることができます。
- 借入金額: 住宅ローンの借入金額が一定額以上であること。
- 居住要件: 購入した住宅に居住していること。
- 期間: 住宅ローンの借入期間が一定の年数であること。
- 証明書類: 確定申告時に必要な書類を提出すること。
年末調整と還付金の関係
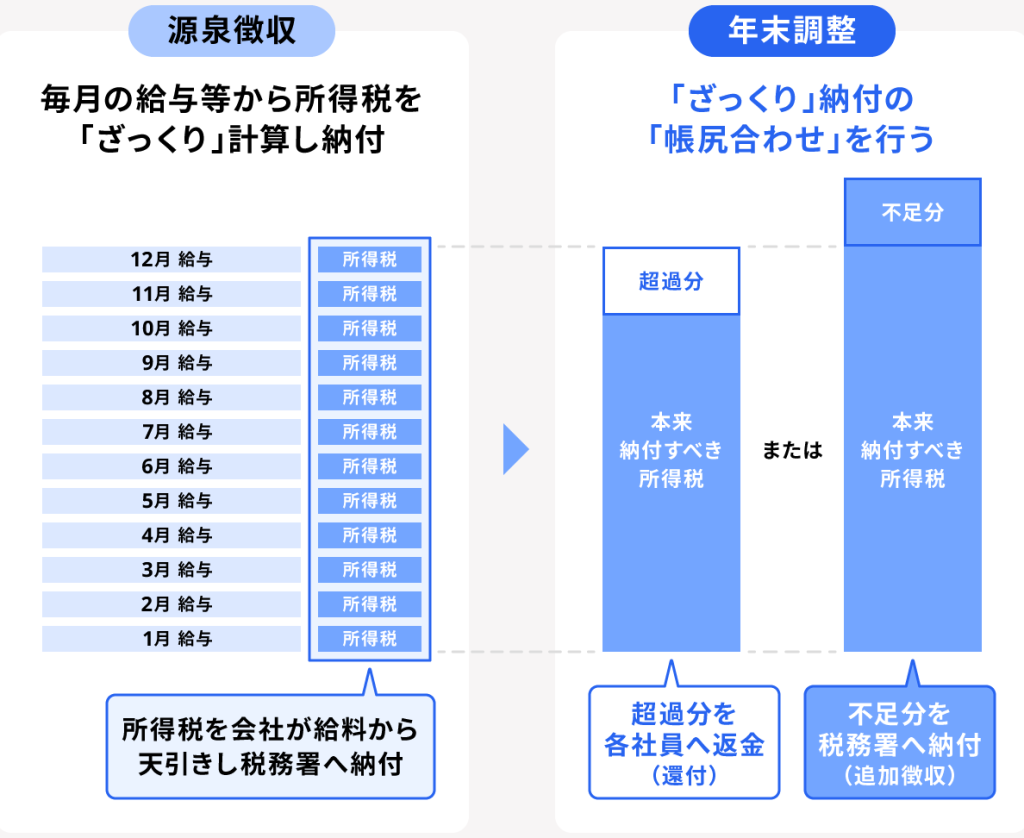
年末調整では、私たちの所得税および住民税の計算を見直し、適切な税額の確定を行います。このプロセスを通じて、控除を受けた結果、還付金が発生することがあります。
年末調整の流れ
年末調整は、給与所得者にとって重要な手続きです。以下の流れで進行します。
- 給与所得者が必要書類を準備する。これには、源泉徴収票や各種控除証明書が含まれます。
- 会社が書類を確認し、算出された税額を計算する。これには住宅ローン控除などの適用が含まれます。
- 調整後の税額を確定し、過不足分を確認します。
- 還付金が発生した場合、翌年の給与から支払いが行われます。
この流れを理解することで、控除の効果を最大限に活用できます。
還付金の計算方法
還付金の計算は非常に重要です。以下の手順で行います。
- 前年の所得税および住民税額を確認する。
- 住宅ローン控除額を計算する。最大で400万円の控除が可能で、年ごとの支払い利息の1%に応じた額が適用されます。
- 控除後の税額を求め、元の税額から控除額を差し引きます。
- 還付金を算出する。この結果、過剰に支払った税金が還付されます。
住宅ローン 控除年末調整のタイミング
住宅ローン控除の年末調整は、正しいタイミングで行うことが重要です。年末調整の結果、還付金をスムーズに受け取れるかに影響します。
提出期限と必要書類
年末調整には、必ず提出期限があります。一般的には、12月の給与支払時に、必要書類を会社に提出します。必要書類には以下が含まれます。
- 住宅借入金等特別控除額の証明書
- 源泉徴収票
- 身分証明書類
これらを期限内に提出することで、控除を受けられます。提出が遅れると、還付金が受け取れない場合があります。
住宅ローン 控除を最大限に活用する方法
住宅ローン控除を利用する際、最も効果的な方法を知っておくことが重要です。まず、控除の申請を忘れずに行う必要があります。住宅借入金等特別控除額の証明書や源泉徴収票の準備は、年末調整で不可欠です。
次に、必要書類を期限内に提出することが大切です。例えば、12月の給与支払時には、書類をしっかり準備しておくべきです。提出が遅れると還付金を受け取れなくなる可能性があります。よって、スケジュールを立てて、余裕を持って行動することが賢明です。
また、控除額の計算方法も理解しておく必要があります。前年の税額を基に、住宅ローン控除額を求め、その結果によって還付金が変動します。正確な情報をもとに計算することで、還付金を最大化できるでしょう。
Conclusion
住宅ローン控除の年末調整は私たちの家計に大きな影響を与えます。還付金を受け取るためには、必要書類を期限内に提出することが不可欠です。特に12月の給与支払時には、準備を怠らずに行動することが重要です。
控除の仕組みや計算方法を理解することで、還付金を最大限に活用できるでしょう。正しい知識を持つことで、私たちの資金計画がよりスムーズになります。住宅ローン控除を賢く利用し、安心した生活を実現しましょう。