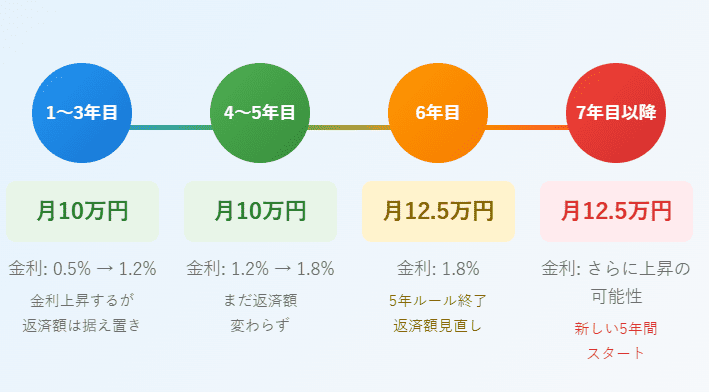
住宅ローンを考えるとき、金利は非常に重要な要素です。私たちの夢のマイホームを手に入れるためには、金利がどれくらいか気になるところですよね。最近の金利動向や、他の人たちが実際にどのくらいの金利で住宅ローンを組んでいるのかを知ることは、賢い選択をするための第一歩です。
住宅ローンの基礎知識
住宅ローンは、家を購入する際に必要な資金を借りる方法の一つです。私たちがマイホームを手に入れるためには、金融機関からの借入れが不可欠です。以下では住宅ローンの基本的な情報を詳しく見ていきます。
住宅ローンとは
住宅ローンとは、住宅を購入するための融資です。通常、借入れ金額は数百万から数千万円に及び、返済期間は10年以上にわたることが多いです。借りた金額に対する利息が発生し、その利息を含めて返済を行います。利用者は金融機関に対して、一定期間内に元本と利息の返済を行う必要があります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。
- 固定金利型住宅ローン:金利が契約時に決定し、返済期間中は金利が変動しません。この安定感が魅力です。
- 変動金利型住宅ローン:金利は市場の動向に合わせて定期的に見直されます。金利が下がると、利息が軽減される場合があります。
- 混合型住宅ローン:固定金利と変動金利の両方の特徴を持つローンです。数年間は固定金利、その後は変動金利になることが一般的です。
現在の金利状況
住宅ローンの金利は随時変動しており、私たちが借入を計画する際に重要な要素です。最近の金利トレンドや分類について詳細に見ていきます。
金利のトレンド
最近の金利トレンドとして、変動金利が上昇傾向にあります。2023年の現状では、固定金利は約0.9%から1.5%、変動金利は0.5%から1.2%の間で推移しています。この動向は日本銀行の金融政策によるものです。私たちは、金利の変動が住宅ローンの返済額に与える影響を考慮すべきです。また、最近の市場動向では、多くの金融機関がキャンペーンを実施しており、金利を引き下げている例も見受けられます。これは借入希望者にとって有利なチャンスです。
金利の分類
金利は主に二種類に分類されます。まずは固定金利型、こちらは借入当初から完済まで金利が変わらないため、月々の返済額を安定させやすいです。次に変動金利型、こちらは市場金利に応じて変動するため、金利が低い時期は返済が楽になりますが、逆に上昇すると返済額も増加します。このため、私たちが選択する際には、どちらの金利が自分たちに実際に合っているかを十分に検討することが求められます。
「みんないくら」のデータ分析
私たちは「みんないくら」に基づく金利データ分析を通じて、住宅ローンの現状を把握する。具体的な数値とトレンドを示すことで、借入希望者が賢い選択をするための情報を提供する。
実際の金利の平均
実際の金利の平均は、私たちが借入時に考慮すべき重要な要素である。2023年のデータによると、固定金利は約1.2%、変動金利は約0.8%に設定されている。具体的な平均値は以下の通りだ。
| 金利タイプ | 平均金利 |
|---|---|
| 固定金利型 | 1.2% |
| 変動金利型 | 0.8% |
このデータは、借入の種類によって金利が異なることを示している。さて、どの金利が私たちに適しているのか、しっかり検討する必要がある。
地域別の金利比較
地域別の金利比較も非常に重要だ。地域ごとに金融機関の金利設定が異なり、私たちの地域によって住宅ローンの金利も異なる。例えば、都市部では以下のような金利が一般的だ。
| 地域 | 固定金利 | 変動金利 |
|---|---|---|
| 東京都 | 1.3% | 0.9% |
| 大阪府 | 1.1% | 0.7% |
| 福岡県 | 1.0% | 0.6% |
住宅ローン金利の影響要因
住宅ローンの金利は様々な要因によって変動する。これらの影響要因を理解することは、賢い選択をする上で非常に重要だ。
経済情勢の影響
経済の状況が住宅ローン金利に影響を与える。具体的には以下の点が挙げられる。
- 景気動向: 経済成長が続くと金利が上昇する傾向がある。一方で、景気後退時には金利が低下することがある。
- インフレーション率: インフレが進むと、金利を上げる必要が出てくる。投資家は将来的な購買力を維持するため、高い金利を求める。
- 失業率: 失業率が高いと、経済全体に悪影響を及ぼし、金利が低下する可能性がある。
政策金利との関係
政策金利は中央銀行が設定する金利であり、住宅ローン金利の重要な指標となる。以下ではその関係について詳しく説明する。
- 中央銀行の金利政策: 中央銀行が政策金利を引き上げると、金融機関も住宅ローン金利を引き上げる傾向がある。逆に、政策金利が下がると金利も低くなる。
- 貸出基準の変更: 金利が変わると、貸出基準も影響を受けることがある。このため、住宅ローンの借りやすさが変わる場合がある。
- 市場の期待感: 将来の政策金利に対する市場の期待が、金利に影響を与える。市場が金利の上昇を予想すると、常に金利が先に上昇する可能性がある。
住宅ローン選びのポイント
住宅ローンを選ぶ際、金利や返済計画など、いくつかの重要な要素を考慮する必要があります。正しい選択をするために、自己資金と返済計画に注目しましょう。
自己資金の重要性
自己資金は住宅ローンの借入額を減少させ、金利にも影響を及ぼします。 一般的には、自己資金を多く用意するほど、借入金利が低くなる可能性が高まります。 具体的には、自己資金が20%の場合、利息の負担が軽くなり、返済額も減少します。また、自己資金を多く用意することで、金融機関からの信頼度が上がり、融資の審査が有利になります。自己資金の計画を立てる際、現状の貯蓄を分析し、必要な金額を明確にすることが大切です。
Conclusion
住宅ローンの金利は私たちのマイホーム取得において非常に重要な要素です。最近の金利動向や他の人々の実際の金利データを参考にすることで、より賢い選択ができるようになります。地域ごとの金利差や借入の種類による影響も考慮しながら、自分に最適なプランを見つけることが大切です。
また、経済情勢や政策金利が金利に与える影響を理解することで、今後の金利変動にも対応できるようになります。自己資金をしっかり準備し、返済計画を立てることで、安心して住宅ローンを利用できる環境を整えましょう。私たちの未来を見据えた賢い選択が、理想の住まいへの第一歩となります。