住宅を購入する際に、住宅ローン減税は大きな助けになりますよね。特に2022年の制度変更については、多くの人が気になるところです。私たちは、住宅ローン減税が2022年にいつから適用されるのかを詳しく解説します。この制度を利用することで、私たちの家計にどのような影響があるのか、一緒に見ていきましょう。
住宅ローン減税の概要
住宅ローン減税とは、住宅を購入する際に借り入れたローンの利子を所得税から控除できる制度です。この制度は、多くの家庭が住宅を取得する際の負担を軽減することを目的としています。具体的には、借入額の1%を控除対象としており、年末残高に基づいて計算されます。
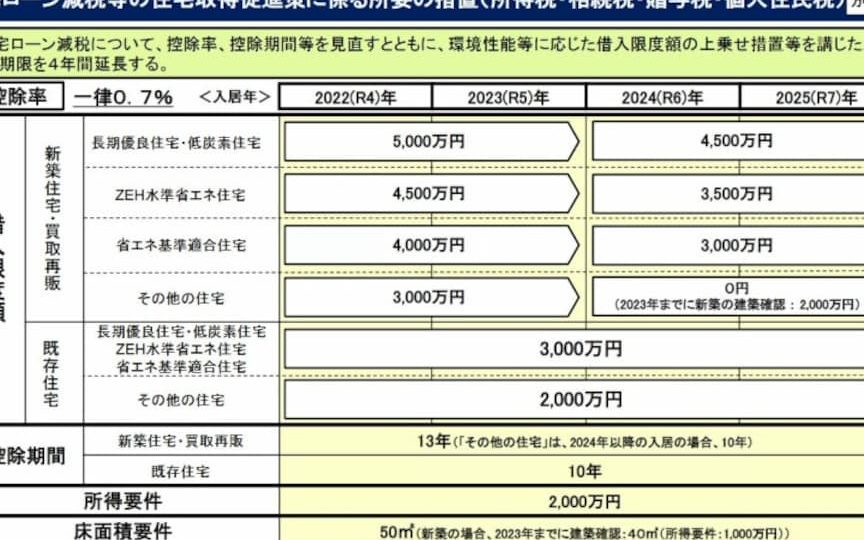
私たちの知識によれば、減税幅は住宅の種類や購入価格により異なります。一般的には、新築住宅や中古住宅に対して、一定の条件を満たすときに適用されます。例えば、2022年からの新しい制度では、最長で13年間の控除が受けられます。
また、住宅ローン減税は、住宅ローンの借入額が最高4,000万円までの条件があります。この額を超えると減税対象外になります。さらに、多子世帯の場合、特別措置が設けられており、控除限度額が引き上げられることもあります。
2022年の住宅ローン減税の変更点
2022年に施行された住宅ローン減税には、いくつかの重要な変更がありました。これらの変更点を正確に把握することで、私たちの住宅購入における経済的利益が明確になります。
主な変更内容
- 控除率の変動: 通常の控除率が1%から0.7%に引き下げられました。これにより、控除額が減少しますが、長期的には市場の需要に影響を与える可能性があります。
- 控除年数の変更: 新築住宅に限り控除期間が13年から11年に短縮されました。しかし、中古住宅については控除年数は変更ありません。
- 特別措置の拡充: 多子世帯向けの特別措置として、最大控除額が引き上げられ、全体の支援が強化されました。これにより、家庭の負担軽減が期待されます。
対象となる住宅
- 新築住宅の要件: 新築の場合、建築後の入居が必要で、住宅の床面積が50平方メートル以上であることが条件です。
- 中古住宅の要件: 中古の場合、築年数が20年以内(耐震基準を満たす場合は25年以内)である必要があります。また、住宅評価額が一定基準を超えることも求められます。
- 賃貸住宅の対象外: 住宅ローン減税は自己居住用の住宅に限られるため、投資用の賃貸物件は対象外です。
住宅ローン減税の適用期間
住宅ローン減税の適用期間は、住宅購入後の特定の年数に影響を与えます。特に2022年の制度変更が施行されると、控除期間や控除率に変化が見られます。
繰上げ返済の影響
繰上げ返済は、住宅ローンの負担を軽減する方法として多くの人が選択します。しかし、繰上げ返済をすると、住宅ローン減税に影響が出る可能性があります。具体的には、繰上げ返済で残高が減るため、控除額も減少します。以下は主なポイントです。
- 繰上げ返済を行うと、翌年の控除対象額が繰り入れた年末残高に基づくため、自動的に控除額が変動します。
- 繰上げ返済額が大きければ大きいほど、控除額の減少がより顕著になります。
- ただし、早期返済による利息軽減が、長期的には経済的利益をもたらすことも多いため、一概にデメリットだけではありません。
住宅ローン減税の申請方法
住宅ローン減税の申請は、適切な手順を踏むことでスムーズに行える。主な手続きは以下の通りだ。
- 必要書類の準備: 住宅購入に関する契約書、住宅ローンの借入明細書、居住証明書などを準備する。
- 申告書の作成: 所得税の確定申告書を作成し、必要事項を記入する。加えて、住宅ローン控除に関連する特例を記載することが求められる。
- 税務署への提出: 作成した申告書を居住地の税務署に提出する。提出期限は毎年の確定申告期限に従うことが重要だ。
申請が承認されると、控除額が税金から差し引かれることになる。また、控除を受けるためには自己居住用であることが条件。賃貸物件には適用されないため注意が必要だ。
住宅ローン減税のメリット
住宅ローン減税には多くの利点が存在します。まず、私たちの受ける恩恵として、利子の一定割合を所得税から控除できる点が挙げられます。これによって、実質的な住宅ローンの負担が軽減され、家計への影響も減少します。具体的には、借入額の1%を控除対象とし、年末残高に基づいて計算されます。これにより、特に高額な借入をする場合、大きな節税効果が期待できます。
また、中古住宅にも適用されるため、新築住宅だけでなく、多様な選択肢があることもメリットです。私たちの希望する条件に合わせて住宅を選べる柔軟性は、購入する喜びを増大させます。さらに、複数の子供がいる家庭にとっては、特別措置が設けられ、控除限度額が引き上げられることが大きな後押しになります。このように、家庭の状況に応じたサポートが得られるのが特徴です。
住宅ローン減税は、長期にわたる控除の恩恵も享受できます。最長で13年間の控除が受けられ、安定した経済状況をファミリー全体で享受しやすくなります。繰上げ返済を行った場合でも、完全にデメリットになるわけではなく、早期の金利負担軽減につながる可能性があるため、計画的に返済する選択肢も考慮できます。
Conclusion
住宅ローン減税は私たちの住宅購入において大きな助けとなります。2022年の制度変更により控除率や期間が変更されましたが、それでもなお多くの利点が残っています。特に多子世帯向けの特別措置が拡充されたことで、家計への支援が強化されています。
申請手続きも明確で、必要書類を整えることでスムーズに進められます。住宅ローン減税を活用することで、私たちの経済的負担を軽減し、より良い住環境を手に入れることが可能です。計画的な返済を心がけ、賢く制度を利用していきましょう。