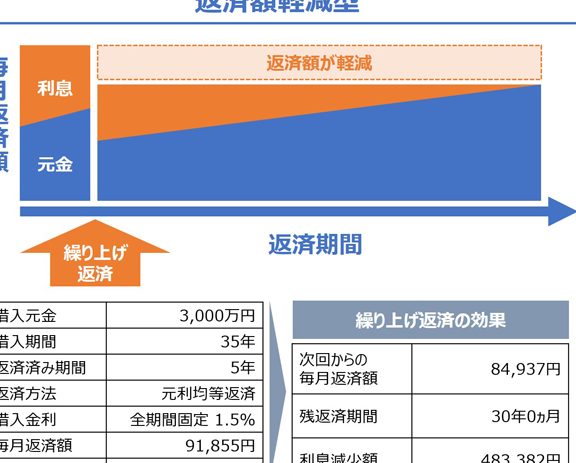
住宅ローンを抱える私たちにとって、**減税と繰り上げ返済のどちらが得なのかは重要なテーマ**です。どちらの選択肢もメリットがあり、私たちの将来に大きな影響を与える可能性があります。果たして、どの方法が経済的に賢い選択なのか、一緒に考えてみましょう。
住宅ローン減税の基本
私たちは、住宅ローン減税についての基本的な情報を提供します。住宅ローン減税は、住宅を購入した際の税負担を軽減する制度で、納税者にとって大きなメリットがある。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンを利用して住宅を取得し、一定の条件を満たすと、所得税や住民税の一部が控除される制度です。この制度を利用することで、税額が減るため、生活の負担が軽くなります。具体的には、初年度から一定期間、年末残高に応じた金額が控除される仕組みです。
利用要件と効果
住宅ローン減税の利用には以下のような要件があります:
- 住宅の取得:自ら使用する住居が必要です。
- 住宅ローンの利用:一定以上の金額のローンを借入れることが条件です。
- 期間の制限:控除は最大で10年間受けられます。
繰り上げ返済のメリット
繰り上げ返済にはいくつかの大きなメリットがあります。特に、住宅ローンをより早く完済する手助けとなるため、多くの方にとって魅力的な選択肢です。
利息の軽減
繰り上げ返済によって、利息の軽減が可能です。住宅ローンの元本を早く減らすことで、総支払利息が少なくなります。たとえば、残り1000万円の借入れがある場合、利率が2.5%であれば、通常の返済期間では約250万円の利息が発生します。しかし、繰り上げ返済を行うことで、利息を減少させることができ、結果として大幅な節約につながります。利息が減ることで、経済的な負担が軽減され、将来的な資金計画にも余裕が生まれます。
繰り上げ返済のデメリット
繰り上げ返済には、いくつかのデメリットが存在します。これらを理解することで、より賢明な選択が可能になります。
流動性の低下
繰り上げ返済を行うと、流動性が低下します。具体的には、資金をローンの返済に充てることで、手元に残る現金が減ります。これにより、緊急時の資金需要に対応できなくなるリスクが高まります。例えば、急な医療費や修理費が発生した場合、現金が不足して難しい状況になるかもしれません。このような流動性の問題は、特に高額の繰り上げ返済を行った際に顕著です。また、資産の運用が制限されることで、他の投資機会を逃すことにもつながります。
住宅ローン減税と繰り上げ返済の比較
住宅ローン減税と繰り上げ返済には、それぞれ異なる経済的影響が存在します。これを理解することで、最も得られるメリットを選択できるようになります。
経済的影響の分析
住宅ローン減税は、税負担を軽減する効果があります。たとえば、初年度から10年間、納税者は年末残高に基づいて控除を受けられます。また、減税によって手元に資金が残り、他の必要な支出に充てられる場合があります。
一方、繰り上げ返済は利息の軽減が主なメリットです。元本が早く減少するため、総利息が少なくなります。例えば、借入れが1000万円、利率が2.5%の場合、通常の返済では約250万円の利息が発生。繰り上げ返済を行えば、利息の総額を大幅に削減する可能性があります。
ただし、繰り上げ返済にはデメリットも存在します。流動性の低下がその一つです。手元に残る現金が減ると、急な出費に対応できなくなるリスクが高まります。これにより、計画的な資金運用が難しくなる場合があります。
ケーススタディ
以下に、住宅ローン減税と繰り上げ返済の比較事例を示します。
| ケース | 納税額控除 | 繰り上げ返済の利息削減 | 結果 |
|---|---|---|---|
| ケースA | 30万円 | 50万円 | 利得30万円 |
| ケースB | 20万円 | 40万円 | 利得20万円 |
どっちが得かを決めるために考慮すべきポイント
住宅ローン減税と繰り上げ返済のどちらが得かを判断するためには、具体的な要素を考慮することが重要です。まずは、コストと利益の比較を行う必要があります。減税による税金の節約額を試算することで、実際の金銭的利益を把握できます。例えば、年間で得られる減税額が30万円の場合、その金額を繰り上げ返済で得られる利息削減と比較しましょう。
次に、流動性の確保も欠かせません。繰り上げ返済を選ぶ場合、資金が拘束され、手元に残る現金が減少します。一方で、住宅ローン減税を選ぶことで、手元に資金を残しつつ、柔軟な資金運用が可能になります。特別な支出が発生する場合、その資金がどれだけ確保できるかを考えましょう。
また、将来の収入の見通しが大切です。将来的に収入が増える見込みがある場合、繰り上げ返済の選択肢を再考する余地があります。余裕が生まれれば、住宅ローン減税を最大限活用することができ、長期的に見てもプラスとなる可能性があります。
加えて、ライフスタイルの変化に留意しましょう。家族の増加や転職などのライフスタイルの変化は、今後の住宅に対するニーズに影響を及ぼします。引越しや住み替えを考慮する場合、繰り上げ返済の選択が不利になることもあります。
以下の表は、各選択肢のポイントを整理したものです。
| ポイント | 住宅ローン減税 | 繰り上げ返済 |
|---|---|---|
| コストと利益 | 長期的な節税 | 利息の削減 |
| 流動性 | 高い | 低い |
| 将来の収入の見通し | 有利の可能性 | 変動による影響 |
| ライフスタイルの変化 | フレキシブル | 固定的 |
結論
住宅ローン減税と繰り上げ返済のどちらが得かを判断するには、私たち自身の状況や将来の計画をしっかり見極めることが大切です。減税は税負担を軽減し、手元に資金を残すメリットがあります。一方で繰り上げ返済は利息を軽減し、早期完済を実現する手段となります。
最終的には、どちらの選択肢が私たちにとっての経済的な利益を最大化するかを考え、流動性や将来の収入の見通しも含めて総合的に判断することが重要です。自分たちのライフスタイルや資金計画に合った選択をすることで、より安心した未来を築いていけるでしょう。