住宅購入を考えるとき、最も重要な決断の一つが「住宅ローン金利の選択」です。私たちは、金利変動型と固定型のどちらが自分たちに適しているのか、悩むことが多いです。**住宅ローン金利変動と固定どっちがいい**という疑問は、私たちの未来に大きな影響を与えます。
住宅ローンの基本知識
住宅ローンを理解することは、住宅購入の進め方に大きな影響を与えます。金利の選択やローンの種類について正しい知識を持つことで、賢い決断ができるようになります。
住宅ローンの種類
住宅ローンには主に二つの種類があります。具体的には、フラット35と銀行ローンです。フラット35は政府の支援を受けた長期固定金利型のローンです。一方、銀行ローンは各金融機関が提供するもので、金利や条件が多様です。
- フラット35: 長期固定、金利の変動なし
- 銀行ローン: 固定型、変動型など、多様な選択肢を提供
これにより、私たちは自分たちのライフスタイルに合った選択が可能です。
金利タイプの違い
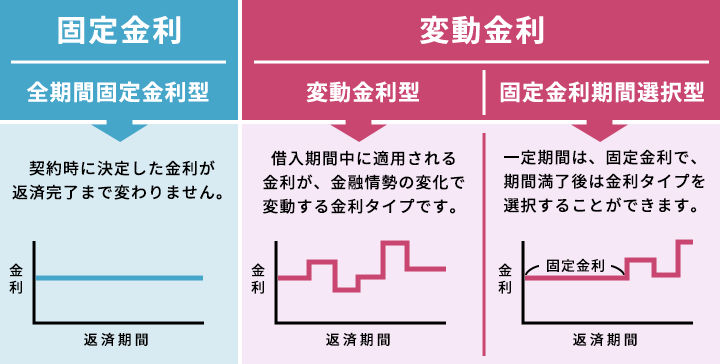
金利タイプには主に固定金利と変動金利があります。固定金利は契約時の金利が返済期間中変わらないため、安定した返済が可能です。署名から数年の間に市場金利が上昇しても影響を受けません。変動金利は、市場の金利に応じて金利が変動します。
- 固定金利: 安定した支払い、長期的な安心
- 変動金利: 市場に応じた変動、低金利の可能性
変動金利のメリットとデメリット
メリット
- 低金利の可能性がある: 変動金利は市場の金利に連動するため、金利が下がれば返済額も減少する。例えば、金利が1%下がると、借入額に応じて月々の負担が軽減されることがある。
- 初期の金利が低いことが多い: 多くの場合、変動金利は固定金利と比べてスタート時の金利が低いことが支持される。これにより、初期の返済額が抑えられ、資金繰りが楽になる。
- 柔軟性が高い: 短期的な金利変化に対応できるため、金融状況の改善が見込まれるときに有利に働くことがある。たとえば、金利の上昇が予想される時期に再度見直すことができる。
デメリット
- 金利上昇のリスクがある: 市場金利が上昇すると、毎月の負担額も増加する。たとえば、予想以上に金利が上がった場合、返済計画に影響を与えることがある。
- 返済計画が立てにくい: 変動金利は不確定要素が多く、返済額の変化が予測困難だ。これにより、長期的な計画が難しくなることが懸念される。
- 固定金利よりも利息が高くなる場合がある: 結果的に、金利が高くなったり、長期的には固定金利よりも負担が増えることも生じる。我々のライフプランに影響を与える要因となる。
固定金利のメリットとデメリット
固定金利は、返済期間中に金利が変わらない住宅ローンの選択肢です。この方式には、いくつかのメリットとデメリットが存在します。
メリット
- 返済額が安定する: 固定金利を選ぶと、月々の返済額が一定になります。変動金利とは異なり、金利の変動に影響されず、計画的に予算を管理できます。
- 長期的な安心感: 長期間同じ金利で返済できるため、特に将来の収入が不透明な場合、安心感があります。
- 金利上昇に強い: 市場金利が上昇しても、自分たちの金利は固定されるため、返済負担が増加するリスクを避けられます。
デメリット
- 初期金利が高い場合が多い: 固定金利は、変動金利に比べて初期の金利が高いことが一般的です。そのため、借入時には返済額が大きくなることがあります。
- 早期返済時の手数料: 固定金利で契約した場合、早期返済時に手数料が発生する場合があります。このコストが、資金繰りに影響することがあります。
- 柔軟性が低い: 固定金利は、契約期間中に市場が好転しても利率を変更できません。そのため、柔軟な資金計画が難しくなることがあります。
どちらを選ぶべきか
住宅ローン選択においては、私たちの状況や市場の動向を考慮することが不可欠です。どちらの金利タイプがより適しているかを見極めるには、特定の要素を理解する必要があります。
住宅購入者の状況に応じた選択
私たちの生活環境や財務状況によって、選択肢は大きく異なります。以下の要素を考えてみましょう。
- 返済期間: 短期間で返済を計画している場合、変動金利の方が有利です。なぜなら、初期金利が低いことが多く、短期間の間に利息が少なくて済みます。
- リスク許容度: リスクを取れるかどうかで、選択肢が変わります。安定を求めるなら固定金利が適していますが、低金利を狙うなら変動金利も一考に値します。
- 家族構成やライフスタイル: 家族の成長や変化がある場合、柔軟な変更が可能な変動金利が便利です。しかし、長期的な安定を考えるなら、固定金利が安心材料となるでしょう。
市場動向の考慮
市場の金利動向は、私たちの住宅ローン選択に直接的な影響を与えます。以下の点を押さえておきましょう。
- 金利のトレンド: 金利が上昇傾向にある場合、早めに固定金利を選択することで将来的な負担を軽減できます。逆に、金利が低下している場合は、変動金利を選ぶことで、総支払額を抑えられます。
- 経済状況: 経済が不安定な時期には変動金利がリスクを伴いますが、安定した経済環境では柔軟な変動金利が有利になることがあります。私たちの判断は、経済の動向に基づくべきです。
結論
住宅ローン金利の選択は私たちの未来に大きな影響を与える重要な決断です。固定金利と変動金利のそれぞれにメリットとデメリットがあり、私たちのライフスタイルやリスク許容度に応じた選択が求められます。
市場の動向や経済状況を考慮することで、より適切な判断ができるでしょう。住宅購入を目指す私たちにとって、しっかりとした情報を基にした選択が成功の鍵となります。自分たちに最適な住宅ローンを見つけるために、じっくりと検討していきましょう。