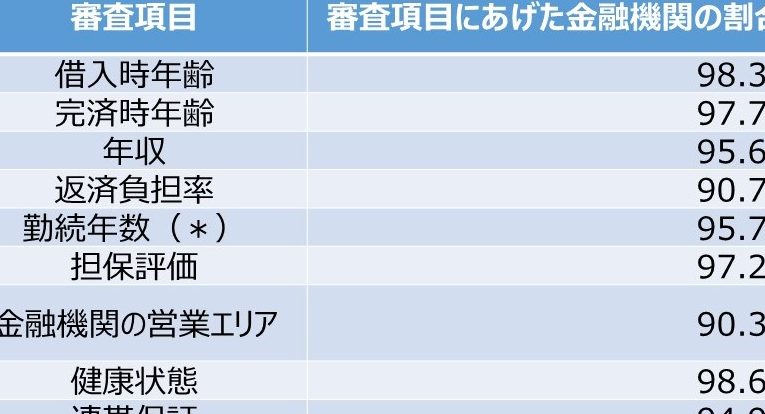
住宅ローンを考える際、勤続年数はどれほど重要なのでしょうか? 多くの人が夢見るマイホームですが、金融機関の審査基準には勤続年数が大きく影響します。私たちが住宅ローンを申請する際、安定した収入が求められるため、勤続年数が長いほど信頼度が高まります。
住宅ローンの基本知識
住宅ローンは、マイホームを購入するための資金を借りる際に利用する金融商品です。特に、住宅ローンの審査を受ける際、これまでの勤続年数が重要な要素となる点が注目されます。なぜなら、勤続年数が長いほど、安定した収入があると見なされるからです。
重要なポイントがいくつかあります。
- 勤続年数は信頼の指標です: 銀行や金融機関は、長年同じ職場で働くことを高く評価します。これは、収入が安定していることの証明となります。
- 年数に応じた審査基準の変化: 勤続年数が3年未満の場合、審査が厳しくなることが一般的です。このため、3年以上の勤続が望ましいと言えます。
- 正社員 versus 契約社員: 正社員と契約社員では、同じ勤続年数でも評価が異なることが多いです。通常、正社員の方が安定性が高いと見なされます。
住宅ローンの金利や返済プランにも、勤続年数が影響します。安定した職業に就いていると、低金利の条件を得られる可能性が増すため、選択肢が広がります。これにより、総返済額を抑えやすくなります。
勤続年数の重要性
勤続年数は住宅ローンを取得する際に、金融機関がどのように評価を行うかに大きな影響を与えます。安定した収入を示す指標として、重要な要素です。
資金計画への影響
勤続年数が長い場合、資金計画を立てる際に有利な状況が多くなる。金融機関は、安定した職業に就いていることを重視し、勤続年数が長い方が高額なローンを受けやすくなります。また、金利や返済プランにおいても、長い勤続年数に基づく信用がプラスに働くことが多いです。それに応じて、総返済額も抑えやすくなるため、賢い資金計画が可能になります。
勤続年数と審査基準
勤続年数は、住宅ローンの審査において重要なポイントです。企業での安定性を示す指標となるため、長く働いているほど信用が高まります。
企業の安定性
企業の安定性は、勤続年数から担保されます。一般的に、以下の点が評価されます。
- 業界の信頼性: 経済状況が安定している業界での勤続は、金融機関からの評価が高い。
- 企業の成長性: 成長している企業での長期勤務は、安定した収入を証明する要素となります。
- 勤務形態の影響: 正社員としての勤続年数が特に重視されます。契約社員やパートでの勤続は評価が低くなる傾向があります。
このような要素が重なり合い、勤続年数が長いほど、住宅ローンの審査基準をクリアしやすくなります。
クレジットスコアの影響
クレジットスコアは、住宅ローンに関連して非常に重要になります。私たちのクレジットスコアは、以下の要素によって決まります。
- 支払履歴: 過去の支払履歴は、スコアに直接影響します。
- 借入残高: 現在の借入残高も、評判を左右します。
- 新規クレジットの申請: 短期間に多くのクレジットを申請することは、リスクと見なされます。
勤続年数の目安
勤続年数は住宅ローンの審査で非常に重要な要素です。私たちは、一般的な目安として、勤続年数が最低3年あると信頼度が高まります。これにより、金融機関がリスクを低く評価しやすくなります。また、勤続年数が5年や10年の場合、より良い条件が得られる可能性が上がります。
さまざまな要因が勤続年数に影響を与えます。以下はその例です。
- 正社員であること:正社員の勤続年数が評価され、契約社員やパートタイムよりも高くなる。
- 業種の安定性:公共セクターや大企業に勤めることが信頼性を向上的に高める。
- 関連する教育や資格:特定の資格を持っていると、継続的な雇用が期待できるため、良い評価に繋がる。
また、金融機関によっては、勤続年数や職種に応じて異なる基準を設けていることもあるため、事前に情報を収集することが重要です。これにより、私たちは適切な資金計画を立てられるようになります。
まとめ
住宅ローンを検討する際の勤続年数の重要性は明らかです。私たちが安定した収入を持っていることを示す指標として、勤続年数は金融機関にとって非常に大切な要素です。特に正社員としての勤続は、より良い条件を引き出すための鍵となります。
また、勤続年数が長いほど、高額なローンを受けやすくなる傾向があります。私たちが計画的に資金を管理し、適切な情報を集めることで、住宅ローンの審査をスムーズに進めることができるでしょう。信頼性のある勤続年数を積み重ね、夢のマイホームに向けて一歩踏み出しましょう。