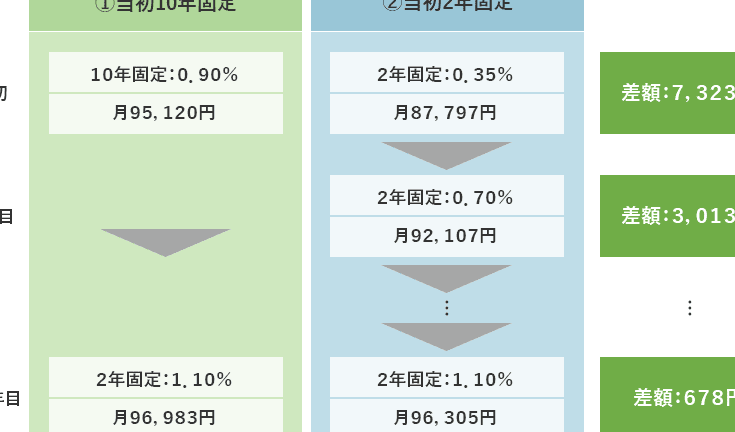
住宅ローンを利用している私たちにとって、金利の見直しは非常に重要なテーマです。住宅ローンの金利見直しは何年ごとに行われるのか、この疑問を持つ方も多いでしょう。金利の変動は、毎月の返済額に大きな影響を与えるため、定期的な見直しが欠かせません。
住宅ローンの金利見直しの重要性
住宅ローンの金利見直しは、私たちの経済的負担を軽減するための重要なステップです。金利の変動により返済額が影響を受けるため、定期的な見直しが欠かせません。具体的には、以下の点に留意することが求められます。
- 市場の動向: 金利が低下する時期を見極めること。
- 契約内容の理解: 固定金利と思われる契約がどの時期に見直されるのかの確認。
- 資産管理: 不必要な利息を支払わないための戦略を立てる。
見直しを行うことで、より良い条件で借り換えが可能です。また、私たちが積極的に金利見直しに取り組むことで、ローンの総支払額が大幅に減少していくことが期待できます。例えば、0.5%の金利引き下げがあった場合、数百万の方では数十万円の差が生じます。
金利見直しの一般的な期間
金利見直しの期間は、住宅ローン利用者にとって重要なポイントです。一般に、金利見直しは契約内容や金融機関によって異なりますが、以下のような一般的な見直しのタイミングがあります。
3年ごとの見直し
3年ごとの見直しが一般的なプランの一つです。このタイプの見直しは、市場金利の変動に迅速に対応するために設計されています。多くの金融機関で扱われ、多くの借り手が利用しています。例えば、金利が3年ごとに見直される場合、契約当初の金利が市場金利に依存しているため、借り手にとっては有利な金利での返済が維持される可能性があります。金利が下がった際には、負担の軽減が期待できます。
金利見直しの影響
金利見直しは、住宅ローンを利用する上で重要な要素です。この見直しは借り手の経済状況や市場環境に直接的な影響を与えます。金利が下がることにより、私たちの返済負担が軽減される可能性があります。
借り入れコストに与える影響
金利見直しは、借り入れコストにも大きな影響を与えます。具体的には、以下のポイントが重要です。
- 金利の引き下げ:低金利は返済額を減少させるため、総支払額が大幅に圧縮されます。
- 借り換えのタイミング:市場金利の動向に応じたタイムリーな見直しが、より低い金利での再借入れを可能にします。
- 返済計画の見直し:見直しを行うことで、私たちの返済計画を柔軟に調整できます。
これらを考慮することで、私たちは賢い借入れが可能となります。
家計の見直し
金利見直しは、家計にも影響を与えます。具体的には、以下の点が考えられます。
- 月々の支出の変動:金利が下がることで、月々のローン返済額が減り、他の支出に回す資金が増加します。
- 貯蓄や投資の余裕:金利の見直しにより発生した余剰資金は、貯蓄や投資に回すことができます。
- 家計の安定性:返済負担が軽減されることで、家計がより安定する可能性が高まります。
住宅ローンの見直し方法
住宅ローンの見直し方法について、具体的なステップを考えてみましょう。まず、金利の見直しにはいくつかの方法があります。
- 定期的な見直し
3年ごとの見直しが一般的です。この場合、固定金利から変動金利に移行することが許可されていることが多いです。市場の変動に応じた金利が適用されるため、ローンの返済額が減少する可能性があります。
契約書を定期的に確認しましょう。特に金利の見直し条件を把握することで、最適なタイミングでの借り換えが可能になります。
- 市場の動向を調査
金利の動向を把握するために、金融機関のレポートや専門サイトを定期的にチェックしましょう。これにより、金利引き下げのチャンスを逃しにくくなります。
次に、見直し手続きの具体的な流れについて考えます。まず、金融機関に問い合わせを行います。それから、必要な書類を準備し、新しい金利や条件を提案してもらいます。
- 書類の準備
・収入証明書
・資産状況の確認
・現在の借入残高
次に、提案された条件を比較します。他の金融機関からのオファーも考慮し、自分たちに最適な選択肢を選びましょう。
- 異なるオファーの比較
・金利の違い
・手数料や諸経費
・返済期間の柔軟性
最後に、新しい条件での契約を締結します。この段階で、契約内容を十分に理解しておくことが重要です。変動金利を選択する場合には、リスクについても考えなければなりません。
専門家の考え方
専門家は、住宅ローンの金利見直しの重要性を強調します。具体的には、一般的に3年ごとに見直しが行われることが多く、これにより借り手は市場金利に応じた最適な条件を維持できます。そのため、金利が下がった場合には、返済額が大幅に軽減される可能性があります。
さらに、金利見直しは借り手の経済状況にも影響します。たとえば、低金利の環境では、月々の返済負担が軽くなり、家計全体の安定性が向上します。私たちは、これらの要素を考慮して、賢い選択をする必要があります。
また、金利見直しの方法についても明確な手順が求められます。金融機関に問い合わせ、必要書類を整え、提案された条件をしっかり比較します。こうしたプロセスを踏むことで、より有利な契約を結ぶチャンスが高まります。
Conclusion
住宅ローンの金利見直しは私たちにとって非常に重要なプロセスです。定期的な見直しを行うことで、金利の変動に迅速に対応し、経済的な負担を軽減することができます。特に3年ごとの見直しは多くの借り手にとって有利な選択肢となります。
市場の動向をしっかりと把握し、適切なタイミングで見直しを行うことで、より良い条件での借り換えが期待でき、家計の安定性も向上します。私たち自身の経済状況に合った最適なプランを選ぶために、積極的に情報を収集し、見直し手続きを進めていきましょう。