住宅を購入する際の大きな助けとなるのが住宅ローン控除です。特に、2021年に入居した私たちにとって、控除の期限や適用条件は非常に重要なポイントです。これからの生活設計に影響を与える可能性があるため、しっかりと理解しておく必要があります。
住宅ローン控除の基本
住宅ローン控除は、住宅を取得する際に受けられる税制上の優遇措置です。特に2021年に入居した人々にとって、控除内容は自身の将来に大きく影響します。
定義と目的
住宅ローン控除とは、住宅ローンの利息部分の一部を所得税から控除できる制度です。この制度の目的は、住宅購入を促進し、居住環境の向上を図ることです。控除を受けることで、毎年の税負担を軽減でき、結果としてライフプランの安定性が向上します。
対象となる借入れ
対象となる借入れは以下の通りです。
- 住宅ローン: 一般的な金融機関からの借入れが含まれます。
- 借入限度額: 最大4,000万円までの借入れが対象です。
- 借入れ期間: 10年以上のローンが条件です。
- 居住年数: 住宅に入居してから一定の期間(通常は5年間)継続して住む必要があります。
21年入居のための要件
住宅ローン控除を受けるためには、一定の要件を満たす必要があります。特に21年に入居した方々には、以下の条件が適用されます。
住宅の種類
住宅ローン控除の対象となる住宅の種類には、次のようなものがあります。
- 新築住宅: 新たに建設された住宅。
- 中古住宅: 既存の住宅を購入する場合。
- 増改築: すでに存在する住宅の増築または改築に関連する場合。
いずれも、居住用の住宅であることが求められます。
入居期間の条件
入居後の継続的な居住が、控除の適用条件に含まれます。具体的には、以下の条件を確認します。
- 入居日: 対象住宅への入居は、20xx年1月1日から20xx年12月31日まで。
- 居住期間: 入居後、通常は5年間継続して住み続けることが必要。
住宅ローン控除の適用期限
住宅ローン控除には明確な適用期限が存在します。2021年に入居した方々にとって、重要な情報です。
現行制度の概要
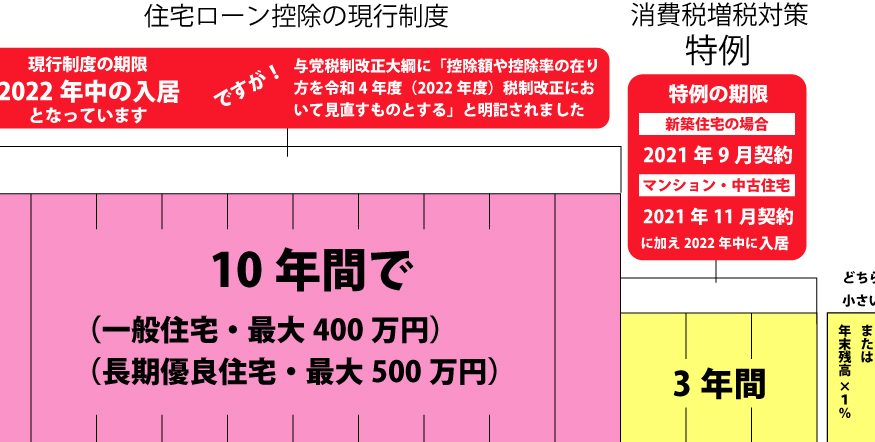
現在の住宅ローン控除制度では、入居期間が2021年の1月1日から12月31日までの住宅が対象です。借入れは最大4,000万円までの住宅ローンで、借入れ期間が10年以上となります。入居後は通常5年間、居住を継続する必要があります。この控除は、税負担の軽減に貢献し、ライフプランの安定にも寄与します。
控除を受けるための手続き
住宅ローン控除を受けるには、いくつかの手続きが必要です。これらの手続きは、期限内に行うことが重要です。以下で、必要なものや申請の流れについて詳しく説明します。
必要書類
住宅ローン控除の申請時に必要な書類は、以下の通りです。
- 源泉徴収票: 年間の所得税額が記載されています。
- 住宅借入金等特別控除申告書: これは申請を行うための主要な書類です。
- 登記事項証明書: 不動産の詳細が記載されている公式文書です。
- 土地建物の売買契約書: 住宅購入の証明となります。
- 住宅ローンの残高証明書: 金融機関から発行され、残高が確認できる書類です。
これらの書類は、申請手続き時に正確である必要があります。不備があれば、控除を受けられない場合もあります。
申請の流れ
住宅ローン控除の申請の流れは、次のステップに沿って行います。
- 必要書類の準備: 書類を集め、確認します。
- 申告書の記入: 住宅借入金等特別控除申告書に必要事項を記入します。
- 確定申告の実施: 収入がある場合、確定申告を通じて申請を行います。
- 控除の適用を確認: 税務署からの通知を待ち、適用を確認します。
終わりに
住宅ローン控除は私たちの生活に大きな影響を与える制度です。2021年に入居した方々にとっては特に重要であり、控除の適用条件や期限を理解することで、税負担の軽減が可能になります。正しい手続きを踏むことで、控除を受ける権利をしっかりと守りましょう。
必要な書類を整え、期限内に申請を行うことが成功のカギです。これにより、私たちのライフプランの安定性を高め、より良い居住環境を手に入れることができるでしょう。今後もこの制度を活用し、快適な生活を築いていきましょう。