住宅を購入する際、多くの人が気にするのが住宅ローン控除の控除期間です。この制度は、私たちが住宅ローンを利用する際に税金を軽減する大きな助けとなります。しかし、具体的にどれくらいの期間控除が受けられるのか、疑問に思う方も多いでしょう。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に税金の軽減を可能にする制度です。特に、控除を受けることで負担が軽減されるため、多くの人がこの制度に注目しています。具体的な内容やその目的について詳しく見ていきます。
住宅ローン控除とは
住宅ローン控除は、住宅を取得する際に利用するローンに対して適用される税の軽減措置です。この制度により、私たちが支払った住宅ローンの利息額に応じた税金の控除が受けられます。具体的には、毎年の所得税から一定額が控除され、実質的な費用負担が軽減されるメリットがあります。
定義と目的
住宅ローン控除の目的は、住宅を取得しやすくすることです。この制度は、国が住宅購入を促進し、国民の生活の質を向上させるために設計されています。控除を受けられる対象や条件は以下の通りです。
- 購入した住宅の床面積
- 住宅ローンの借入期間
- 借入額や金利
控除期間の概要
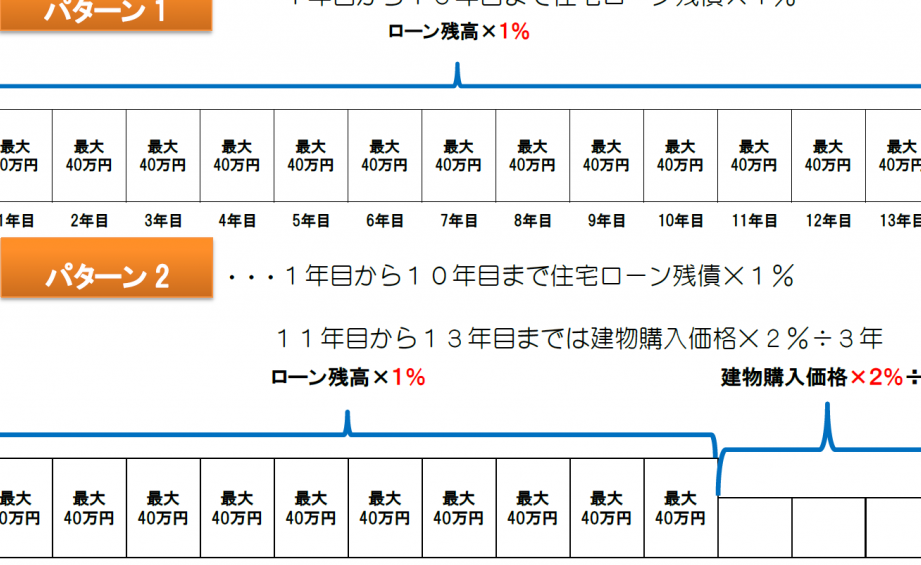
住宅ローン控除の期間は、重要なポイントです。住宅ローン控除の一般的な適用期間は、最大で10年間です。控除が適用される対象となるのは、新たに住宅を取得した場合です。この制度により、住宅取得者は一定の条件を満たすと、一定額の控除を受けられます。
控除期間の一般的な長さ
基本的には、住宅ローン控除の控除期間は最大で10年間設定されています。この10年間の間に、借入金の利息額に応じた控除が適用されます。例えば、年末のローン残高に基づいて、最大で200万円の控除を受けることも可能です。
控除期間の計算方法
住宅ローン控除の控除額を算出するためには、いくつかの要素を考慮する必要があります。具体的には、借入金の利息や年末のローン残高が重要です。
年間控除額の算出
年間控除額は、以下の要素によって決まります。
- 基準控除率: 住宅ローン残高に対して1%の控除が適用される。
- 借入限度額: 控除対象となる借入金は、住宅の種類によって異なり、最大200万円まで。
- 年末の残高: 年末時点での住宅ローンの残高が、控除の元となる。
例えば、年末の住宅ローン残高が1,500万円の場合、控除額は1,500万円×1%で15万円となります。
期間延長の条件
控除期間を延長する条件もあります。この条件を満たすことで、さらに控除が受けられる可能性があります。主な条件は以下の通りです。
- 新築または購入: 新築・購入後、年数が経つほど控除期間が延長される場合がある。
- 耐震基準: 耐震基準を満たした住宅の場合、延長されることがある。
- 特例措置: 一定の条件を満たす際、控除期間が5年延長される特例も存在する。
住宅ローン控除の利用方法
住宅ローン控除を正しく利用するための流れを理解することは重要です。控除を受けるには、いくつかのステップがあります。ここでは、申請手続きや必要書類について詳しく説明します。
申請手続き
住宅ローン控除の申請手続きは、主に税務署で行います。まず、住宅ローンを利用した年度の確定申告を行わなければなりません。その際、次の内容を満たす必要があります:
- 住宅の購入や新築を証明する書類を用意すること
- 住宅ローンの契約書や残高証明書を提出すること
- 必要に応じて、土地や建物の登記簿謄本を添付すること
申請手続きはスムーズに行えるよう、事前に必要書類を整えておくことが推奨されます。
必要書類
住宅ローン控除を申請する際、準備する必要がある書類は以下の通りです:
- 確定申告書
- 住宅ローン残高証明書
- 借入金の契約書
- 物件の登記簿謄本
- 引渡し証明書(新築の場合)
結論
住宅ローン控除の控除期間は最大で10年間とされておりこの制度を活用することで税負担を軽減できます。控除額は年末の住宅ローン残高に基づいて算出されるため正確な計算が重要です。また新築や特例措置など控除期間を延長できる条件もあるため自分の状況に応じた確認が必要です。
申請手続きは確定申告を通じて行われるため必要書類を事前に整えておくことが大切です。これによりスムーズな手続きが可能となり住宅購入の負担を軽減する一助となるでしょう。私たちがこの制度を理解し活用することでより快適な住環境を手に入れることができるのです。