住宅を購入する際に重要な要素となるのが、**住宅ローン控除**です。特に、2年目の控除については、多くの人が気になるポイントでしょう。私たちもこの制度を利用して、住宅購入後の経済的負担を軽減したいと考えています。では、2年目の住宅ローン控除はいつ適用されるのでしょうか?
住宅ローン控除とは
住宅ローン控除は、住宅購入者に対する税制上の優遇措置です。この制度は、住宅ローンの利息の一部を所得税から控除することで、購入後の経済的負担を軽減します。
住宅ローン控除の基本
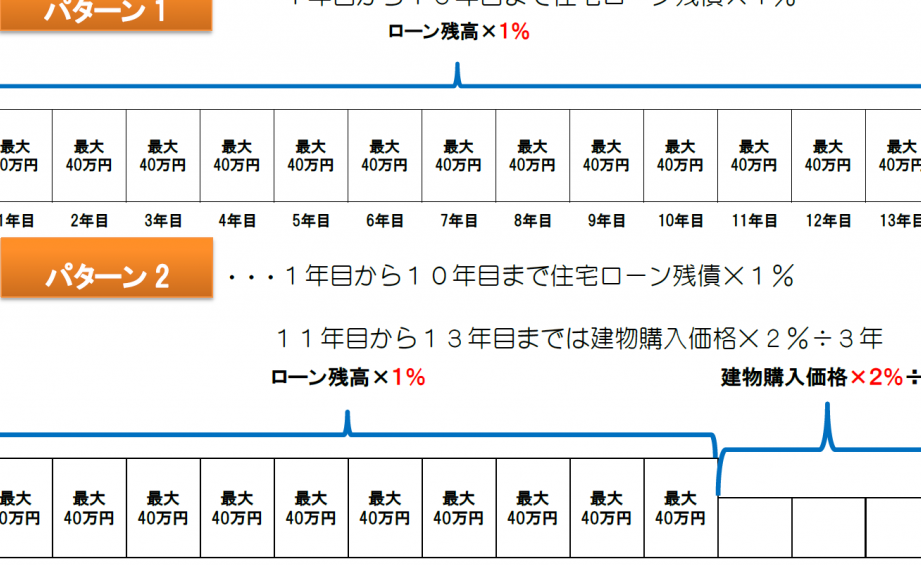
住宅ローン控除の基本的な仕組みは、購入した住宅にかかるローンの利息部分を税金から控除できることです。例えば、住宅ローンの残高が4,000万円で、控除率が1%の場合、最大で年間40万円を所得税から差し引けます。また、控除期間は通常10年間ですが、条件を満たすことで延長される場合があります。この制度は、私たちのような住宅購入者にとって、大きな助けになります。
2年目の住宅ローン控除
2年目の住宅ローン控除は、重要な要素です。この控除は、住宅購入者にとって経済的負担を軽減する制度として機能します。
控除開始日について
控除は、住宅ローンの契約日から始まります。ただし、実際の控除が適用されるのは、取得した年の翌年からです。たとえば、2022年に住宅を購入した場合、2023年から控除が始まります。この点を理解することで、税金の計画が立てやすくなります。
必要な手続き
手続きは、スムーズに行うことが大切です。以下の書類が必要です。
- 確定申告書
- 住宅借入金等特別控除申告書
- 住宅ローンの償還証明書
- 住宅の登記簿謄本
住宅ローン控除を受けるための条件
住宅ローン控除を受けるためには、いくつかの重要な条件があります。これらの条件を理解することで、効果的に控除を活用できます。
所得制限について
所得制限が設定されています。具体的には、給与所得者の場合、年収が1,000万円を超えると控除対象外となります。この制限は、控除を受ける人の所得に基づいており、配偶者控除や扶養控除を考慮することが必要です。また、合計所得金額が2,000万円を超える場合も、控除を受けることができません。これにより、公平性を保つことが目的とされています。
2年目の控除額
2年目の控除額は、住宅ローンの残高に基づいて算出されます。具体的な計算方法を理解することで、私たちの税金計画がより効果的になります。
控除額の計算方法
控除額の計算は、次のステップで進めます。
- 住宅ローンの残高: 住宅ローンの残高を明確に把握します。
- 控除率: 控除できる利息の割合を確認します。一般的には1%です。
- 控除限度額: 最大控除額は、住宅の種類や条件によって異なりますが、通常は400万円です。
- 控除額の算出: 残高に控除率を掛けます。たとえば、残高が3,000万円の場合、控除額は30万円になります(3,000万円 × 1%)。
この計算をもとに、私たちが受け取る控除額を把握できます。
具体的な例
具体的な例を見てみましょう。私たちが2022年に2,500万円の住宅ローンを組んだとします。
- 残高: 2,500万円
- 控除率: 1%
- 控除額: 2,500万円 × 1% = 25万円
よくある誤解と注意点
住宅ローン控除に関する誤解と注意点を整理する。多くの人が誤った情報を持っているため、正確な理解が重要だ。
誤解されやすい点
多くの方が以下の点を誤解している。
- 控除期間が毎年リセットされると思っている人が多い。 実際には、初年度からの10年間が対象で、2年目以降もそのまま続く。
- 全額控除が必ず受けられると思っている。 住宅ローンの残高に基づいて控除額が決まるため、すべての年で同じ控除額とは限らない。
- 所得制限があることを知らない人が多い。 所得が高すぎると控除を受けられないため、特に年収が1,000万円を超える場合に注意が必要だ。
このような誤解を解消することで、正しい知識に基づいて計画を立てられる。
注意すべきポイント
控除を受ける際には以下のポイントに注目が必要だ。
- 必要書類の準備は早めに行う。 確定申告書、住宅ローンの償還証明書、登記簿謄本などが必要だ。
- 申告期限には厳守。 申告書の提出期限を逃すと控除が受けられない。一般的に、確定申告は翌年の2月16日から3月15日までだ。
- 控除額の計算をしっかり行う。 残高や控除率を基にした正確な計算を行い、控除限度額を意識することが重要だ。
Conclusion
住宅ローン控除は私たちの経済的負担を軽減するための重要な制度です。特に2年目の控除は、適切に活用することで大きなメリットを得られます。控除の適用時期や必要書類をしっかり把握し、計画的に申告することが成功の鍵です。
また、所得制限や控除額の計算方法を理解することで、より効果的にこの制度を利用できるでしょう。私たちの住宅購入後の生活を支えるために、住宅ローン控除を最大限に活用していきましょう。