住宅を購入する際、私たちが気になるのはコストですよね。特に、**住宅ローン控除で住民税はどれくらい安くなる**のかは、多くの人にとって重要なポイントです。住宅ローン控除を利用することで、税金の負担が軽減される可能性がありますが、その具体的な影響を把握している人は少ないかもしれません。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴う重要な税制優遇措置です。私たちが住宅を取得する際に、税負担を軽減できる手段として少しでも理解を深めることが重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得するために借り入れたローンの一部を所得税と住民税から控除できる制度です。この制度は、一定の条件を満たす住宅とローンに適用されます。具体的には、年末時点での住宅ローン残高に応じて、一定の割合が控除対象となります。
控除対象となる要件
控除を受けるためには、以下の要件を満たす必要があります。
- 対象となる住宅:新築、中古の両方が対象。ただし、居住用であることが前提です。
- ローン条件:住宅ローンは契約から10年以上の返済期間が必要です。
- 居住要件:控除を受ける年の12月31日までに、その住宅に住んでいる必要があります。
- 所得制限:年収が一定額以下であることが求められ、1300万円以下が一般的な基準です。
住民税への影響
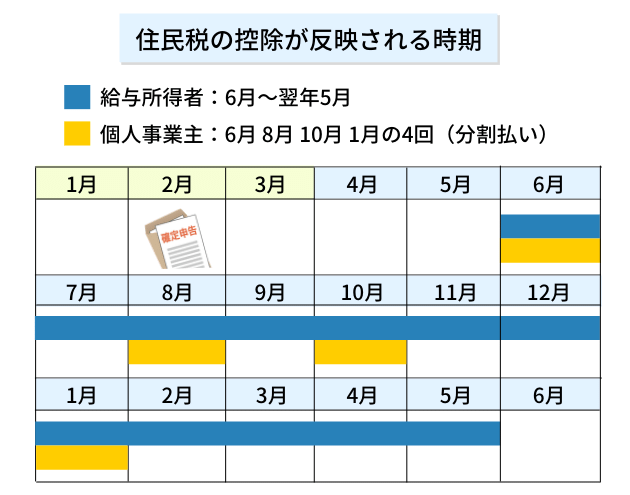
住宅ローン控除は、住民税に直接影響を与える。控除を受けることで、税金の負担が軽減されるため、どれくらいの金額が安くなるかは重要なポイントだ。
住民税の計算方法
住民税は、前年の所得に基づいて計算される。具体的には、以下のステップで求められる。
- 所得金額を集計する。
- 限度額を考慮し、各種控除を適用する。
- それに基づいて税率を適用。
控除は、住民税の課税対象所得を減少させるため、最終的に支払う税額が少なくなる。
住宅ローン控除が住民税に与える具体的な影響
住宅ローン控除を通じて、住民税がどれほど軽減されるか具体的に見ていこう。控除額は、借入金額や返済期間に応じて変動する。例えば、以下の内容を考慮する。
- 住宅ローン控除の適用額は最高40万円。
- 年収に応じて控除額が変わる。
- 控除の適用年数は最大で13年。
住宅ローン控除の限度額
住宅ローン控除の限度額は、控除の金額を決定する重要な要素です。この限度額は、所得に応じて異なります。また、それに基づいて住民税の負担を軽減することが可能です。
控除限度額の設定
控除限度額は最高40万円です。この金額は、所得税からの控除として受け取る額とは別に、住民税にも影響を与えます。年収によって次のように設定されます:
- 年収が600万円以下の場合は、控除率が1%のため、最大40万円が控除される
- 年収が600万円以上、800万円以下では控除額は最大20万円
- 年収が800万円以上、1300万円以下では控除額が最大10万円
このように、年収が高くなると控除額が減少しますが、正確な限度額は個別の状況によって異なります。
控除計算の実例
控除計算を具体的に見てみましょう。例えば、年収が500万円の方の場合、住宅ローン控除は次のようになります:
- 住宅ローン残高:3500万円
- 控除率:1%
- 控除額:3500万円 × 1% = 35万円
この場合、住民税から35万円が控除されます。さらに、年収が900万円の方の場合:
- 住宅ローン残高:3000万円
- 控除率:0.5%
- 控除額:3000万円 × 0.5% = 15万円
結論
住宅ローン控除は私たちの住民税負担を大きく軽減する可能性があります。この制度を活用することで、税金の支払いが少なくなり、経済的な余裕を生むことができます。控除額は年収や住宅ローン残高に応じて異なり、最大で40万円の控除が受けられるため、しっかりとした計画が重要です。
住宅を購入する際には、住宅ローン控除の条件を確認し、適用を受けることで税金面でのメリットを最大限に活用しましょう。私たちの生活をより豊かにするために、賢い選択をしていきたいものです。