住宅を手に入れる夢を叶えるためには、住宅ローンの借り方を理解することが不可欠です。私たちが家を買う際、資金調達の方法として多くの人が選ぶのがこの住宅ローンです。しかし、どのようにして自分に合ったローンを選び、借りることができるのでしょうか?
住宅ローンの基本
住宅ローンにはいくつかの重要な要素が含まれます。住宅購入のための資金を借りる際、理解しておくべき基本的な知識が必要です。以下に、住宅ローンに関する基本情報を説明します。
住宅ローンとは
住宅ローンは、住居を購入するために金融機関から借りる資金です。主に長期間にわたって返済する必要があります。この資金は、住宅を担保にすることで、金融機関から支給されるため、金利が比較的低いことが特徴です。借入額と返済期間に応じた利息を支払うことにより、最終的に元金を完済します。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に、主な種類を簡潔にまとめました。
- 固定金利型: 金利が借入時に固定され、返済期間中は変動しない。安定した返済計画が可能。
- 変動金利型: 市場金利に応じて金利が変動する。初期の金利は低めだが、将来的に上昇するリスクがある。
- 期間選択型: 固定金利と変動金利を一定期間ごとに選択できる。金利状況に応じて最適なプランを選べる。
- フラット35: 35年の固定金利が特徴で、安定した返済が可能。優遇措置があり、多くの人に利用されている。
借り入れの準備
借り入れの準備は住宅ローンの成功に大きく影響します。必要な書類を整え、自己資金を計画することが重要です。今回はその具体的な手順を見ていきます。
必要な書類の確認
住宅ローンを借りる際には、次の書類が必要です:
これらの書類を事前に確認し、準備することで手続きがスムーズに進みます。
自己資金の計画
自己資金の計画は、住宅ローンの借入条件に直接影響します。購入価格の20%から30%を自己資金として用意することが望ましいです。たとえば、3000万円の物件を購入する場合、600万から900万円の自己資金を準備することになります。
借り入れの手続き
住宅ローンを借りるためには、いくつかの重要な手続きがあります。ここでは、それぞれのプロセスを詳しく説明します。
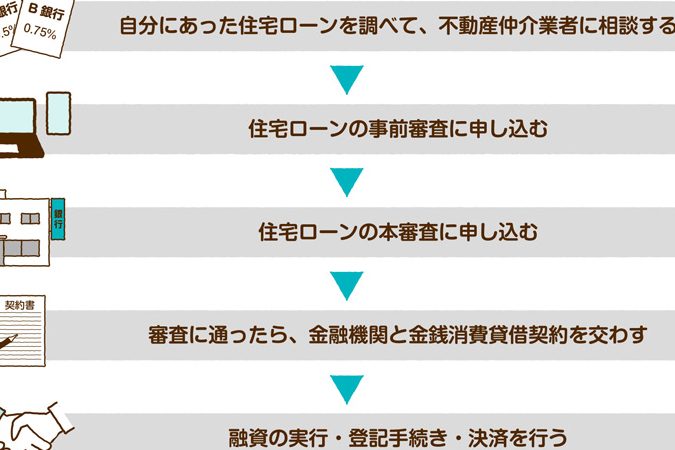
事前審査の流れ
事前審査は住宅ローンを組む際の第一歩です。金融機関に申込み、必要な書類を提出します。この審査で、借り入れ可能額や金利の目安がわかります。具体的な流れは以下の通りです。
- 申込み書類の提出
- 本人確認書類の提出(運転免許証やマイナンバーカードなど)
- 収入証明書の提出(給与明細や確定申告書など)
- 住民票の提出
- 審査結果の通知
これにより、自分の資金計画を立てやすくなります。
本申込みのプロセス
事前審査を通過したら、本申込みに進むことができます。本申込みは、正式な契約に向けての重要なステップです。必要な書類は以下の通りです。
- 物件情報(購入する住宅の詳細)
- 借入申込書
- 事前審査の結果通知
- 購入契約書
金利と返済計画
金利と返済計画は、住宅ローンを借りる際に最も重要な要素の一部です。適切な金利と返済計画を選ぶことで、負担を軽減し、長期的な経済的安定を持つことができます。
金利の種類
金利には主に以下の種類があります。
これらの金利はそれぞれメリットとデメリットがあります。例えば、固定金利型は将来の金利上昇リスクを回避できますが、変動金利型は初期負担が軽くなります。重視したい点を考慮し、選択することが重要です。
返済方法の選択
返済方法も慎重に選ぶ必要があります。主な返済方法は以下の通りです。
注意すべきポイント
住宅ローンを借りる際には、いくつかの重要なポイントが存在します。これらのポイントに注意を払うことで、スムーズな借入が実現できるでしょう。
借り入れ額の設定
借り入れ額には、慎重な設定が重要です。まず、自己資金の割合を考慮する必要があります。通常、住宅購入価格の20%から30%を自己資金として準備することが推奨されます。この割合を基に、借り入れ額がどのくらいになるかを計算できます。
また、加えて年収も重要な要素となります。年収の5倍から6倍程度が一般的な借り入れ目安です。この数値を参照して、いくらまで借り入れ可能かを把握しておきたいところです。さらに、返済負担率も考慮する必要があります。月々の返済額が年収の25%以内に収まると安心です。
借り入れ後の管理
借り入れ後の管理も非常に大切です。まず、毎月の返済額を確認し、予算を立てることが不可欠です。また、金利の変動にも注意が必要です。変動金利型の場合、金利が上昇すると返済額も増加するため、リスク管理を行う必要があります。
Conclusion
住宅ローンを借りるプロセスは複雑に思えるかもしれませんが私たちが知識を持ち適切な準備をすることでスムーズに進められます。必要書類の整備や自己資金の計画は成功の鍵です。事前審査を通過することで自分に合った借入額や金利を理解できるので安心です。
金利や返済計画を慎重に選ぶことで長期的な経済的安定も得られます。借り入れ後の管理も重要で毎月の返済額を確認しリスクを管理することで安心して生活できます。このようにして住宅ローンをうまく活用し夢のマイホームを手に入れましょう。