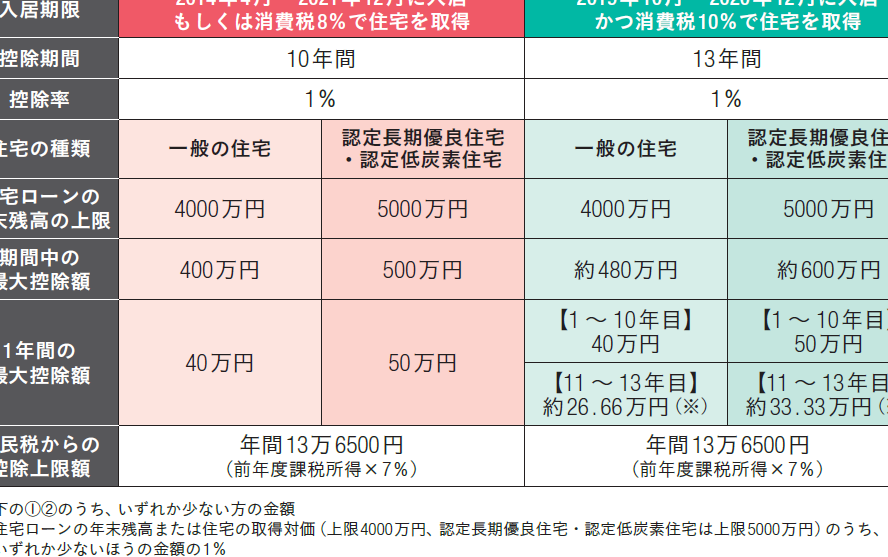
住宅ローンを利用して家を購入する際、私たちが気になるのは「住宅ローン控除 いくら返ってくる」の部分です。住宅ローン控除は、税金の負担を軽減する大きな助けとなりますが、具体的にどのくらいの金額が戻ってくるのか、計算方法を理解している人は少ないかもしれません。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入する際に利用できる税制優遇措置です。この制度により、住宅ローンの返済にかかる負担が軽減されます。特に、控除を受けることで、税金がいくら減少するのか、具体的な計算が重要になります。
住宅ローン控除とは
住宅ローン控除とは、私たちが住宅ローンを利用して家を購入した場合に、所得税から一定額を控除できる制度です。この制度は、購入後の一定期間にわたり適用されます。初年度の控除額は、支払った利息の一部が対象になります。たとえば、住宅ローンの年末残高に応じて、一定割合が控除されます。
主なメリット
住宅ローン控除の主なメリットは、税負担の軽減です。控除によって私たちの実質的な支出が減少します。具体的には、以下の点が挙げられます。
- 税金の軽減: 所得税が減少し、手元に残るお金が増えます。
- 住宅購入の促進: 住宅購入を考える人にとって、負担が軽くなることで購入意欲が高まります。
- 長期的なメリット: 制度の利用が長期間続くことで、一年ごとの税負担が安定します。
いくら返ってくるのか
住宅ローン控除によって戻る金額は、いくつかの要因によって異なる。主に借入金額、利率、および年収に基づいて計算されるため、これらを正確に把握することが重要だ。
基本的な計算方法
住宅ローン控除の計算は、基本的に次のステップに従って行う。
- 借入金額を確認する。 住宅ローンの最大控除額は、借入金額の1%に相当。
- 支払った利息を計算する。 初年度は、支払った利息の一部が控除対象。
- 控除額を算出する。 計算した借入金額の1%を基に控除額を求める。
具体的な例として、借入金額が3000万円の場合、控除額は30万円になる。この金額は、所得税から直接引かれるため、実質的な負担軽減につながる。
年収による影響
年収は住宅ローン控除の適用にも影響を及ぼす。高い年収の場合、住宅ローン控除の最大限度額が適用されなくなることがある。年収が850万円を超えると、控除額が段階的に減少する。以下のように年収と住宅ローン控除の関係がある。
- 年収600万円以下: 最大控除額の適用有り
- 年収600万円から850万円: 段階的に減少
- 年収850万円以上: 控除額がさらに制限される
住宅ローン控除を受けるための条件
住宅ローン控除を受けるためには、いくつかの明確な条件があります。これらの条件を満たすことで、控除を受ける資格が得られます。
対象となる住宅
対象となる住宅の種類としては、以下のものがあります。
また、住宅の面積が一定以上であることも条件です。一般的に、床面積が50平方メートル以上でなければなりません。この面積は、居住用部分のみに適用されます。
申請手続き
申請手続きは、以下のステップで進めます。
各種シミュレーション
ここでは、住宅ローン控除の計算に役立つさまざまなシミュレーション方法について紹介します。
具体例でのシミュレーション
具体的なシミュレーションを通じて、住宅ローン控除の理解を深めましょう。例えば、借入金額が3000万円、金利が1.0%で、年収が600万円の場合、控除額は以下のように計算されます。
- 初年度の支払い利息:30万円 × 1.0% = 30,000円
- 住宅ローン控除額:3000万円 × 1% = 30万円
この例では、控除額が30万円となり、実質的な税負担の軽減に繋がります。さらに、年収が850万円を超える状況も視野に入れると、控除額が減少するため注意が必要です。このように、具体的な数字を用いると、控除の効果を直感的に理解しやすくなります。
シミュレーションツールの紹介
シミュレーションをさらに便利にするために、以下のようなオンラインツールを使うことをお勧めします。
- 国税庁のシミュレーションツール:住宅ローン控除の計算が簡単に行える公式のツールです。必要な情報を入力するだけで結果が得られます。
- 金融機関提供のシミュレーションツール:多くの金融機関が独自のシミュレーション機能を提供しており、細かな条件に基づいて詳細なシミュレーションが可能です。
まとめ
住宅ローン控除について、私たちが知っておくべき重要なポイントを整理します。まず、この控除は所得税の軽減を目的としたものであり、その額は借入金額や金利、年収によって異なります。また、基本的には借入金額の1%を控除として計算します。たとえば、借入金額が3000万円の場合、控除額は30万円になるのです。
次に、住宅ローン控除が適用される住宅には、新築住宅や築年数が20年以内の中古住宅、そして一定の面積基準を満たすものがあります。具体的には、住宅の面積は50平方メートル以上である必要があります。私たちは、この条件を確認することが大切です。
さらに、控除を受けるための申請手続きには、税務署への確定申告や必要な書類の準備が含まれます。これによって、控除を受ける資格が得られます。このように、具体的なステップを進めることで、実際に住宅ローン控除の恩恵を受けることができるのです。
加えて、住宅ローン控除の計算を容易にするために、オンラインシミュレーションツールの利用を勧めます。これにより、控除の効果を視覚的に理解しやすくなります。例えば、借入金額3000万円、金利1%、年収600万円でのシミュレーションが非常に役立つでしょう。
Conclusion
住宅ローン控除は私たちの税負担を軽減する大きな助けとなります。どれだけ戻ってくるのかを理解することで、住宅購入の計画がより具体的になります。借入金額や年収に応じて控除額が変わるため、シミュレーションを活用することが重要です。
新築や築年数が20年以内の中古住宅を対象にしっかりと条件を確認し、申請手続きを行うことで、私たちの住宅購入がよりお得なものになります。これからも住宅ローン控除を賢く利用し、生活の質を向上させていきましょう。