住宅を購入するとき、私たちが気になるのは「住宅ローン控除」ですよね。特に、**2017年に入居した場合、控除の適用がいつまで続くのか」は、多くの人にとって重要なポイントです。税金の負担を軽減できるこの制度を最大限に活用するためには、期限や条件をしっかり理解しておく必要があります。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に受けられる税金の優遇措置です。この制度を理解することで、私たちは住宅購入後の税金の負担を軽減できます。特に、2017年に入居した場合の適用条件や期間について確認することが重要です。
住宅ローン控除とは
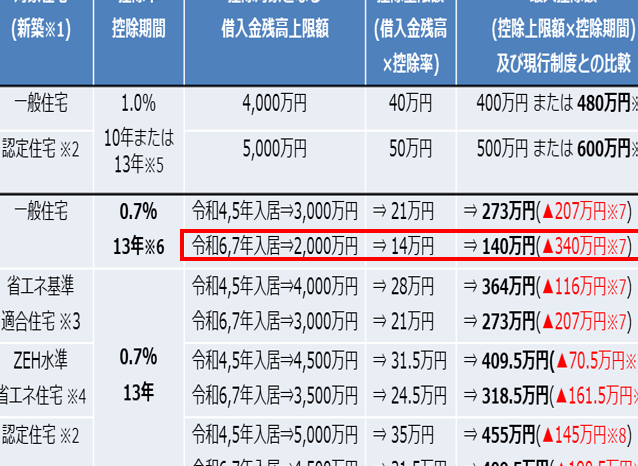
住宅ローン控除は、住宅を購入するために借り入れたローンに対して、所得税から控除される制度です。この控除は、年間の返済額に基づき、一定の割合で税額が減免されます。例えば、一般的には控除率は1%であり、最大控除額は200万円です。これにより、私たちは年間で最大2万円の税金を軽減できる可能性があります。条件を満たすことで、控除を受ける資格が得られます。
対象となる住宅
住宅ローン控除の対象となる住宅は、いくつかの条件があります。具体的には以下の要件を満たす必要があります。
- 新築または中古住宅が含まれる。
- 住居専用であること。
- 売買契約日が特定の期間内であること。
- 一定の耐震基準を満たしていること。
2017年入居の場合の特例
2017年に入居した場合、住宅ローン控除には特例があります。この特例を理解することで、私たちは税金の負担を軽減できる可能性が高まります。
控除期間について
控除期間は、入居した年の翌年から最大10年間です。例えば、2017年に入居した場合、2026年まで控除が適用されます。従って、税負担を軽減するチャンスが長く続くことになります。控除は、毎年の所得税額から直接引かれるため、実質的な負担が軽くなります。
控除額の計算方法
控除額は、借入金残高に基づいて計算されます。一般に、控除率は1%で、最大控除額は200万円です。具体的には次の通りです。
- 借入金残高が2,000万円以下の部分は、年間20万円まで控除可能。
- 借入金残高が2,000万円を超える部分に対しても、同様に計算が適用されます。
住宅ローン控除の手続き
住宅ローン控除を適用するための手続きは明確です。必要な書類や申請方法を知れば、スムーズに控除を受けられます。
必要書類
控除を受けるにあたって、必要な書類を準備することが重要です。以下の書類が一般的に必要です。
- 住宅ローンの借入明細書
- 確定申告書
- 購入した住宅の登記簿謄本
- 所得証明書
- 年末残高証明書
これらの書類を整えておくことで、手続きが円滑になります。また、場合によっては追加書類が求められることもありますので、注意が必要です。
申請方法
控除を申請する方法は複数ありますが、一般的には確定申告を通じて行います。以下のステップを踏むことで、申請をスムーズに進められます。
- 必要書類を準備する
- 確定申告書を作成する
- 税務署に提出する
住宅ローン控除のメリットとデメリット
住宅ローン控除には、税負担を軽減する大きなメリットがありますが、デメリットも存在します。これらのポイントを考慮し、最適な利用方法を知ることが重要です。
メリット
税負担を軽減する。住宅ローン控除を受けることで、年間最大200万円が所得税から控除されます。この制度により、返済負担が軽減されるため、多くの家庭が恩恵を受けています。
期間が長い。2017年に入居した場合、控除期間は最大10年です。つまり、2026年まで税控除が利用できるため、長期的な節税が可能となります。
新築・中古住宅にも適用。控除は新築だけでなく、中古住宅にも適用されます。このため、さまざまな状況で住宅購入を検討する人に有利です。
デメリット
条件が複雑。住宅ローン控除には、特定の条件や必要書類があり、適用を受けるための手続きが煩雑になります。これにより、手続きに不安を感じる人も多いです。
控除額が限られている。控除額は借入金残高に基づいて計算され、上限が2,000万円と設定されています。このため、高額な住宅購入の場合、控除しきれない税額が残る可能性があります。
結論
住宅ローン控除は私たちの税負担を軽減するための重要な制度です。2017年に入居した方々にとっては特例があり、最大10年間の控除が受けられるチャンスがあります。これを活用することで、年間の税金を大幅に減らすことが可能です。
手続きは少し複雑ですが、必要な書類を整えて確定申告を行うことでスムーズに進められます。控除の条件をしっかり理解し、適用資格を得ることが大切です。私たちがこの制度を上手に活用することで、より快適な住まいを手に入れる一助となるでしょう。