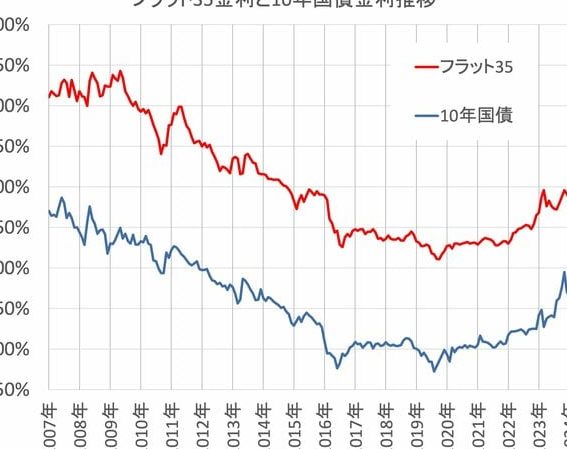
私たちが夢見るマイホームの購入。今、住宅ローンの低金利が大きなチャンスを提供しています。しかしこの低金利はいつまで続くのでしょうか?金利の動向は私たちの資金計画に大きな影響を与えます。今後の経済状況や政策の変化を見極めることが重要です。
住宅ローン 低金利の現状
現在、住宅ローンの低金利は多くの人々にとって重要な関心事です。金利の動向は、私たちの資金計画や将来の住宅購入に大きな影響を与えます。
金利の推移
最近のデータによれば、住宅ローン金利は過去数年間で下落傾向にあります。具体的には、2020年から2023年にかけて、金利は0.5%から1%程度の範囲で推移しています。2023年末には、更なる低下も予測されており、金融機関の競争が影響を与えていると考えられます。以下は主な金利の推移を示した表です。
| 年度 | 金利(平均値) |
|---|---|
| 2020 | 0.5% |
| 2021 | 0.6% |
| 2022 | 0.7% |
| 2023 | 0.8% |
低金利のメリット
低金利の住宅ローンは、さまざまなメリットを提供します。私たちにとって、これらのメリットはマイホーム購入の大きな助けとなります。
購入費用の軽減
低金利によって、購入費用が大幅に軽減されます。具体的には、金利が1%低下することで、借入額3000万円の場合、総返済額が約80万円も減少します。このような経済的な負担軽減は、家計に優しい選択となっています。また、月々の返済額も少なくなるため、余裕を持った生活が実現できます。
低金利のリスク
低金利の住宅ローンには魅力があるが、リスクも存在する。特に、金利上昇の可能性を考慮することが重要だ。金利が上昇することで、返済負担が増加し、家計に影響を及ぼす可能性がある。
金利上昇の可能性
金利が上昇すると、一時的に低金利の恩恵を受けていたローンが重くのしかかる。例えば、現在の金利から1%上昇した場合、返済額が大きく変わる。また、経済動向や中央銀行の政策が金利に影響を与える。以下は、金利上昇の原因として考えられる要因である。
- 経済成長の加速
- インフレ率の上昇
- 政府の金融政策の変更
これらが重なれば、金利が急上昇するリスクが増す。我々は、将来的な返済計画を考える際に、こうしたリスクも考慮に入れる必要がある。
住宅市場への影響
低金利は住宅市場を活性化させる一方で、将来的な金利上昇によって市場が冷え込む可能性がある。購入希望者が多くなれば競争が激化し、物件価格が上昇する。物件価格の上昇は、家を購入する際の負担を増やす要因となる。具体的には、高価格帯の物件への需要が高まり、価格が上がることが考えられる。
低金利はいつまで続くのか
住宅ローンの低金利が続く期間について考えることは、今後の購入計画にとって極めて重要です。専門家の見解や経済指標の分析を通じて、低金利の継続性を見極めます。
専門家の見解
専門家は金利の動向に対して異なる見解を持っています。例えば、金融アナリストの多くは、低金利が2023年末まで続くという予測を示しています。この見解は、以下の要因に基づいています。
- 経済成長の停滞:日本経済の成長が鈍化すると、金利が上昇しにくくなります。
- インフレ率の管理:日本銀行がインフレをコントロールする限り、金利はもう少し低く抑えられます。
- 金融政策の継続性:金融緩和政策が継続されているため、当面は低金利が維持される可能性が高いです。
これにより、今後数年は低金利の環境が続くと考えられています。
経済指標の分析
経済指標も金利動向を把握するための重要な要素です。以下の指標が金利に影響を及ぼします。
- GDP成長率:経済成長が鈍化すると、金利は低迷しやすくなります。
- 失業率:失業が増加すると、消費が減少し、金利に影響を与えることがあります。
- 物価指数:インフレが加速すると、金利上昇を招く可能性があります。
最新のデータでは、2023年第2四半期のGDP成長率は0.2%でした。この数値は専門家の予測を上回らず、金利が大きく動きにくい状況を示しています。
まとめ
住宅ローンの低金利は私たちにとって魅力的な選択肢ですがその持続可能性については注意が必要です。金利の動向は経済状況や政策の影響を受けやすく今後の変化を見逃さないことが重要です。2023年末までの低金利予測を踏まえつつも将来的な金利上昇リスクを考慮した資金計画を立てることが求められます。
私たちが賢く選択をすることで住宅購入の負担を軽減しつつもリスク管理を怠らないことが大切です。今後も市場の動向を注視しながら最適なタイミングでの行動を心がけていきましょう。