住宅を購入する際に欠かせないのが住宅ローン契約 いつ結ぶべきかという問題です。私たちは、住宅ローンのタイミングがどれほど重要かを理解しています。適切な時期に契約を結ぶことで、金利や条件が大きく変わることがあります。では、どのタイミングが最適なのでしょうか?
住宅ローン契約 いつの基礎知識
住宅ローン契約のタイミングには、色々な要因が影響します。適切な時期に契約を結ぶことで、金利や返済条件を有利にすることが可能です。ここでは、住宅ローンに関する基本的な知識を提供します。
住宅ローンとは
住宅ローンとは、住宅の購入や建築のために金融機関から借りる資金のことです。借りた金額は月々の返済で返済し、利息が発生します。主なポイントは以下の通りです:
- 目的:新築や中古住宅、土地購入など。
- 期間:一般的に10年から35年の設定が可能。
- 利率:固定金利と変動金利の選択肢があり、状況に応じて選択する必要があります。
このように、住宅ローンは住宅購入において非常に重要な役割を果たします。
契約の重要性
住宅ローン契約は、金利や借入条件が異なるため、適切なタイミングでの契約が求められます。契約時期によって、以下の点が重要になります:
- 金利の変動:市場金利が上昇する前に契約することで、より良い金利を確保できます。
- 購入タイミング:物件購入のタイミングによっても、条件が変わることがあります。
- 自身の経済状況:収入やライフスタイルの変化により、最適な契約条件が異なる場合があります。
住宅ローン契約のタイミング
住宅ローン契約を結ぶタイミングは、購入者にとって非常に重要です。適切な時期を選ぶことで、金利や契約条件をより有利に設定できます。
新築の場合
新築住宅を購入する際、契約を結ぶ時期は特に考慮すべきです。新築の販売時期は通常、春や夏にピークを迎えます。この時期は多くの物件が市場に登場し、選択肢が豊富です。
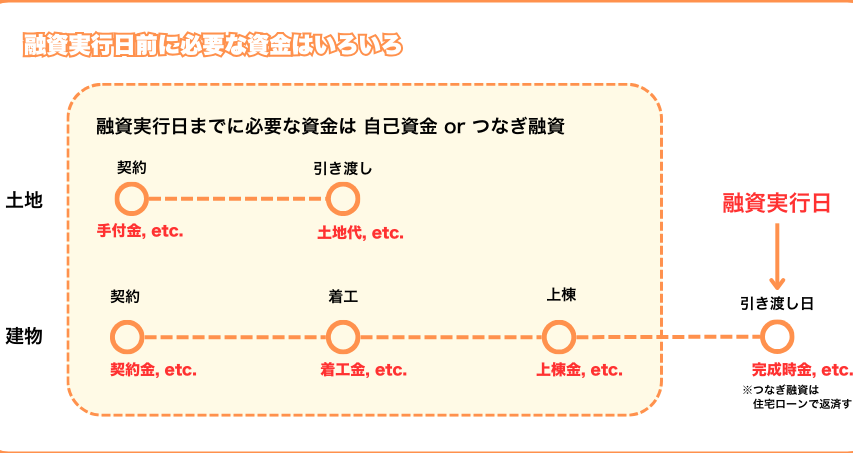
特に、建物の完成が予定されている時期に契約を結ぶことで、最新の金利が適用されます。例えば、完成予定時期が数ヶ月後であれば、その時期に固定金利を選択することで、将来的な金利上昇リスクを回避できます。また、早めに契約を結ぶことで、ローンの事前審査から融資実行までの時間を確保できます。
中古物件の場合
中古物件の場合、契約のタイミングは市場の動向を考慮することが必要です。一般的に、春から夏にかけて多くの中古物件が出回ります。この時期には選択肢が多いため、契約を急ぐ必要はありません。
重要なのは、物件の希望条件や価格を定期的に見直すことです。市場価格は時期により変動するため、価格が下がるタイミングを見計らって契約を結ぶことで、より有利な条件を引き出せます。また、特定の物件が気に入った場合、その物件が長期間市場に出ている場合には、購入前にの交渉も考慮すべきです。
契約時の注意点
住宅ローン契約を行う際には、特定の重要なポイントを理解しておくことが必須です。契約を成功させるためには、以下の要素をしっかり確認しましょう。
金利の確認
金利は契約条件に直接影響します。現在の市場金利を確認し、固定金利と変動金利の違いを理解することが重要です。特に以下の点に留意してください。
- 金利の動向を把握する。 市場の金利が上昇傾向にある場合、早めの契約が有利に働きます。
- 金融機関のキャンペーンをチェックする。 新規契約を対象とした金利優遇があるかもしれません。
- 契約後の金利変動を考慮する。 変動金利の場合、将来的な支払いにも影響します。
必要書類の準備
契約の際、必要な書類をしっかり揃えることが求められます。適切な書類が揃っていないと、契約がスムーズに進まない場合があります。具体的には以下の書類が必要です。
- 本人確認書類。 運転免許証やパスポートなどが求められます。
- 収入証明書。 健康保険証や源泉徴収票が必要です。
- 資産証明書。 銀行の預金通帳のコピーなどが求められる場合があります。
住宅ローン契約後の流れ
住宅ローン契約後には、いくつかの重要なステップがあります。これらのステップをしっかり把握することで、円滑な返済を実現できます。
返済スケジュールの確認
契約後、最初に確認すべきは返済スケジュールです。返済スケジュールには以下の要素が含まれます。
- 返済期間: 通常の返済期間は15年から35年程度です。
- 月々の返済額: 利子の変動によって月々の支払額が異なる場合があります。
- ボーナス返済: ボーナス時に特別他の返済ができるかどうか確認します。
これらのポイントを押さえることで、しっかりとした返済計画を立てることができます。また、金融機関が提示する返済シミュレーションを活用し、支払額を具体的にイメージすることも大切です。
保険への加入
住宅ローン契約後には、保険への加入も忘れてはなりません。特に以下の保険が考えられます。
- 団体信用生命保険: 借入者が死亡または重度の障害を負った場合、残りの借入金が免除されます。
- 火災保険: 住宅に火災や災害が発生した際の補償を提供します。
まとめ
住宅ローン契約のタイミングは私たちの未来に大きな影響を与えます。適切な時期に契約を結ぶことで、金利の変動や条件を有利にすることが可能です。特に市場の動向や自身の経済状況をしっかり把握することが重要です。
契約後の返済計画や保険の加入も忘れずに行いましょう。これにより安心して住宅購入を進められます。私たちがしっかりと準備を整え、タイミングを見極めることで、より良い条件での契約が実現できます。