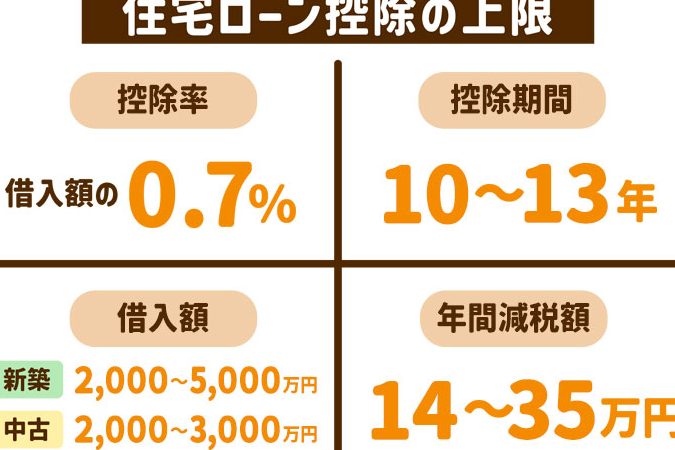
住宅ローンを利用する際に、私たちが気になるのはその税金の控除額です。特に年収700万の場合、住宅ローン控除でいくら戻ってくるのかは、多くの人にとって重要なポイントです。控除を受けることで、家計にどれだけの影響があるのかを知ることは、賢い資産運用の第一歩です。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入する際に得られる税金の控除制度です。この制度を利用することで、所得税や住民税の負担を軽減できます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを借り入れた際に、年末の借入残高に応じて税金を控除できる制度です。具体的には、住宅ローン残高の1%を所得税から控除でき、これにより支払う税金が減ります。この控除は、最長で10年間利用可能です。
控除の対象条件
控除を受けるためには、いくつかの条件があります。主な条件は以下の通りです:
- 住宅の種類: 新築・中古住宅が対象であること。
- 居住要件: 購入した住宅に実際に居住していること。
- 年収制限: 年収が3,000万円以下であること。
- 借入限度額: 借入金が指定の上限内であること。
年収700万の場合の控除額
年収700万円の場合、住宅ローン控除は家計に大きな影響を及ぼす。税金の軽減により、必要な資金を他の用途に転用できる可能性が広がるため、具体的な控除額を理解することが重要である。
控除率の適用
住宅ローン控除の控除率は基本的に住宅ローン残高の1%で設定されている。この控除率は、新築または中古住宅であっても変わらず、最長で10年間適用できるため、計画的な資金運用が求められる。また、控除を受けるためには年収が3,000万円以下である必要があり、これが家庭の財務状況に直接影響を与える。
具体的な計算例
年収700万円で、仮に住宅ローン残高が3,000万円の場合、控除額の計算は以下のようになる。
| 年収 | 住宅ローン残高 | 控除率 | 年間控除額 |
|---|---|---|---|
| 700万円 | 3,000万円 | 1% | 30万円 |
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。この制度を活用することで、税金の軽減や家計の安定に繋がります。
税金の軽減効果
住宅ローン控除を利用することで所得税を軽減できる。具体的には、住宅ローンの残高の1%を控除でき、これにより年間最大で数十万円が税金から戻ってくる。たとえば、借入額が3,000万円であれば、年間の控除額は30万円になる。控除を受けると、生活費や教育費などに充てる資金が増え、より豊かな生活を実現できる。
注意点とデメリット
住宅ローン控除を利用する場合には、いくつかの注意点とデメリットがあります。特に、控除の限度額や申請手続きの難しさは重要です。これらを理解することで、より効果的に制度を活用できるようになります。
控除の限度額
控除には明確な上限が設定されています。年収700万円の場合、住宅ローン残高に対する控除額は最大で年間30万円になります。これは、残高の1%に相当しますが、条件があるため注意が必要です。たとえば、借入金が住宅控除の最大額を超えていると、控除できる金額が制限されます。また、新築の場合や取得時期によっても、控除枠は異なることがあります。したがって、特定の条件を確認し、適切な金額を把握することが重要です。
申請手続きの注意
申請手続きには複雑な部分もあります。控除を申請するためには、まず税務署に確定申告を行わなければなりません。この手続きでは、住宅の用途や借入条件について明確な証明が求められます。申請書類を不備なく提出しないと、控除を受けられないリスクがあります。
まとめ
住宅ローン控除は、年収700万円の場合に大きな影響を与える制度です。控除を受けることにより、家計が相対的に楽になる可能性があります。具体的には、住宅ローン残高の1%を所得税から控除でき、長期にわたる軽減が期待できます。この制度の活用が賢い資産運用の一環となるでしょう。
たとえば、年収700万円の家庭が住宅ローン残高3,000万円であれば、年間控除額は30万円です。この資金は、教育費や生活費に充てることができ、家庭の経済的安定に貢献します。控除を受けることによって、他の支出を柔軟に考える余地が生まれます。
しかし、利用する際にはいくつかの注意点があります。まず、年収の上限が3,000万円に設定されています。また、脱税防止のための申告が必要で、提出書類の不備に注意することが重要です。この手続きが煩雑なため、事前に必要な書類を確認し、確実に整えるべきです。
Conclusion
住宅ローン控除は年収700万円の私たちにとって大きな助けとなります。この制度を利用することで、年間最大30万円の控除が受けられ、家計の負担を軽減できるのは非常に魅力的です。得られた資金を生活費や教育費に充てることで、より豊かな生活を実現できるでしょう。
ただし、控除を受けるための条件や手続きには注意が必要です。特に書類の不備があれば控除を受けられないリスクもあるため、事前にしっかりと準備をしておくことが大切です。私たちがこの制度を賢く活用することで、家計の安定が期待できます。