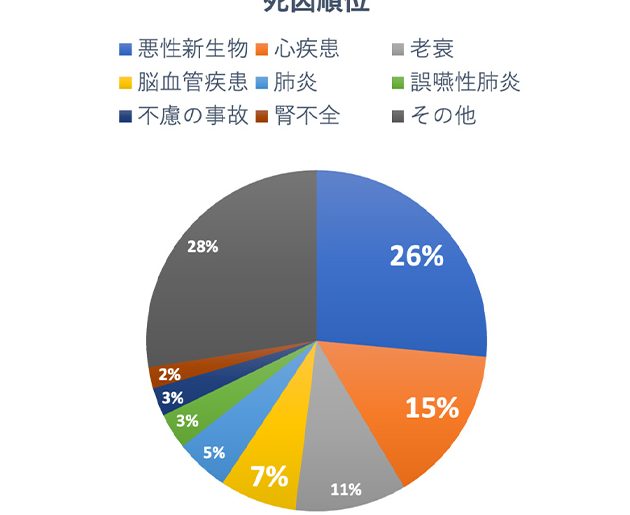
住宅購入を考えるとき、住宅ローンのリスク管理は欠かせません。特に、私たちが注目すべきなのは、住宅ローンに関連する8大疾病です。これらの疾病にかかると、ローンの返済に影響を及ぼす可能性があります。では、実際にどれくらいの人がこのリスクにさらされているのでしょうか?
住宅 ローン 8 大 疾病 とは
住宅ローン8大疾病とは、住宅ローンの契約者が罹患する可能性のある8つの主要な健康問題です。これらの疾病は、通常の生活に深刻な影響を与え、返済計画に支障をきたすことがあります。具体的には以下のような疾病が含まれます。
- がん: 成人における主要な疾病で、多くの場合、長期的な治療が必要です。
- 心筋梗塞: 突然の発症があり、入院やリハビリが必要なケースが多いです。
- 脳卒中: 後遺症が残ることがあり、生活全般に影響を及ぼすことがあります。
- 腎不全: 定期的な透析が必要になり、医療費が増加します。
- 糖尿病: 合併症のリスクが高く、管理が必要です。
- 慢性呼吸器疾患: 特に高齢者に多く、日常生活に支障をきたす可能性があります。
- 重度の精神疾患: 社会生活に大きな影響を及ぼすことが考えられます。
- その他の重病: 例えば、重大な外傷や慢性病が含まれます。
疾病の内容
住宅ローンに関連する8大疾病の影響を詳しく見ていきます。これらの疾病は、健康や生活の質に大きな影響を与え、場合によっては返済計画に支障をきたす可能性があります。それぞれの疾病について以下に示します。
疾病1:がん
がんは、日本において最も多い死亡原因の一つです。診断後の治療には高額な医療費がかかり、収入減少や生活コストの増加が生じることがあります。特に、長期療養が必要な場合、住宅ローン返済が困難になるリスクが高まります。
疾病2:心筋梗塞
心筋梗塞は急激な症状を引き起こし、緊急治療が必要です。その後のリハビリや定期的な健康管理が求められ、通常の生活が送れなくなる可能性があります。これにより、経済的な負担が重くなることがあります。
疾病3:脳卒中
脳卒中による障害は、日常生活にも多大な影響を及ぼします。リハビリテーションが必要であり、長期間の生活の質の低下を招くことがあるため、住宅ローンの返済が難しくなることもあります。
疾病4:腎不全
腎不全の患者には、透析などの継続的な治療が必要です。この治療は、経済的に負担が大きく、また患者の働く能力にも影響します。これが住宅ローン返済に影響を与えることが考えられます。
疾病5:糖尿病
糖尿病は、合併症のリスクが高く、適切な管理が求められます。治療には自己管理に伴う費用が必要であり、その結果として経済的な負担が増加することがあります。このことがローン返済に影響を与えるかもしれません。
疾病6:慢性呼吸器疾患
慢性呼吸器疾患は長期間にわたる治療が必要です。特に、定期的な治療や投薬が重要で、これが収入や生活費に影響を及ぼす可能性があります。
疾病7:重度の精神疾患
重度の精神疾患は、日常生活に影響を与えることが多いです。治療のための通院や薬の服用が常に必要で、仕事が困難になることがあります。このことが住宅ローン返済に響く可能性があります。
住宅 ローンのメリットとデメリット
住宅ローンには多くのメリットが存在します。まず、住宅を購入する際に必要な資金をすぐに手に入れることができます。これにより、たとえ貯蓄が少ない場合でも、自宅を持つことが実現できます。また、住宅の所有には資産形成の効果もあります。定期的に返済を行うことで、資産が増え、将来的に価値が上がる可能性が高いです。
一方で、住宅ローンにはデメリットもあります。返済が長期にわたるため、毎月の負担が発生します。たとえ生活が困難になっても、支払いを続けなければなりません。また、金利の変動によって、月々の支払いが増加するリスクもあります。さらに、8大疾病などの健康問題が発生した場合、返済計画に大きな影響を与えることがあります。
疾病への対策と保険
疾病に伴うリスクを軽減するための具体的な対策が求められます。各疾病に特化した保険を利用しましょう。以下に、代表的な保険の種類とその特徴を示します。
- がん保険: がん診断を受けた際の治療費用をカバーします。入院や通院にかかる費用を支援し、経済的負担を軽減します。
- 所得補償保険: 病気やけがで働けない状況に対して、毎月の所得を補償します。これにより、生活費やローンの返済を確保できます。
- 医療保険: 病院での治療費や手術費用の一部を負担します。特に入院が必要な場合、経済的なサポートを提供します。
保険の加入は個々の状況に応じて判断することが重要です。疾病のリスクが高い場合には、より手厚いプランを検討するべきです。家族の健康状態や医療歴に基づいて、必要な保険を選びましょう。通院や入院が長期化する場合、保険なしでは経済的に厳しくなることがあります。
結論
住宅ローンを検討する際には健康リスクをしっかり考慮することが大切です。8大疾病がもたらす影響は深刻であり、返済計画に大きな影響を与える可能性があります。私たちはこれらのリスクを理解し、適切な保険を選ぶことで、将来の不安を軽減できるでしょう。
自身の健康状態や生活環境を見つめ直し、必要な対策を講じることが重要です。これにより、安心して住宅ローンを利用し、夢のマイホームを手に入れることができるはずです。