住宅を購入することは、私たちにとって大きな決断です。その中で、サラリーマンとしての生活を支えるために必要な情報があることを知っていますか?特にサラリーマン 住宅ローン 控除 いくらというポイントは、私たちの経済的負担を軽減するために欠かせません。
サラリーマンにおける住宅ローン控除の基礎知識
住宅ローン控除の制度は、サラリーマンにとって住宅購入時の重要なサポートです。具体的な控除額や条件を理解することは経済的負担を軽減するための第一歩です。
住宅ローン控除とは
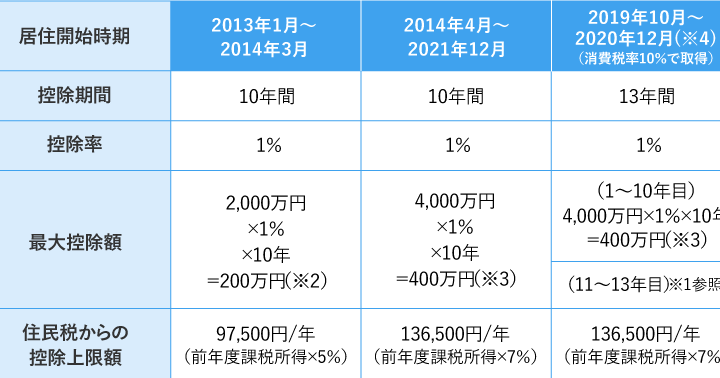
住宅ローン控除とは、住宅用のローンを利用して住宅を購入した際に、税金が控除される制度です。控除額は、ローン残高の一定割合が所得税から差し引かれます。例えば、控除率は1%から始まり、一定の上限額が設けられています。具体的な控除額は、借入額や返済期間に基づき変動します。
控除を受けるための条件
住宅ローン控除を受けるには、以下の条件が必要です:
- 住宅の購入:個人が自身が居住するための住宅を購入していること。
- ローンを利用:金融機関から住宅ローンを借り入れていること。
- 居住要件:購入した住宅に住み始めてから、控除申請が可能です。
- 所得制限:年収が特定の金額を超えると控除額が減少します。
住宅ローン控除の計算方法
住宅ローン控除の計算は明確な式に基づいて行われる。控除額は主に、ローン残高と税率に依存する。以下では、具体的な計算方法について詳しく説明する。
控除額の計算式
控除額は以下の式で計算される:
控除額 = ローン残高 × 控除率
例として、ローン残高が3,000万円で控除率が1%の場合、控除額は30万円になる。この控除額は、所得税から直接引かれ、私たちの税負担を軽減する。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、私たちに恩恵をもたらす利点と考慮すべき欠点が存在します。これらの要素を正しく理解することで、より良い意思決定が可能になります。
メリット
住宅ローン控除の主なメリットは以下の通りです。
- 経済的負担の軽減: 住宅ローン控除により、所得税が減税され、家計の支出が軽減されます。
- 投資の促進: 住宅購入が手の届くものとなるため、私たちの投資意欲が高まり、地域の不動産市場も活性化します。
- 持ち家の安心感: 自宅を持つことで、住環境に対する安定感と安心感が向上します。
- 税制優遇: 住宅ローンに関して国からの支援があることで、税制的に有利な環境が整います。
デメリット
- 複雑な手続き: 申請に伴う書類の準備や手続きが煩雑で、特に初めての方には負担となることがあります。
- 減税額の制限: 控除を受けられる金額に上限が設けられており、高額の住宅を購入しても期待したほどの減税が得られない場合があります。
- 将来的な収入の変動: 将来の収入が変わると、ローンの返済に影響が出ることがあり、特にライフプランが不安定な場合にはリスクとなります。
- 市場の変動リスク: 不動産市場が変動することで、投資としての価値が下がり、思わぬ損失を被る可能性も存在します。
具体的な控除額のシミュレーション
具体的な住宅ローン控除額を知ることは、私たちの経済計画において非常に重要です。これにより、控除後の税負担をより明確に把握できるようになります。以下に、いくつかのシミュレーションを示します。
収入別シミュレーション
収入に合わせたシミュレーションを行うことで、控除の影響を具体的に理解できます。以下は、異なる年収における住宅ローン控除額の目安です。
| 年収(万円) | ローン残高(万円) | 控除率 (%) | 控除額(万円) |
|---|---|---|---|
| 400 | 3,000 | 1 | 30 |
| 600 | 3,000 | 1 | 30 |
| 800 | 3,000 | 1 | 30 |
| 1000 | 3,000 | 1 | 30 |
上記の表からわかるように、年収に関わらず、控除額は一律で30万円です。ただし、所得税の累進課税制度によって、実感する節税効果は収入に応じて異なります。
地域別の控除額
地域によっても控除額には差が生じます。特に、住宅価格が高い都市部では、ローン残高が大きくなるため、控除額も比例的に高く設定されています。以下は、主要地域における控除の概算を示したものです。
| 地域 | 平均住宅価格(万円) | 平均ローン残高(万円) | 控除額(万円) |
|---|---|---|---|
| 東京 | 6,000 | 5,000 | 50 |
| 大阪 | 5,000 | 4,000 | 40 |
| 名古屋 | 4,500 | 3,500 | 35 |
| 福岡 | 4,000 | 3,000 | 30 |
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、明確な申請手続きが必要です。正しい手順を理解することで、控除を確実に受けることが可能になります。
申請に必要な書類
申請に必要な書類は次の通りです。
- 住宅借入金等特別控除申告書: 控除を受けるための申請書。
- 住民票: 現住所が確認できるもの。
- 土地・建物の登記事項証明書: 購入した物件に関する証明。
- 住宅ローンの残高証明書: 金融機関から発行された証明書。
- 源泉徴収票: 前年の所得を証明する書類。
これらの書類を整えておくことで、スムーズに申請手続きが進むでしょう。
申請の流れ
申請の流れは以下の通りです。
- 必要書類の準備: 上記の書類をすべて揃えます。
- 申告書の作成: 住宅借入金等特別控除申告書を記入します。
- 提出先の確認: 所属する税務署に提出します。
- 控除の反映をチェック: 所得税の計算に控除が反映されているか確認します。
Conclusion
住宅ローン控除はサラリーマンにとって大きな助けとなる制度です。この制度を上手に活用することで経済的な負担を軽減し、安心して住宅を購入することができます。控除額の計算や申請手続きについての理解を深めることで、私たちはより良い選択をすることができるでしょう。
地域による控除額の違いも考慮しながら、自分たちの状況に合った最適なプランを見つけることが重要です。これからの生活をより豊かにするために、住宅ローン控除を賢く利用していきましょう。