住宅購入を考えている私たちにとって、住宅ローン控除は非常に重要な制度です。この控除を利用することで、税金の負担を軽減できるため、多くの人が注目しています。しかし、住宅ローン控除はいつまで適用されるのか、その期限を知っている人は意外と少ないのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅購入に際しての税金軽減策です。この制度を利用すると、所得税や住民税を削減でき、特に初めて住宅を購入する人々にとって重要なメリットがあります。
住宅ローン控除とは
住宅ローン控除とは、住宅を取得または新築するために借入れた住宅ローンの利息部分を税金から控除する制度です。控除対象となる利息額は、最大で年間約40万円まで申請できるため、長期的な税負担の軽減が図れます。この制度は、返済が進んで利息が軽減される年数分続くため、非常に好評です。
住宅ローン控除の対象
住宅ローン控除の対象となる物件や条件は以下の通りです。
- 購入した住宅: 新築または中古の住宅
- 居住要件: 取得後一定期間以内に居住すること
- 住宅ローン: 借入金が一定の金額を超えていること
- 所得基準: 所得が一定以上の場合、控除が制限されることがある
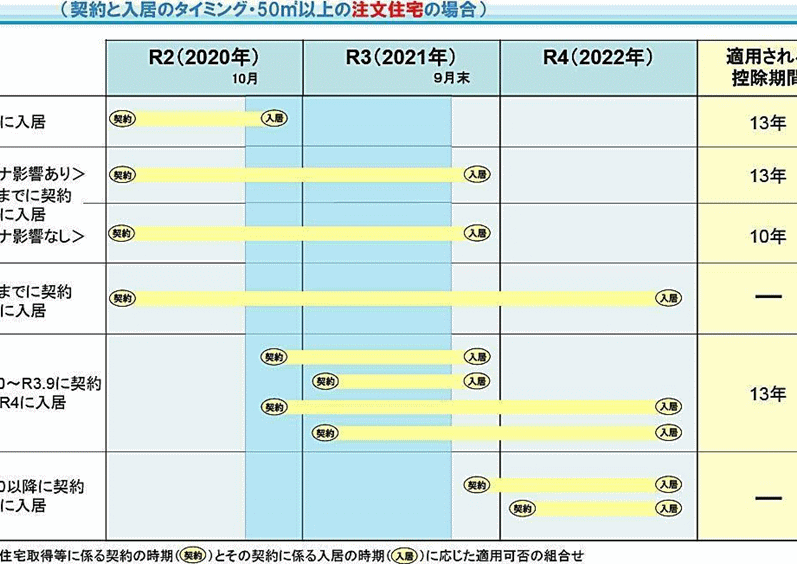
住宅ローン控除の期限
住宅ローン控除には、適用期限が設定されている。税制上の優遇を受けるため、期限を理解することが重要だ。
法律改正の影響
法律改正により、住宅ローン控除の制度が見直されることがある。例えば、過去に行われた改正では、控除対象の期間が変更されたことがある。制度の改定は、住宅購入者の権利や税負担に直接影響を及ぼす。私たちが最新の情報に基づいて行動することで、メリットを最大限に活用できる。
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、正しい申請手続きが重要です。手続きには必要書類を準備し、順を追って申請を行う必要があります。
必要書類
住宅ローン控除の申請に必要な書類は以下の通りです:
- 住宅借入金等特別控除申告書:税務署から入手可能。
- 源泉徴収票:勤務先から支給されるもので、1年間の収入が確認できる。
- 住宅ローンの借入金契約書の写し:借入金の詳細が記載されている。
- 登記簿謄本:不動産の登記内容を確認するために必要。
- 払込証明書:銀行からの返済証明が必要。
これらの書類を揃えることで、申請がスムーズに進む。全ての書類が正確であることを確認することが、申請成功の鍵となる。
申請の流れ
住宅ローン控除の申請は以下のステップで進む:
- 書類を準備する:必要書類を揃えた後、申請内容を確認する。
- 税務署へ提出する:書類を税務署に提出し、控除申請を行う。
- 控除適用の確認:税務署から控除の適用通知を受け取る。
- 年末調整で反映する:勤務先に控除適用を通知し、年末調整に反映させる。
住宅ローン控除の活用方法
住宅ローン控除を上手に活用することで、税金の負担を軽減できる重要な機会を得られます。具体的な活用方法を見ていきましょう。
節税効果
住宅ローン控除の最大の特徴は、控除対象の利息額が税金から差し引かれることです。例えば、年間限度額は40万円です。この控除を利用すると、実質的な住宅購入費用を下げられます。具体的には、控除を受けられることで、所得税が軽減され、毎年の負担を大幅に減少させることが可能となります。さらに、税金の減額は、家計の負担を軽くし、より良い生活を実現する手助けとなります。
Conclusion
住宅ローン控除の制度は私たちの住宅購入において非常に重要な要素です。税金の負担を軽減するためには控除の適用期限をしっかり理解し、最新の情報に基づいて行動することが求められます。正しい申請手続きを踏むことで、私たちはこの制度のメリットを最大限に活用できるのです。
住宅ローン控除を上手に利用することで、家計の負担を軽くし、より良い生活を実現するための大きな助けとなります。これから住宅購入を考えている方々にとって、この制度をしっかりと把握することが成功への第一歩です。