住宅ローンの固定金利が上がる理由について考えたことはありますか?私たちの生活に直結するこの問題は、家を購入する際の大きな要因となります。最近の金利上昇は、私たちの家計にも影響を与えているため、しっかりと理解しておく必要があります。
住宅ローン 固定金利の現状
現在、住宅ローンの固定金利は多くの要因によって変動しています。金利の上昇は多くの借り手に影響を及ぼし、特に新たに住宅を購入する際のコストを増加させる可能性がある。これにより、住宅ローンの計画に慎重さが求められます。
金利上昇の主な理由には、以下の点が挙げられます。
- 中央銀行の政策金利: 中央銀行が金利を引き上げると、住宅ローンの固定金利も上昇する傾向があります。
- インフレーションの影響: インフレーション率が高いと、ローン金利が上昇します。
- 経済の成長見通し: 経済が成長していると見込まれる場合、金利は一般的に上昇傾向を示します。
現在の市場環境では、多くの金融機関が競争を強めていますが、それでも固定金利が上昇する場合もあります。したがって、私たちの資金計画は金利の動向に敏感である必要がある。これに伴い、住宅ローンを検討する際は、固定金利の有利性とリスクをよく考えることが重要です。
固定金利が上がる理由
固定金利の上昇には複数の要因が関連しています。私たちが特に注目するべき要素は、経済状況の変化と金利政策の影響です。
経済状況の変化
経済状況が変動すると、固定金利も変わりやすくなります。具体的には、以下の要因が影響を与えます。
- インフレーション: 物価の上昇が続くと、実質金利が低下します。このため、金融機関は金利を引き上げて利益を保とうとします。
- 雇用状況: 雇用の改善は消費者の購買力を高め、住宅需要が増加します。その結果、金利が上昇することがあります。
- 国内総生産(GDP): 経済成長が一定の水準を超えると、中央銀行は金利を引き上げやすくなります。
これらの要因が重なることによって、私たちの住宅ローンの固定金利が影響を受け、上昇することになります。
金利政策の影響
中央銀行の金利政策も固定金利に大きな影響を与えます。特に注目すべき点は以下の通りです。
- 政策金利の変更: 中央銀行が政策金利を引き上げれば、市場の金利も上昇します。これは、私たちの住宅ローンの固定金利にも影響が出るからです。
- 市場の期待: 金利が上昇するという予測が広まると、金融機関は早めに金利を引き上げる傾向があります。そのため、私たちが住宅ローンを新たに申請する際、固定金利が高くなる可能性があるのです。
固定金利のメリットとデメリット
住宅ローンの固定金利には、メリットとデメリットが存在します。この理解は、住宅を購入する際の重要なステップです。
メリット
固定金利の最大の利点は、月々の返済額が一定であることです。これにより、経済状況が変わっても返済計画が立てやすくなります。具体的には、以下のようなメリットがあります。
- 将来の金利上昇に対する安心感: 固定金利は、金利が上昇する環境でも影響を受けにくい。
- 長期的な予算計画が可能: 常に同じ返済額で、資金計画が容易になる。
- 透明性のある借入条件: 他の金融商品と比較して、契約内容が分かりやすい。
このように、固定金利は安定性と計画性を提供します。
デメリット
一方で、固定金利にもいくつかのデメリットがあります。市場金利が低下しても恩恵を受けられない点が挙げられます。具体的なデメリットは以下の通りです。
- 初期金利が比較的高いことが多い: 他の金利体系と比較して、支払い初期は高くなることがある。
- 流動性の欠如: 短期間での売却や借り換えの際に、不利になることがある。
- 契約期間中の変更が難しい: 固定金利の期間中に金利を見直すことができないため、状況に柔軟に対応しづらい。
住宅ローンの選び方
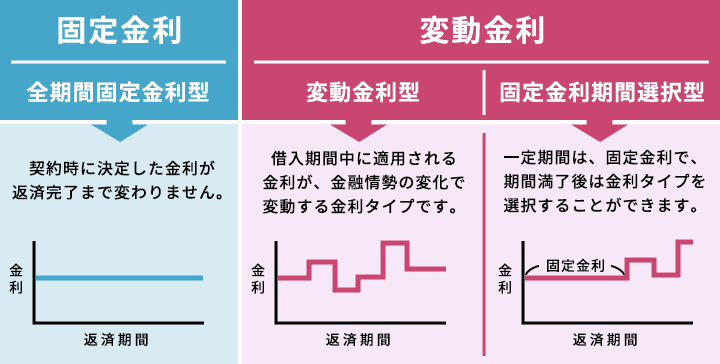
住宅ローンを選ぶ際には、いくつかのポイントを考慮する必要があります。まずは、住宅ローンの金利タイプを確認しましょう。固定金利と変動金利のどちらが自分たちに合っているか、シミュレーションを行って比較します。
次に、借入金額と返済期間を考えることが重要です。自身のライフスタイルや収入にあった額面であるか確認し、返済計画をしっかり立てます。また、返済期間が長いほど毎月の負担は軽くなりますが、総返済額は増加する点に注意します。
さらに、金融機関の選択も大切です。異なる金融機関が提供する条件や特典を比較し、手数料やサービス内容をチェックします。特典には、金利の優遇や、借入時の保険の割引などが考えられます。
また、返済方法も柔軟に選べます。元利均等返済か、元金均等返済かで負担が異なり、計画的に選択する必要があります。月々の支出が安定することを考慮し、自分たちなりの最適な方法を見つけましょう。
結論
住宅ローンの固定金利が上昇する理由は多岐にわたりますが私たちが理解しておくべきことはその影響が私たちの家計に直結するという点です。金利の変動を把握することで賢い選択が可能になります。
固定金利のメリットとデメリットをしっかり考慮し自分たちの状況に合ったプランを選ぶことが重要です。市場環境や経済状況を常にチェックしながら最適な住宅ローンを見つけていきましょう。私たちの未来のために賢い選択をすることが求められています。