住宅ローンを組むと、私たちは長い道のりを歩むことになります。**住宅ローンは何年で完済しますか**という問いは、多くの人にとって重要なテーマです。完済までの年数は、家計への影響や将来のライフプランに直結します。私たちがどれだけの期間で負担を軽減できるのか、気になりませんか?
住宅ローンの基本情報
住宅ローンは、多くの人にとって家を購入するための重要な資金調達手段です。このセクションでは、住宅ローンの基本的な知識を深めていきます。
住宅ローンの種類
住宅ローンには、さまざまな種類があります。具体的には、以下のようなローンタイプがあります。
- 固定金利型ローン:金利が期間中固定され、返済額が安定します。
- 変動金利型ローン:金利が市場の動向に応じて変動し、返済額が変わる可能性があります。
- ミックス型ローン:一部は固定金利、一部は変動金利で構成され、柔軟性があります。
それぞれの特性理解が、適切な選択を導きます。
住宅ローンの仕組み
住宅ローンの仕組みは、主に資金の貸付と返済で成り立ちます。簡潔に説明すると、借り手は金融機関から必要な資金を受け取り、物件を購入します。その後、以下のようなポイントが関与します。
- 借入額:借り手が金融機関から借りる金額のことです。
- 金利:借入金に対して発生する費用で、固定または変動のタイプがあります。
- 返済期間:一般的には10年から35年の間で設定されます。
住宅ローンの返済期間
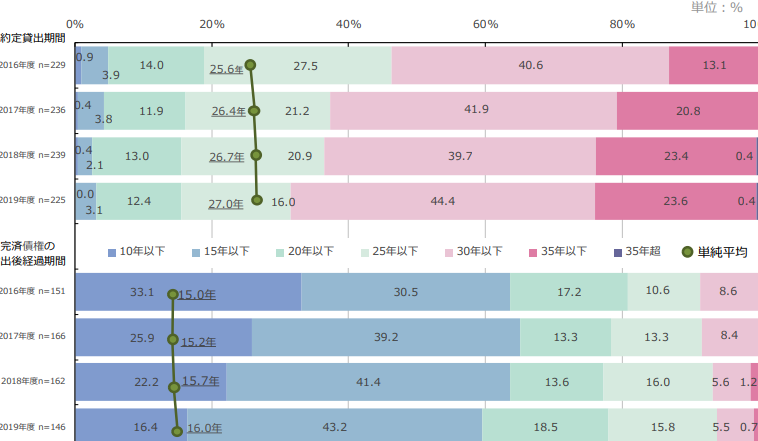
住宅ローンの返済期間は、借入額や金利、個々の状況によって異なる。一般的には、住宅ローンは10年から35年の範囲で設定されることが多い。返済期間によって、月々の返済額や総支払額が変わり、借り手にとっての負担が大きく影響する。
一般的な返済期間
住宅ローンの一般的な返済期間は以下の通り。
- 10年:短期返済型。月々の返済額は高いが、利息を抑えられるので総支払額が少なくなる。
- 20年:平均的な期間。バランスが取れた返済額と利息の負担感があり、多くの借り手に選ばれる。
- 30年:長期返済型。月々の返済額が低く、家計の負担を軽減できるが、総支払額は増加する。
返済期間を選ぶ際は、自身のライフプランや収入、将来の計画が大きく関与する。
短期返済と長期返済のメリット
短期返済と長期返済にはそれぞれ異なるメリットがある。
- 短期返済: 利息が少なく、早期に完済できる。将来的な資金の自由度が高まり、その他の投資に回せる資金が増える。
- 長期返済: 月々の負担が軽く、ライフスタイルに合わせた返済が可能。急な支出にも柔軟に対応できる。
完済までの計画
住宅ローンの完済計画は、非常に重要です。計画的な返済がないと、無理な負担を抱えるリスクが高まります。私たちが考えるべきは、具体的な返済シュミレーションと返済計画の立て方です。
返済シュミレーションの重要性
返済シュミレーションは、未来の返済額を予測するための重要な手段です。具体的には、以下の要素を考慮します。
シュミレーションによって、返済額の具体的な数値がわかり、計画の見直しが可能になります。このプロセスは、家計への影響を最小限にするために欠かせません。また、シュミレーションツールを利用することで、私たち自身で条件を調整しやすくなります。
返済計画の立て方
返済計画を立てるには、以下のステップを踏むことが大切です。
- 収入の把握:月々の収入をしっかり確認します。
- 支出の分析:固定費や変動費がどのくらいかを明らかにします。
- 余剰資金の算出:収入から支出を引いた残額を計算します。
この余剰資金が、月々の返済に充てられる金額です。私たちが目標とする返済期間に基づいて、この金額が十分か判断します。必要に応じて、返済期間の変更や返済額の調整を検討します。
繰上げ返済の効果
繰上げ返済は、住宅ローンの負担軽減に貢献する効果的な手段です。これにより、総支払額を減少させることが可能です。具体的には、利息の支払いが少なく済むため、早期に完済できる可能性が高まります。
繰上げ返済のメリット
- 総支払額の削減:繰上げ返済を行うことで、利息が減り、長期的な支払いが軽減されます。
- 返済期間の短縮:早期に返済が終わることで、家計の負担を軽減可能です。
- 信用力の向上:早期完済は、信用情報にも良い影響を与えます。
- 精神的な安定:ローン返済が早く終わることで、先の見通しが立ちやすくなります。
繰上げ返済のタイミング
繰上げ返済のタイミングは、個々の状況に応じて異なります。しかし、以下のポイントを考慮することが重要です。
- ボーナスの受取時:ボーナスなどの臨時収入が入った時期に繰上げ返済を行うのが有効です。
- 収入の増加時:昇給や副収入が増えた際には、余剰金を利用して返済を進められます。
- 資産運用の利回りが低い時期:投資の利回りが低い場合、得られる利息よりローンの利息を減らす方が有効です。
まとめ
住宅ローンの完済年数は、家計や将来の計画に大きな影響を与えます。特に返済期間を選ぶ際、注意すべきポイントがいくつかあります。具体的な計画を立てることで、無理な借入を避けられます。返済シュミレーションを行い、借入額や金利、返済期間を把握することが重要です。
返済期間については、短期(10年)、平均(20年)、長期(30年)の3種類があり、それぞれの特徴を理解することが求められます。短期返済は利息を抑えながら早期に完済できる一方、長期返済は毎月の負担を軽減できます。ライフプランに合った期間を選ぶことで、家計の安定性が増します。
Conclusion
住宅ローンの完済年数は私たちの家計や将来のライフプランに深く関わっています。適切な返済期間を選ぶことで、月々の負担を軽減し、無理のない返済計画を立てることが可能です。返済シュミレーションを活用し、自分たちのライフスタイルに合ったプランを見つけることが大切です。
また、繰上げ返済を検討することで、利息を減らし、早期に完済する道を開くことができます。私たちの未来を見据えた計画的な返済を心がけることで、安心して住宅ローンを管理し、より豊かな生活を実現しましょう。