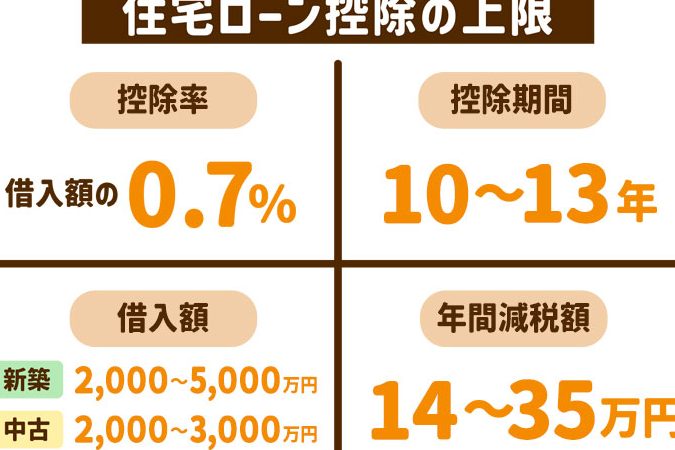
住宅を購入する際に、私たちが気になるのは「住宅ローン控除」についてです。特に、**いくら戻るのか**という具体的な金額は、多くの人にとって大きな関心事です。2022年のシミュレーションを通じて、実際にどれだけの控除が受けられるのかを明らかにしていきます。
住宅ローン控除の基本
住宅ローン控除は、住宅購入時に発生する税金を軽減する制度です。私たちは、この制度によってどれだけ税金が戻るかを理解することが重要です。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した際に利用できる税制優遇措置です。借入金の利息部分が控除対象となります。この控除は、年末のローン残高の1%が対象として申告できる形となっています。具体的には、最大で4000万円の借入れまでが対象なので、最大40万円の控除を受けられます。これは、住宅購入後の生活に大きな助けになります。
対象となる条件
住宅ローン控除に適用される条件は以下の通りです。
シミュレーションの重要性
シミュレーションは、住宅ローン控除の仕組みやその影響を理解する上で欠かせない手段です。具体的な金額を試算することで、返済計画をより明確にできます。
シミュレーションの目的
シミュレーションの目的は、住宅ローン控除の具体的な金額を把握することです。控除額は借入金の利息部分に基づくため、年度末のローン残高を正確に把握することが重要です。加えて、様々なシナリオを試すことで、将来の税金軽減がどのように影響するのかを明らかにできます。 例えば、収入の変化や借入額の増加が控除に与える影響を比較することが可能です。
シミュレーションを行うメリット
シミュレーションを行うことで、多くのメリットを享受できます。
2022年の住宅ローン控除
2022年の住宅ローン控除制度に関して、具体的な変更点や影響を詳細に見ていきます。この制度は住宅購入時に多くの方々にとって重要な税金軽減手段です。
変更点と影響
2022年にはいくつかの重要な変更点がありました。具体的には以下の点に注目できます:
- 控除対象の年数延長:住宅ローン控除の適用期間が延長され、特定の条件を満たせば最長13年間控除を受けられます。
- 所得制限の改訂:所得制限が見直され、より多くの層の方が控除を利用できるようになりました。
- 住宅の要件:新築住宅だけでなく、中古住宅でも条件が緩和され、広く対応可能です。
これらの変更点は、一般の消費者にとって影響が大きく、住宅購入検討時の選択肢を広げることにつながります。
具体的なシミュレーション例
シミュレーションを通じて控除額の具体的な試算が可能です。以下に例を示します:
| 借入金額 | 年末残高 | 控除率 | 最大控除額 |
|---|---|---|---|
| 3,000万円 | 2,500万円 | 1% | 25万円 |
| 4,000万円 | 3,500万円 | 1% | 35万円 |
| 5,000万円 | 4,500万円 | 1% | 40万円 |
シミュレーション方法
住宅ローン控除のシミュレーションを行うには、いくつかの重要な情報を集める必要があります。具体的な金額を把握するために、次の情報を確認しましょう。
必要な情報
- 借入金額: 住宅ローンを利用する際の借入総額を明確にします。
- 年末残高: 住宅ローンの年末時点での残高を把握します。これは控除額に影響します。
- 金利: 適用される金利を確認し、利息計算に必要です。
- 年数: 住宅ローンの借入期間を確認します。控除の対象年数に影響します。
- 所得情報: 自分たちの所得を把握し、控除を受けるための条件を確認します。
これらの情報を基に、シミュレーションを進めることが可能です。
手順と計算方法
- 年末残高の計算: 借入金額から年間返済額を引き、年末残高を求めます。
- 控除額の算出: 年末残高の1%を計算し、これが控除額になります。たとえば、年末残高が3000万円なら、控除額は30万円です。
- 所得制限の確認: 所得に基づいて控除が適用できるかどうかを判断します。特に、合計所得が3000万円を超えると、控除が減少します。
- 控除年数の適用: シミュレーションを行う年数に基づいて、控除額を総合的に合算します。最長13年分の控除が可能です。
注意点とアドバイス
住宅ローン控除を利用する際には、いくつかの重要な点を理解しておく必要があります。控除額やその計算方法の理解が、最大限のメリットを引き出す鍵となります。
よくある誤解
住宅ローン控除に関する誤解として、以下の点が挙げられます。
これらの誤解は、重要な資金が無駄になる原因となります。しっかりと情報を確認して、実際の適用方法を理解することが大切です。
適用の際の注意事項
住宅ローン控除を受けるためには、以下の注意点を押さえておく必要があります。
Conclusion
住宅ローン控除は私たちの住宅購入において大きな助けとなる制度です。2022年のシミュレーションを通じて具体的な控除額を把握し、賢い資金計画を立てることができます。控除の条件や計算方法を理解することで、最大限のメリットを享受できるでしょう。
また、新たに見直された制度は多くの人にとって利用しやすくなっています。これから住宅購入を考えている方は、しっかりとシミュレーションを行い、自分たちの状況に合った最適な選択をしていきましょう。