住宅ローンを利用する際、私たちが気になるのは「いくら戻ってくるのか」という点です。返済の負担を軽減するために、どれだけの金額が還付されるのかを知ることは、家計管理にとって非常に重要です。特に、税金の控除や助成金制度を活用することで、思わぬメリットが得られることもあります。
住宅ローンの基本情報
住宅ローンは、主に住宅を購入するための資金を借り入れる方法です。返済期間や金利の設定により、我々の支払い総額が大きく変わります。返済方法の選択肢も多岐にわたるため、しっかりと理解することが重要です。
住宅ローンとは
住宅ローンとは、自己資金と組み合わせて住宅を購入するための貸付金です。銀行や金融機関から借り入れ、定められた期間内に利息を含めて返済します。この貸付は、不動産の担保が必要です。そのため、家を手に入れる方法として多くの人に利用されています。
住宅ローンの種類
住宅ローンにはさまざまな種類が存在します。以下に主要な種類を示します。
- 固定金利型: 金利が長期間固定され、毎月の返済額が安定しています。市場金利に影響されにくいのが特徴です。
- 変動金利型: 市場金利に応じて金利が変わるため、初期は低金利に設定されることが多いですが、将来的な返済額の増加リスクがあります。
- フラット35: 長期固定金利で、35年間の返済が可能です。一定の基準を満たす住宅に適用されることが求められます。
いくら戻ってくるのか
住宅ローンを利用した際の還付金の額は重要な要素です。この部分を理解することで、返済計画が明確になり、賢い家計管理が可能になります。
戻り金の計算方法
還付金の額は、所得税や住民税の控除によって変わります。具体的には、以下の方法で計算できます:
- 住宅ローン控除率: 控除率は年ごとに異なり、返済している実際の利息に基づいて計算されます。
- 支払った利息の合計: 対象年度に支払った利息の総額が戻り金の基となります。
- 総所得金額との関係: 所得金額が控除できる上限に影響します。
このため、実際の還付金は個々の状況によって異なりますので、個人の税資料を参照することが重要です。
戻り金の影響要因
還付金に影響を与える要因は複数あります。主な要因は以下の通りです:
- 金利の変動: 固定金利型もしくは変動金利型を選択することで、利息の額が変わります。
- 借入額の大小: 借入額が多いほど、支払う利息も増え、還付金も増える傾向があります。
- 返済年数: 返済期間が長いほど、利息の支払いが増え、それに伴い還付金も増えるケースがあります。
住宅ローン控除について
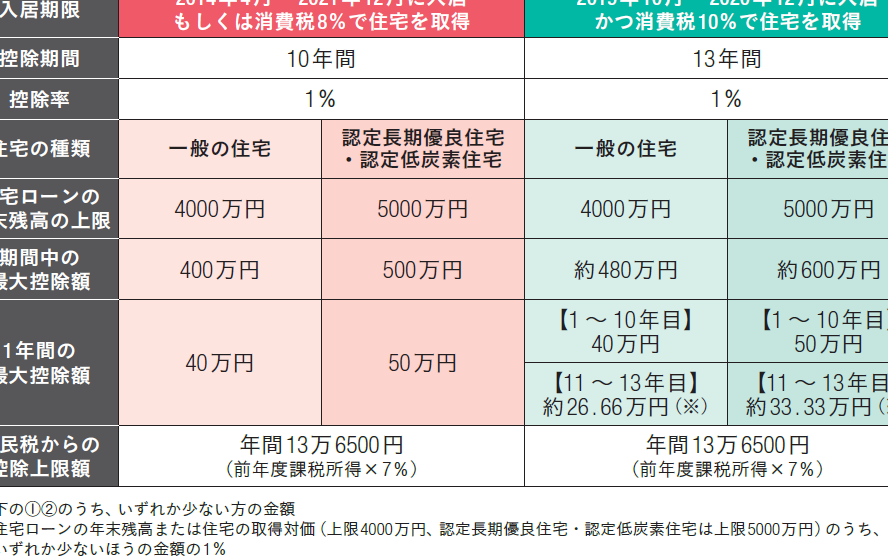
住宅ローン控除は、住宅ローンを利用して自宅を取得した際に受けられる税制上の優遇措置です。この控除を活用することで、納税額の削減が期待できます。
控除対象の条件
住宅ローン控除の適用にはいくつかの条件があります。以下の条件を満たす必要があります:
- 住宅の取得に要した融資額が一定金額以上であること。
- 住宅の床面積が50㎡以上であること。
- 新築または中古住宅の購入に利用されること。
- 住宅ローンの返済が10年以上続くこと。
条件を確認することで、どれだけの控除が受けられるかの見通しを立てやすくなります。
控除の適用方法
住宅ローン控除を適用する際の手順は次の通りです。私たちが知っておくべきポイントは以下です:
- 所得税の確定申告で控除を申請する必要がある。
- 必要書類として、住宅ローンの残高証明書や、住宅取得に関する契約書を準備することが求められる。
- 控除額は、支払った利息の一部が税額控除として戻ってくる仕組み。具体的には、控除率や適用期間に基づいて計算される。
住宅ローンの見直しポイント
住宅ローンの見直しは、無駄を省き、経済的負担を軽減するために重要なステップです。この節では、見直しのポイントについて詳しく述べます。
借り換えのメリット
借り換えには多くの利点があります。例えば、金利が低下している場合、返済額を減少させられます。特に以下のポイントに注目しましょう。
- 金利の低下: 新しいローンの金利が旧ローンより低い場合、支払う利息が削減できます。
- 返済期間の短縮: 借り換えによって、より短期間での返済が可能になる場合があります。
- 月々の返済額の軽減: 月々の負担を軽減し、家計にゆとりをもたらします。
また、借り換えによる手数料は考慮すべきです。手数料が低い場合は、借り換えが効果的です。
返済計画の見直し
返済計画の見直しは、生活スタイルや収入に応じて柔軟性をもたらします。以下のポイントを考慮してみましょう。
- 収入の変動: 収入が増えた場合、繰上げ返済を検討することが効果的です。
- ライフステージの変化: 家族構成やライフスタイルに応じた返済額の調整が必要です。
- 金利の見直し: 定期的に市場の金利をチェックし、必要に応じて借り換えを考えることが有効です。
Conclusion
住宅ローンを利用する際の還付金について理解することは非常に重要です。私たちが適切な情報を持つことで、家計管理がより効率的になります。税制上の優遇措置や控除を活用することで、思わぬメリットを享受できる可能性が高まります。
また、住宅ローンの種類や返済計画の見直しを行うことで、経済的な負担を軽減する手段もあります。金利の変動や借入額の影響を考慮しながら、柔軟に対応していくことが大切です。私たちの未来のために、賢い選択をしていきましょう。