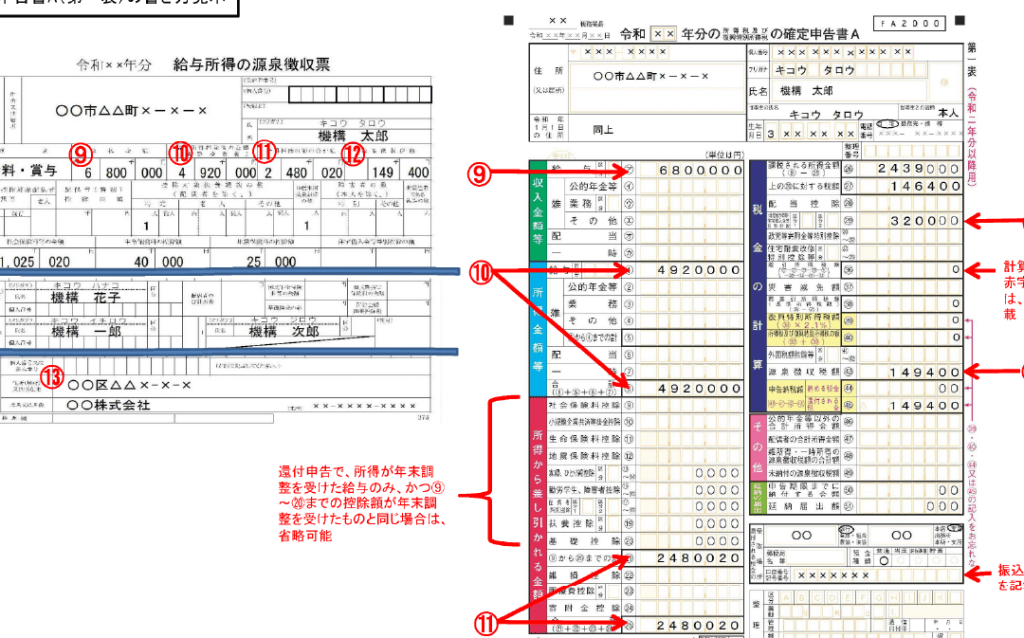
住宅を購入する際、私たちが注目すべき重要な要素の一つが**住宅ローン控除です。この制度を利用することで、私たちは税金の負担を軽減できる可能性があります。しかし、控除を受けるためには確定申告書**の提出が欠かせません。どの書類を用意すれば良いのか、悩んでいる方も多いのではないでしょうか。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した人が税金を軽減できる制度です。この制度を利用することで、所得税や住民税の軽減を図ることが可能です。控除を受けるためには、確定申告書を提出しなければなりません。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを使用して家を購入した際に、貸付金の残高に応じて税金を減額できる制度です。具体的には、利用可能な控除額は、ローン残高の1%であり、最長で10年間控除を受けることができます。対象となる住宅は、新築、購入、中古などさまざまです。
住宅ローン控除のメリット
住宅ローン控除には、いくつかのメリットがあります。以下に主なポイントを挙げます。
- 税金の軽減: 税金を直接軽減できるため、家計にやさしい。
- 確定申告を通じた手続き: 必要書類を揃えることで手続きが簡素化できる。
- 長期間の恩恵: 最大10年間、毎年控除を受けられる。
- 不動産市場の活性化: 住宅購入を促進し、市場を活性化させる。
確定申告書の種類
確定申告を行う際には、どの確定申告書を選ぶべきかが重要です。一般的に、個人の状況や収入に応じて適切な書類を選ぶことが求められます。
確定申告の基本
確定申告は、毎年1月から3月の間に行われる個人の所得税を申告する手続きです。私たちが申告することにより、税金の過不足を清算することが可能です。例えば、給与所得者の場合、源泉徴収票を基に申告を行います。また、自営業者は売上や経費を記載した申告書が必要です。このように、申告は所得の種類に応じて異なります。
住宅ローン控除に必要な書類
住宅ローン控除を申請するためには、以下の書類が必要です。
- 確定申告書(白色申告書または青色申告書)
- 住宅借入金等特別控除額証明書(金融機関から取得)
- 源泉徴収票(給与所得者の場合)
- 償却資産の明細書(適用がある場合)
住宅ローン控除の手続き
住宅ローン控除を利用するためには、確定申告を正しく行う必要があります。私たちが手順を理解すれば、スムーズに申請を進められます。
確定申告書の作成方法
確定申告書の作成には、まず必要書類を準備します。以下の手順を参考にしてください。
- 書類の収集: 住宅借入金等特別控除額証明書、源泉徴収票などを集めます。
- 申告書の選択: 白色申告書または青色申告書を選びます。選択は所得の状況によります。
- 情報の入力: 申告書に必要事項を記入します。特に、住宅借入金の残高と年末残高証明書は正確に記入します。
- 控除額の計算: 控除額はローン残高の1%ですので、簡単な計算が必要です。
- 提出の準備: 記入した申告書と書類一式を確認します。
提出のタイミングと注意点
確定申告の提出期間は毎年1月から3月です。この期間を逃さないようにしましょう。注意点としては、以下の点が挙げられます。
- 期限の厳守: 期限内に提出を行うことが重要です。遅延すると控除が受けられない可能性があります。
- 正確な情報の提供: 情報に誤りがあると、その後の手続きに影響を与えます。
- 控除証明書の保管: 申請後も控除証明書を保管し、他の書類と同様に必要な場合があります。
実際の控除額の計算
控除額を計算する際は、具体的なステップが必要です。計算式はシンプルです。住宅ローン残高に1%をかけることで控除額が求められます。この基本的な方法を押さえておくと、手続きがスムーズになります。
控除額の計算方法
控除額の公式は以下の通りです:
- 住宅ローン残高 × 1%
例えば、もし住宅ローン残高が3000万円の場合、控除額は次のように計算されます。
- 3000万円 × 0.01 = 30万円
この30万円が、所得税や住民税から控除される金額です。ただし、この計算は年ごとの残高に基づくため、毎年見直す必要があります。
控除の上限と条件
控除の上限は、1400万円の残高までです。つまり、それを超える部分については控除されません。条件としては以下の点があります:
- 対象者は住宅を取得した年の翌年から控除を受けられる
- 期間は最長10年間
- 所得が条件を満たす必要がある場合がある
まとめ
住宅ローン控除の利用には、確定申告書の提出が不可欠です。控除を受けるためには、正確な情報を提供することが大切です。提出期限は毎年1月から3月で、これを守ることで税金を軽減できます。必要な書類として、確定申告書(白色申告書または青色申告書)、住宅借入金等特別控除額証明書、源泉徴収票などがあります。
控除額の計算方法は非常にシンプルです。住宅ローン残高に1%を掛けることで算出されます。例えば、3000万円のローンの場合は30万円が控除対象です。しかし、控除の上限は1400万円で、基本的には住宅を取得した年の翌年から適用されます。
住宅を購入した場合、様々なメリットがあります。税金の負担を軽減し、手続きが簡素化され、さらに不動産市場が活性化する可能性があります。これらのメリットを最大限に活かすため、重要な書類をしっかりと揃えておくことが必要です。
結論
住宅ローン控除を利用することで私たちの税金負担を軽減できる大きなチャンスがあります。確定申告書を正しく提出することが重要であり必要な書類をしっかりと揃えておくことでスムーズな手続きが可能になります。申告の際には自分の状況に合った書類を選び控除額をしっかり計算することが求められます。期限を守って申告を行うことで税金のメリットを最大限に活かせるでしょう。住宅購入を考えている方はぜひこの制度を活用していきましょう。