住宅ローンって何か、考えたことありますか?私たちの多くは、夢のマイホームを手に入れるために、住宅ローンを利用することが一般的です。しかし、住宅ローンの仕組みや種類について理解している人は意外と少ないのが現実です。私たちがこのテーマを深掘りすることで、より良い選択ができるようになるでしょう。
住宅ローンの基本
住宅ローンは、住宅を取得するために金融機関から資金を借りる手段です。多くの家庭が夢のマイホームを現実にするために利用しています。このセクションでは、住宅ローンに関する基本的な知識を見ていきます。
住宅ローンとは
住宅ローンは、住宅購入に必要な資金を貸し出す金融商品です。主に銀行や信用金庫が提供しています。借りたお金の返済は、毎月一定額を金融機関に支払う形です。また、金利が最も重要な要素で、これは借入金額に対して支払う追加料金を指します。金利の種類は主に固定金利と変動金利の2つがあります。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。この種類を正しく理解することで、自分たちのニーズに合った選択が可能です。
- 固定金利型
金利が借入期間中固定されるため、返済額が変わらない安心感があります。
- 変動金利型
市場の金利に応じて金利が変動するため、初期は低金利で設定されることが多いです。
- フラット35
35年間の固定金利で、長期的な計画が立てやすいです。
- 地域型住宅ローン
住宅ローンの仕組み
住宅ローンは、住宅を購入するための資金を金融機関から借り入れる仕組みです。ここでは、住宅ローンの流れや金利の仕組みについて詳しく説明します。
借入金の流れ
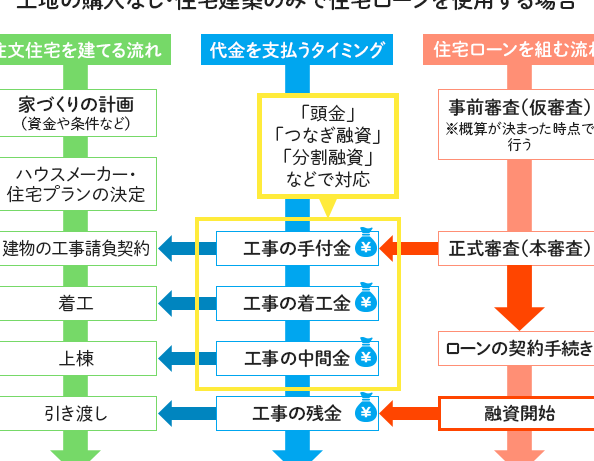
住宅ローンの借入金の流れは以下のようになります。
各プロセスでスムーズに進むことが大切です。また、事前に必要書類を整えておくと、スムーズに進められます。
金利の仕組み
住宅ローンの金利は大きく分けて固定金利と変動金利に分類されます。
住宅ローンのメリット
住宅ローンには、私たちにとって重要なメリットが多く存在します。以下に具体的な利点を挙げます。
自宅購入の助け
自宅購入には、多くの資金が必要で、住宅ローンがその大きな助けとなります。たとえば、低い頭金で購入できる融資が可能です。これにより、貯金が不足していてもマイホームを持つことができます。また、住宅ローンは定期的に返済するため、長期間にわたって安定した居住空間を確保できます。さらに、ローンの審査を通過した次の段階で、適正な金融機関選びも可能になります。
住宅ローンのデメリット
住宅ローンには、注意すべきデメリットも存在します。これらのデメリットを理解することで、より良い選択が可能になります。
借入に伴うリスク
借入のリスクは多様です。例えば、金利が上昇すると、月々の返済額が増加します。この場合、予算に対する影響が大きくなることがあります。また、返済が難しくなると、最終的には不動産の差押えのリスクが生じます。さらに、年収が減少する状況や、就職の変化により、返済能力が低下することもあります。無理な借入を避けるためには、十分なリサーチが必要です。
住宅ローンの申し込みプロセス
住宅ローンの申し込みにはいくつかの重要なステップがある。特に事前審査が大切で、これによって自分たちの借入可能額や条件が明確になる。
事前審査の重要性
事前審査を受けることで、金融機関がどのくらいの金額を貸してくれるか分かる。このプロセスは、希望する物件の価格帯を決める上で役立つ。住宅ローンの利用を考えるとき、まず自身の年収や現在の負債状況を考慮する。事前審査を通過すれば、よりスムーズに物件探しや交渉ができる。私たちが依頼した金融機関による審査は、一般的に数日から1週間程度かかる。
必要書類と手続き
申し込みに必要な書類は非常に重要で、準備が整っていないと手続きが遅れる可能性がある。一般的に必要となる書類には、以下のようなものがある:
結論
住宅ローンは夢のマイホームを手に入れるための重要な手段です。我々はその仕組みや種類を理解することで、より良い選択ができるようになります。金利の選択や借入のプロセスをしっかり把握することで、安心して住宅購入を進められます。
また、住宅ローンにはメリットとデメリットが存在します。リスクを理解し、無理のない借入を心がけることで、長期的に安定した住環境を確保できるでしょう。これからの生活を見据え、しっかりと準備を整えていきましょう。