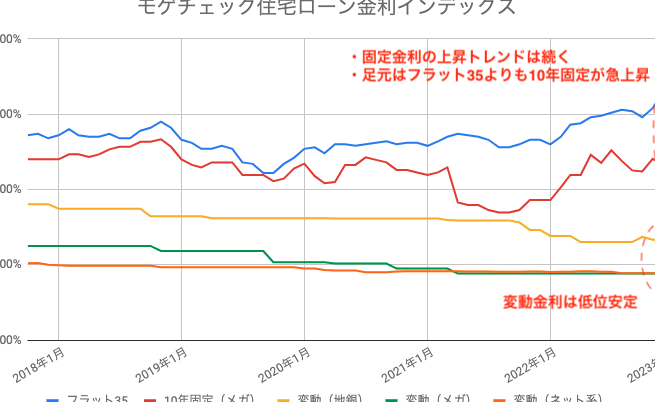
2023年の住宅ローン選びは、私たちにとって重要な決断です。変動金利と固定金利、どちらを選ぶべきか迷っている方も多いのではないでしょうか。 それぞれの特徴を理解し、私たちのライフスタイルや将来の計画に合った選択をすることが大切です。
住宅ローンの基本
住宅ローンは、住まいを手に入れるための重要な手段です。特に、変動金利と固定金利の理解が必要です。各タイプの特徴を知ることで、私たちのニーズに合った選択ができるようになります。
変動金利とは
変動金利とは、市場金利に連動する金利です。具体的には、短期間ごとに金利が見直されます。以下のような特徴があります。
- 毎月の返済額が変動することがある: 金利が上昇すると、返済額が増え、逆に金利が下がると返済額が減少します。
- 初期金利が低い傾向がある: 多くの変動金利の住宅ローンは、最初の数年間は低い金利が設定されます。
- リスクとリターンがある: 金利の変動により、将来的な負担が不確実です。安定を求める方には少し心配かもしれません。
固定金利とは
固定金利は、契約時に定められた金利が返済期間中ずっと変わらないタイプです。こちらは次のような特徴があります。
- 将来の返済額が安定する: 一度設定された金利が変わらないため、返済計画が立てやすいです。
- 長期的な安心感を提供する: 経済状況に左右されず、安定した支払いが続けられます。
- 金利は通常高めに設定される: 固定金利は、変動金利に比べて初期金利が高くなることがあります。
2023年の金利動向
2023年の金利動向は、住宅ローン選びにおいて重要な要素です。私たちは、日本の金融政策や市場のトレンドを分析し、この先の金利に影響を与える要因を理解します。
日本の金融政策
日本銀行は、超低金利政策を維持しています。それにより、現状の金融環境が構築されました。たとえば、短期金利はゼロ近くで推移しており、長期金利も抑えられています。この政策は、経済の活性化を目的としており、住宅ローンの金利にも直接的な影響があります。私たちは以下の点を考慮する必要があります:
- 低金利の持続が期待される
- 住宅ローンに対する需要は高まる
- 金融市場の動きに注視する必要がある
市場のトレンド
市場のトレンドも金利に影響を与えます。最近の傾向として、住宅購入者の動きが活発です。また、さまざまな要因が相まって金利が変動する可能性があります。特に注目すべきは:
- 住宅市場の需要増加
- インフレ率の変動
- 国際的な金利動向
変動金利のメリットとデメリット
メリット
- 低金利の可能性: 初期金利が通常、固定金利よりも低いことから、長期間にわたり返済する場合、金利負担が軽くなります。
- 返済額の変動: 市場金利が下がると、返済額が減少することがあります。このため、金利が低い時期にはお得感があります。
- 柔軟性: 変動金利は期間ごとに適用金利が見直されるため、金利が下がった時期に柔軟に対応できます。
デメリット
- 不安定性: 市場金利の変動により、毎月の返済額や総返済額が変動します。これにより、将来の返済計画が不安定になる可能性があります。
- 金利上昇のリスク: 市場金利が上昇すると、返済額が増える可能性があります。特に長期的に借り入れる場合、将来のリスクを考慮する必要があります。
- 予測が困難: 今後の金利動向を的確に予測するのは難しいため、計画が立てにくいことがあります。
固定金利のメリットとデメリット
メリット
- 返済額が一定: 固定金利の場合、契約時に決定された金利が全期間変わらず、これにより毎月の返済額も一定になります。
- 資金計画が立てやすい: 将来の返済額が予測可能で、家計管理がしやすくなります。例えば、10年間の固定金利を選ぶと、金利が変動するリスクを回避できます。
- インフレ時に有利: インフレが進行した場合でも、固定金利のおかげで負担が軽減されます。金利の上昇に影響されないため、安心感があります。
デメリット
- 初期金利が高め: 固定金利の利率は、一般的に変動金利よりも高く設定されることがあります。これにより初めの返済が重くなる可能性があります。
- 短期的なコスト: 固定金利を選ぶことで、金利が低い時期に柔軟に対応できず、結果として長期的に損失を被る場合も考えられます。
- 再契約の可能性: 期間終了後に新たに契約する際、再度市場金利に影響され、高い金利で新たな契約を結ぶことがあるため、注意が必要です。
どちらを選ぶべきか
住宅ローンの選択は、私たちのライフスタイルや将来に大きな影響を与える重要な決断です。ここでは、変動金利と固定金利のそれぞれの特徴を考えながら、選択肢を明確にします。
ライフスタイルに応じた選択
ライフスタイルによって、住宅ローンの選択は異なるべきです。例えば:
- 収入の安定性: 定職で安定した収入がある場合、変動金利を選ぶことで、初期金利の低さを享受しやすいです。
- 支出の計画: 定期的に支出が決まっている場合、固定金利が向いています。返済額が一定になるため、長期の資金計画が立てやすくなります。
- 引っ越しの予定: 短期間での引っ越しを計画しているなら、変動金利が魅力的に映ることもあります。一方、長期にわたる住居計画がある場合、固定金利の選択肢が安心を提供します。
これらの要素を考慮すると、ライフスタイルに合わせて最適な選択が見えてきます。
将来の金利予測
将来の金利動向は、住宅ローン選びに大きな影響を与えます。私たちが注目すべきポイントは以下の通りです:
- 専門家の予測: 経済の専門家は、金利が低水準で推移する見通しを示しています。これにより、2023年の住宅ローン市場は安定する可能性があります。
- 金融政策の影響: 日本銀行の政策は低金利を維持しており、これが住宅ローンの金利に直接的に影響します。
- 市場の変動: 急激なインフレや国際的な経済変動が金利動向に影響を与える可能性があるため、市場の動きに常に注意が必要です。
結論
住宅ローンの選択は私たちの将来に大きな影響を与える重要な決断です。変動金利と固定金利のそれぞれの特性を理解し自分たちのライフスタイルに合った選択をすることが求められます。2023年の金利動向や市場の変化にも注目しながら、リスクとリターンをしっかりと考慮することが大切です。
私たちの生活は常に変化しているため、柔軟性を持ちながらも安定を求める姿勢が必要です。最適な住宅ローンを選ぶことで、安心して未来を築いていけるでしょう。自分たちにとって最良の選択をしっかりと見極めていきたいですね。