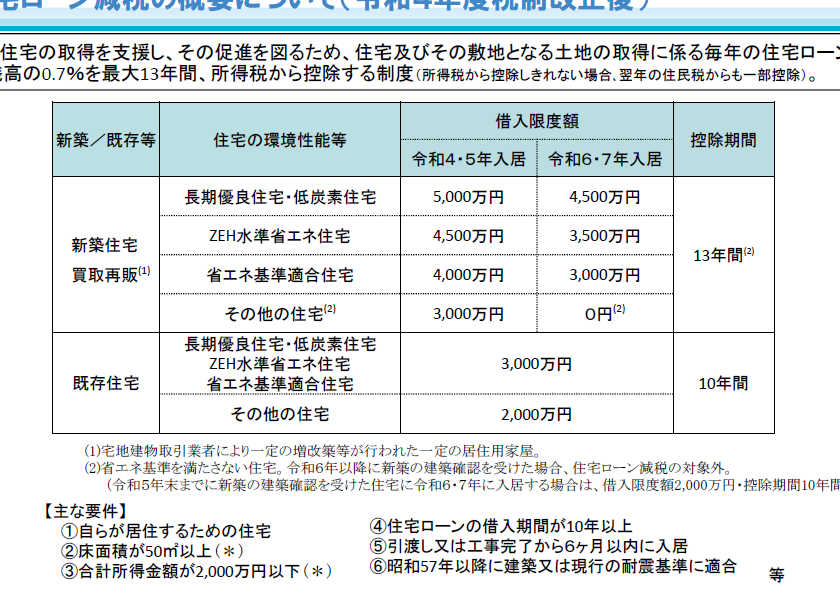
平成23年の住宅ローン控除について、私たちは皆さんに重要な情報をお届けします。この制度は、多くの人々にとって家計を助ける大きな支えとなってきましたが、その適用期限はいつまでなのか、気になっている方も多いのではないでしょうか。
平成23年 住宅ローン控除の概要
平成23年の住宅ローン控除は、住宅取得者を対象とした税制上の優遇制度です。この制度では、住宅ローンを利用して住宅を取得した場合、一定の条件を満たすと所得税から控除を受けられます。具体的には、控除額はローン残高に応じて変動しますが、最高で年間40万円が可能です。
また、これに加えて、住宅の取得が消費を刺激する効果も期待されています。そのため、この控除は、経済の活性化を図る重要な手段とされています。制度が適用される条件は以下の通りです。
- 住宅の取得期間: 平成23年12月31日までに取得した住宅
- 住宅の使用状況: 自ら居住する住宅であること
- ローンの種類: 長期優良住宅や省エネルギー住宅等、特定基準を満たした住宅ローン
住宅ローン控除の対象期間
住宅ローン控除は、特定の期間において適用される制度です。この制度の対象となる条件や控除の適用開始時期を理解することで、より効果的に利用できます。
対象となるローンの条件
この制度の対象となる住宅ローンにはいくつかの条件があります。以下が主な要件です。
- 住宅の取得期間: 平成23年12月31日までに住宅を取得すること。
- 自ら居住する住宅: 購入した住宅に自分自身が住む必要がある。
- 特定基準を満たした住宅ローン: 国が定めた基準に合致するローンを利用すること。
これらの条件を満たさない場合、控除を受けることはできません。
住宅ローン控除の計算方法
住宅ローン控除は、適用される条件に応じて所得税からどのように控除額が計算されるかが重要です。この制度の適用を考える際、控除額の算出方法を理解しておくと効果的です。
控除額の算出
控除額は、住宅ローンの残高に基づいて算出される。年間の控除上限額は40万円であり、この上限を超えることはない。具体的な算出方法は以下の通りです。
- 残高が4000万円までの場合:残高の1%が控除額となる。
- 残高が4000万円を超える場合:最大40万円の控除となる。
- 控除期間:最長で10年間、これに応じた年度ごとに控除が可能。
このように、控除額は住宅ローンの残高に依存しており、控除の適用期間内の残高が重要です。
申請手続きの流れ
住宅ローン控除を受けるためには、申請手続きが必要です。手続きの流れは以下のようになります。
- 必要書類の準備:住宅ローン契約書、住宅取得に関する書類を集める。
- 確定申告の実施:申告時期に合わせて、必要書類を添付し申告を行う。
- 控除の適用:申告が受理されることで控除が確定し、次年度以降の税額に反映される。
住宅ローン控除の今後の変更
住宅ローン控除は、政府の政策変更により、将来に影響を及ぼす可能性が高いです。制度の持続可能性を考慮して、控除の適用条件や期間に関する見直しが行われることが想定されています。
政府の方針
政府は経済成長の促進を目的に、住宅ローン控除の見直しを視野に入れています。2024年度から適用される新たな税法には、以下の要点が含まれます。
- 控除率の引き下げ: 現在の1%から0.5%への変更が提案されています。
- 控除期間の短縮: 最長10年から7年への短縮が検討されています。
- 適用範囲の拡大: 省エネ住宅や新築住宅への特別控除が計画されています。
これらの方針変更は、特に低所得者層や若年層の住宅取得に対する影響を注視されています。
影響を受ける住宅購入者
住宅ローン控除の変更は、住宅購入を検討する私たちに多大な影響を与えるでしょう。具体的な影響は以下の通りです。
- 資金計画の見直し: 控除額の減少により、住宅購入にかかる負担が増加します。
- 将来の住宅市場への影響: 価格上昇が鈍化する可能性があり、特定の地域では売れ残りが見受けられるかもしれません。
- 新しい投資機会: 環境に配慮した住宅の需要が高まり、新たな市場が形成される可能性があります。
結論
平成23年の住宅ローン控除は多くの住宅購入者にとって重要な制度です。この控除を活用することで、私たちの家計に大きな影響を与える可能性があります。適用期限や条件をしっかり理解し、申請手続きを行うことが大切です。
政府の政策変更によって今後の控除内容が変わる可能性もありますので、最新の情報を常にチェックしておく必要があります。特に2024年度からの新しい税法については、私たちの住宅取得計画に影響を及ぼすかもしれません。これからの住宅市場を見据えた資金計画を立てていきましょう。