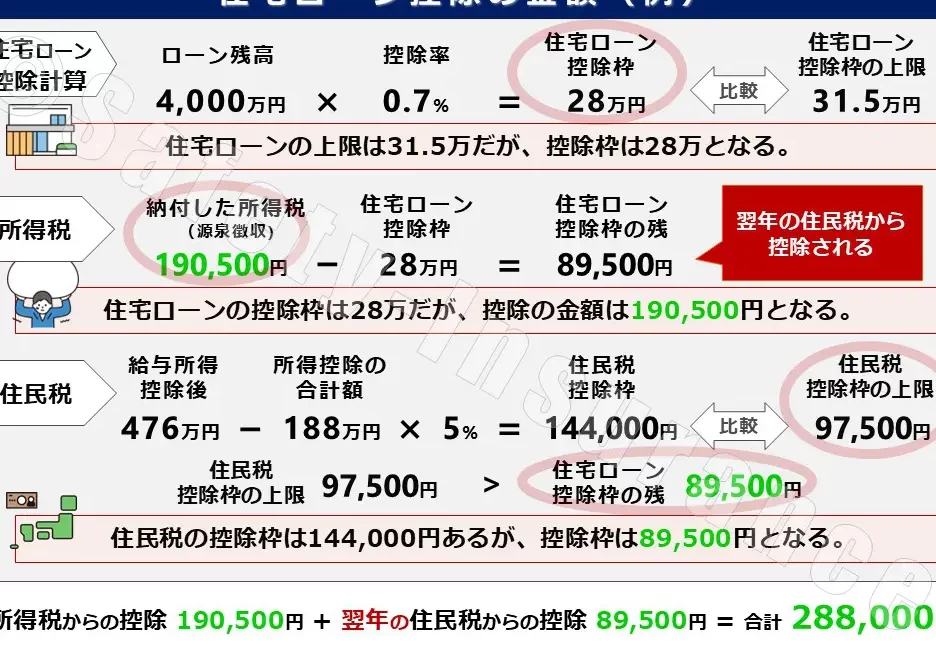
住宅を購入する際、私たちが気になるのは住宅ローン控除や住民税のことですよね。特に住宅ローン控除と住民税の関係は、資金計画に大きな影響を与えます。どこに注目すれば、最も効果的に控除を受けられるのか、私たちも常に考えています。
住宅ローン控除の基本
住宅ローン控除は、住宅の購入やリフォームの際に適用される税金控除です。この制度により、住宅ローンの残高に応じて所得税や住民税が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、私たちが住宅を取得する際に利用できる税制上の優遇措置です。この制度は、住宅ローン残高に対して一定の税率を適用し、税額を減少させる仕組みです。具体的には、初年度は最大40万円、2年目以降は最大20万円の控除が受けられます。この控除期間は、通常、10年間継続されます。控除を受けるためには、住宅の取得に必要な要件が満たされている必要があります。
住民税の計算方法
住民税の計算は、各自治体によって異なる部分もありますが、基本的な計算方法は共通しています。住民税は、前年の課税所得に基づいて決定されるため、所得の額や控除の内容が重要です。
住民税の種類
住民税には、主に以下の2種類があります。
- 均等割: 所得に関係なく、定額で課税される部分です。各自治体で金額が異なり、一般的には数千円から1万円程度です。
- 所得割: 課税所得に応じて段階的に課税される部分です。この税率も自治体によって異なり、概ね10%前後です。
住宅ローン控除が影響する部分
住宅ローン控除は、所得税だけでなく、住民税にも影響を与えます。具体的には、控除を受けた後の課税所得は以下のように変動します。
- 控除額: 初年度は最大40万円、2年目以降は最大20万円が控除されます。この額が所得税だけでなく、住民税の計算にも反映されます。
- 課税所得の減少: 住宅ローン控除が適用されることで、課税対象となる所得が減ります。その結果、住民税が軽減されるこで住民税負担が軽くなります。
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるためには、いくつかの重要なステップがあります。手続きには、必要書類の準備と申請の流れを把握することが不可欠です。
必要書類
控除を受けるには、以下の書類が必要です:
- 住宅取得に関する証明書: 住宅購入契約書や建物の登記簿謄本。
- 住宅ローンの契約書: 融資を受けた金融機関との契約書。
- 確定申告書: 所得税の申告を行うための書類。専用の様式が必要。
- 住民税申告書: 住民税控除を受けるための書類。
これらの書類を揃え、正確な情報を記入することが求められます。
申請の流れ
申請プロセスでは、次の手順が一般的です:
- 書類を準備する: 必要書類を全て揃え、内容を確認します。
- 確定申告を行う: 税務署に必要書類を提出します。この際、電子申告も可能です。
- 控除額を確認する: 所得税が減額される額を確認します。住民税にも影響が及びます。
- 税務署からの通知を受け取る: 申請結果を知らせる通知を待ちます。
住宅ローン控除の適用条件
住宅ローン控除の適用条件は、明確な基準があります。これにより、控除の恩恵を受けられるかどうかが決まります。以下では、対象となる住宅と収入制限について詳しく説明します。
対象となる住宅
住宅ローン控除の対象となる住宅には、いくつかの条件があります。具体的には、以下の要素が含まれます。
- 居住用:住宅は、私たちが居住するためのものでなければなりません。
- 新築または中古:新しく建設された住宅だけでなく、中古の住宅も対象に含まれます。
- 一定の面積:敷地面積は、一般的に70㎡以上であることが求められます。
- 住宅取得に関連する借入れ:借入れには、住宅ローンの契約が必要で、その金額が一定以上でなければなりません。
この条件を満たす住宅であれば、住宅ローン控除を受けることができます。
収入制限について
住宅ローン控除には、年収に関する制限も存在します。具体的には、以下の基準があります。
- 年収制限:私たちの年収が一定額を超えると、控除対象外となります。
- 独身者の場合:上限はおおよそ1000万円です。
- 夫婦の場合:合算年収が1200万円を超えると控除が制限されます。
まとめ
住宅ローン控除と住民税の関係を理解することは私たちの資金計画にとって非常に重要です。控除を受けることで所得税だけでなく住民税も軽減されるため、しっかりとした手続きを行うことが求められます。
また対象となる住宅の条件や必要書類を把握しておくことも大切です。これらを踏まえて、賢い住宅購入を目指していきましょう。私たちの未来のために、しっかりとした計画を立てていくことが必要です。